Азбука бухгалтерского учета стр. 167

гарантиями.
В соответствии со ст. 266 гл. 25 Налогового Кодекса РФ предприятия могут создавать резервы сомнительных долгов . Суммы создаваемых резервов учитываются как внереализационные расходы, которые уменьшают налогооблагаемую прибыль.
Величина создаваемого резерва определяется отдельно по каждому сомнительному долгу.
Резерв по сомнительным долгам используется только для покрытия убытков от безнадежных долгов. Создаваться эти резервы могут только по расчетам за продукцию, работы, услуги и товары, а, значит, не могут создаваться, например, по оплате неустойки, по невозвращенным работниками предприятия подотчетным суммам, по возврату предоставленных займов и прочее.
В соответствии с п.4 ст. 266 Налогового Кодекса величина создаваемого резерва не может превышать 10% от выручки за тот же отчетный период.
Для учета резервов сомнительных долгов используется пассивный счет 63 «Резервы по сомнительным долгам». По кредиту счета 63 учитывается создание и пополнение резервов, а по дебету счета 63 – использование резервов для списания долгов.
Создание резерва сомнительных долгов учитывается проводкой:
Дебет счета 91 «Прочие доходы и расходы» субсчет 91—2 «Прочие расходы»
Кредит счета 63 «Резервы по сомнительным долгам»
– на величину создания или пополнения резерва.
Списание сомнительных долгов учитывается проводкой:
Дебет счета 63 «Резервы по сомнительным долгам».
Кредит счета 62 «Расчеты с покупателями и заказчиками»
(или Кредит счета 76 «Расчеты с разными дебиторами и кредиторами»)
– на часть долга, покрываемую ранее созданным резервом
и
Дебет счета 91 «Прочие доходы и расходы» субсчет 91—2 «Прочие расходы»
Кредит счета 62 «Расчеты с покупателями и заказчиками»
(или Кредит счета 76 «Расчеты с разными дебиторами и кредиторами»)
– на часть списываемого долга, которая не покрывается ранее созданным резервом.
Неиспользованная величина резерва по сомнительным долгам может переноситься на следующий год.
13.6. Таблица бухгалтерских проводок по учету финансовых результатов 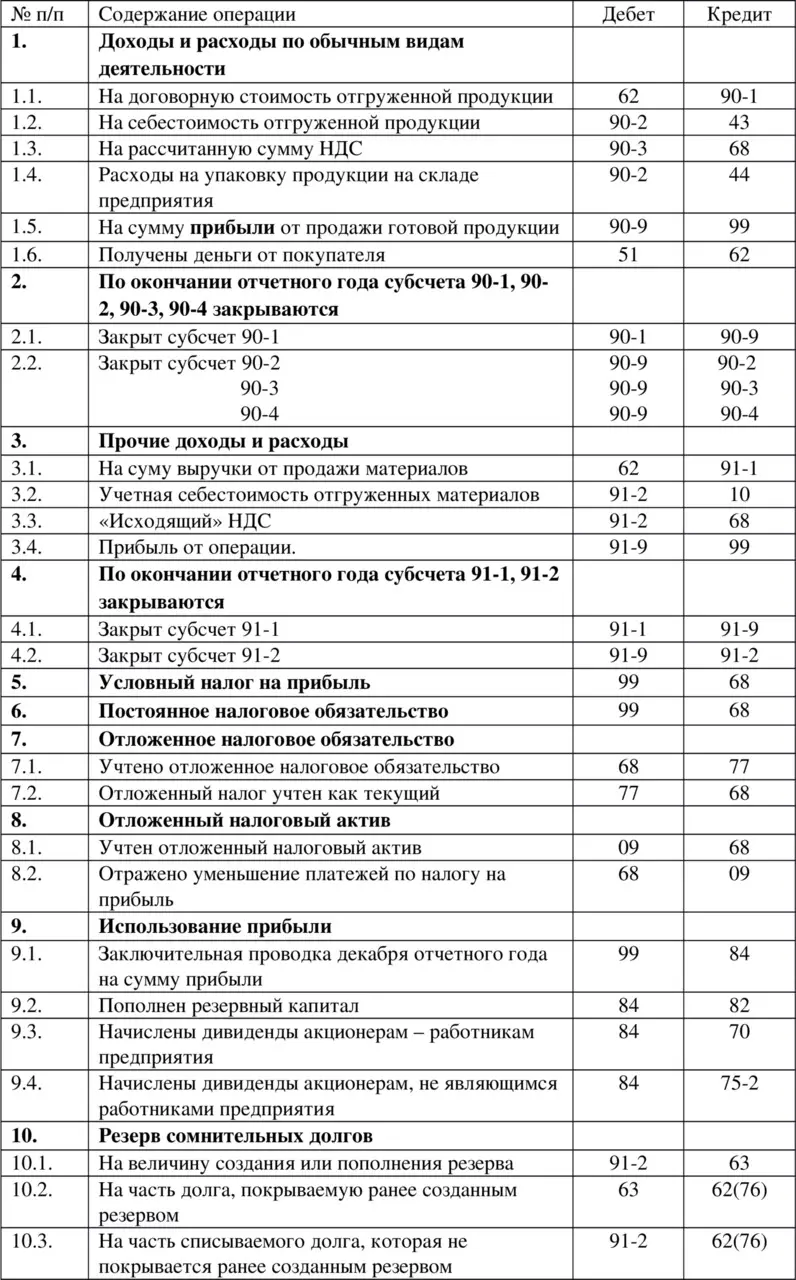
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ
Глава 14. Типовые проводки для производственных и торговых организаций
14.1. Типовые проводки для производственной организации 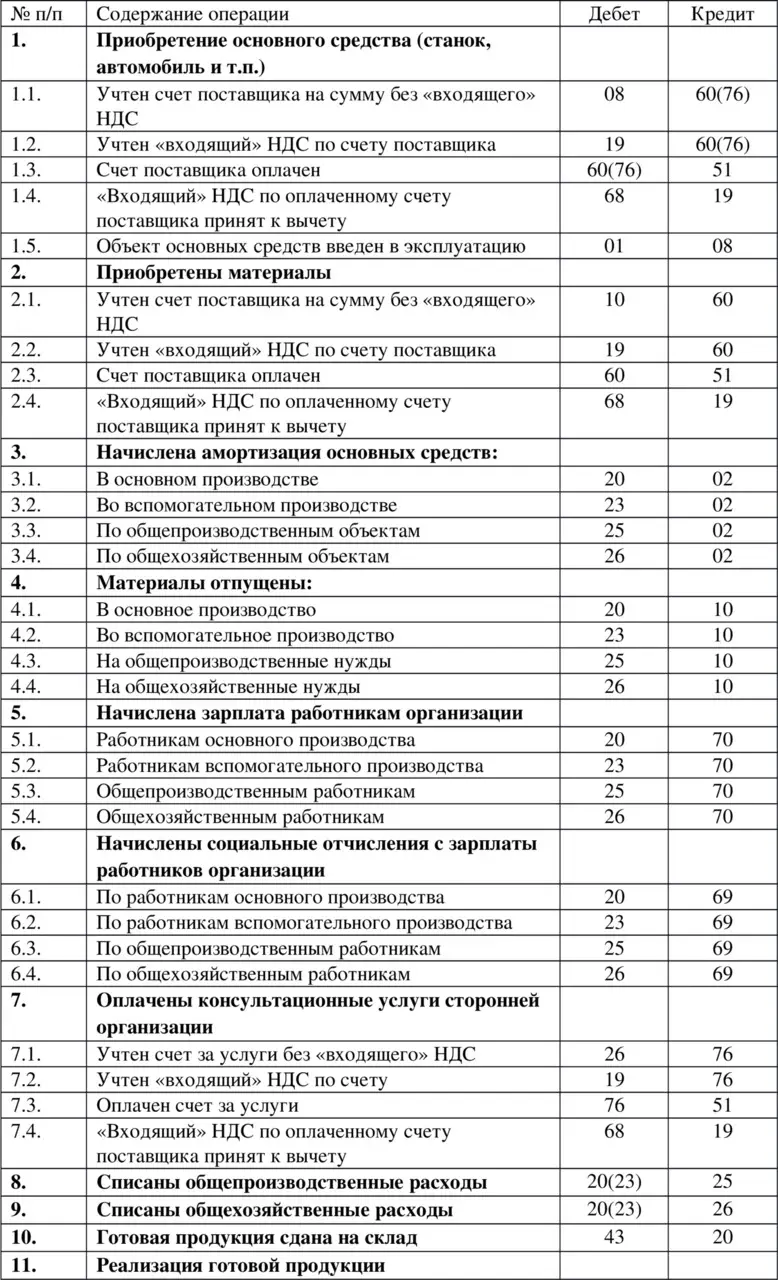
ТИПОВЫЕ ПРОВОДКИ ДЛЯ ПРОИЗВОДСТВЕННОЙ ОРГАНИЗАЦИИ (ЧАСТЬ 1)
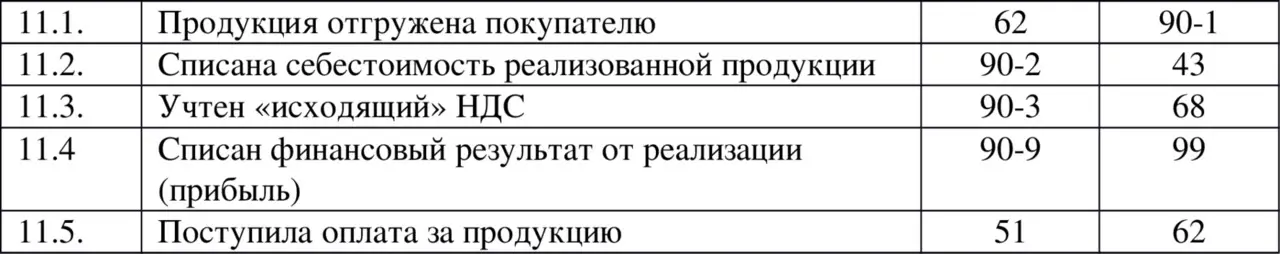
ТИПОВЫЕ ПРОВОДКИ ДЛЯ ПРОИЗВОДСТВЕННОЙ ОРГАНИЗАЦИИ (ЧАСТЬ 2)
14.2. Типовые проводки для торговой организации 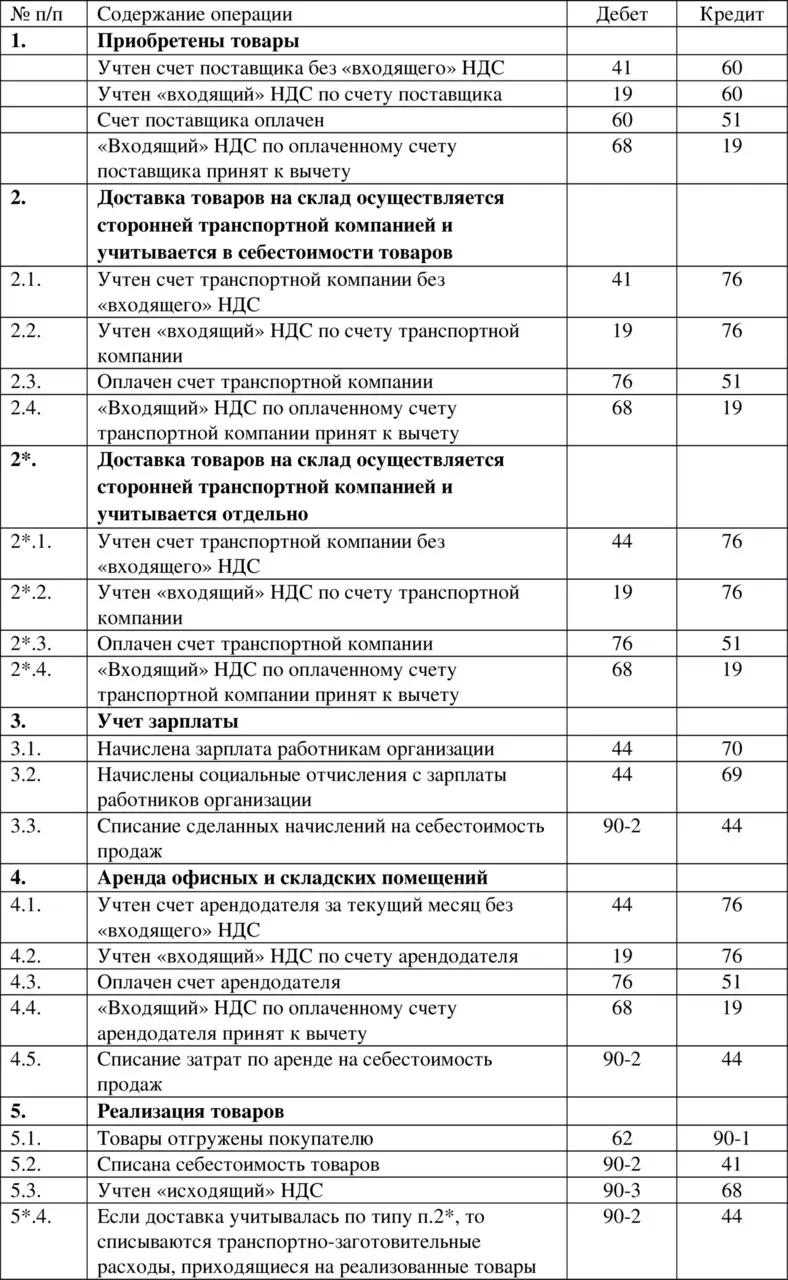
ТИПОВЫЕ ПРОВОДКИ ДЛЯ ТОРГОВОЙ ОРГАНИЗАЦИИ (ЧАСТЬ 1)
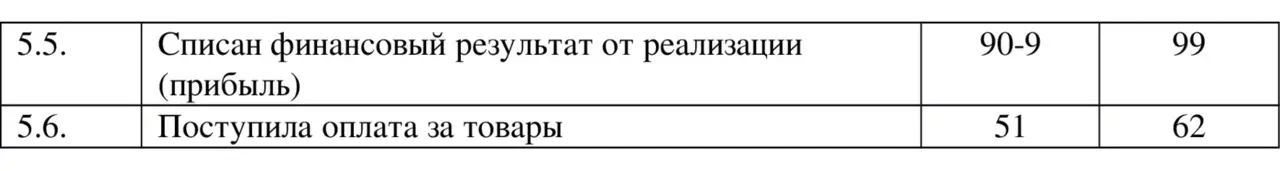
ТИПОВЫЕ ПРОВОДКИ ДЛЯ ТОРГОВОЙ ОРГАНИЗАЦИИ (ЧАСТЬ 2)
ЛитератураБогаченко В. М., Кириллова Н. А. Курсы современного бухгалтерского учета. Самоучитель. – Ростов н/Д: Феникс, 2006. Касьянова Г. Ю. Бухгалтерский учет: просто о сложном. Самоучитель по формуле «три в одном». – М.:АБАК, 2010. Кеворкова Ж. А., Сапожникова Н. Г., Савин А. А. План и корреспонденция счетов бухгалтерского учета. Более 10 000 проводок. Практика применения Плана счетов: практ. Пособие. – М.: Проспект, КНОРУС, 2010. Макальская М. Л., Фельдман И. А. Бухгалтерский учет: учебник. – М.: Высшее образование, 2007. Молчанов С. С. Бухгалтерский учет за 14 дней: экспресс-курс. – М.: Эксмо, 2010. Молчанов С. С. Налоги за 14 дней. Экспресс-курс. —М.: Эксмо, 2009. Самохвалова Ю. Н. Бухгалтерский учет: Практикум: учебное пособие. М.: ФОРУМ, 2009. Чая В. Т., Латыпова О. В. Бухгалтерский учет: учебное пособие. – М.: КНОРУС, 2007.14.1. Типовые проводки для производственной организации 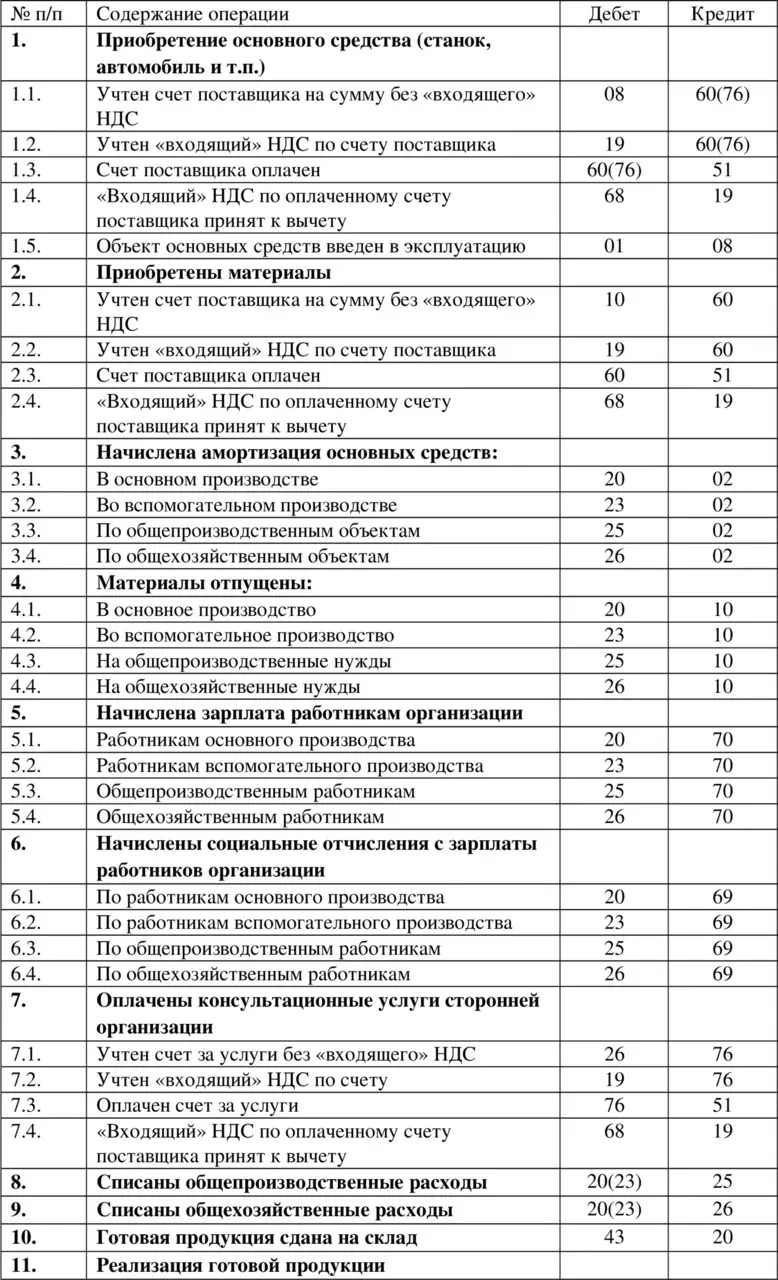
ТИПОВЫЕ ПРОВОДКИ ДЛЯ ПРОИЗВОДСТВЕННОЙ ОРГАНИЗАЦИИ (ЧАСТЬ 1)
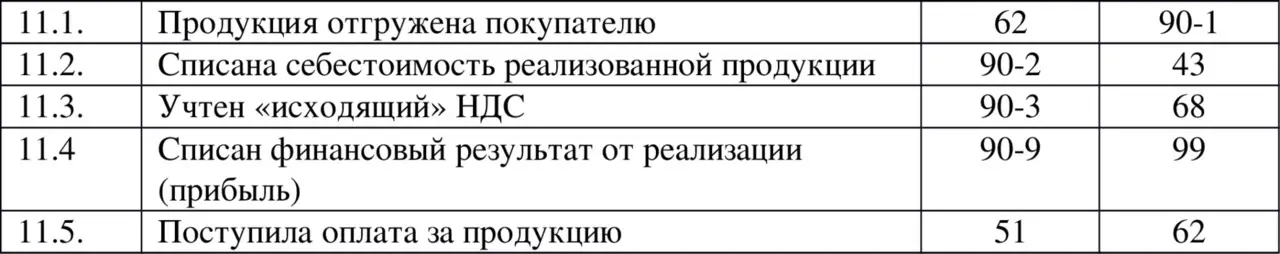
ТИПОВЫЕ ПРОВОДКИ ДЛЯ ПРОИЗВОДСТВЕННОЙ ОРГАНИЗАЦИИ (ЧАСТЬ 2)
14.2. Типовые проводки для торговой организации 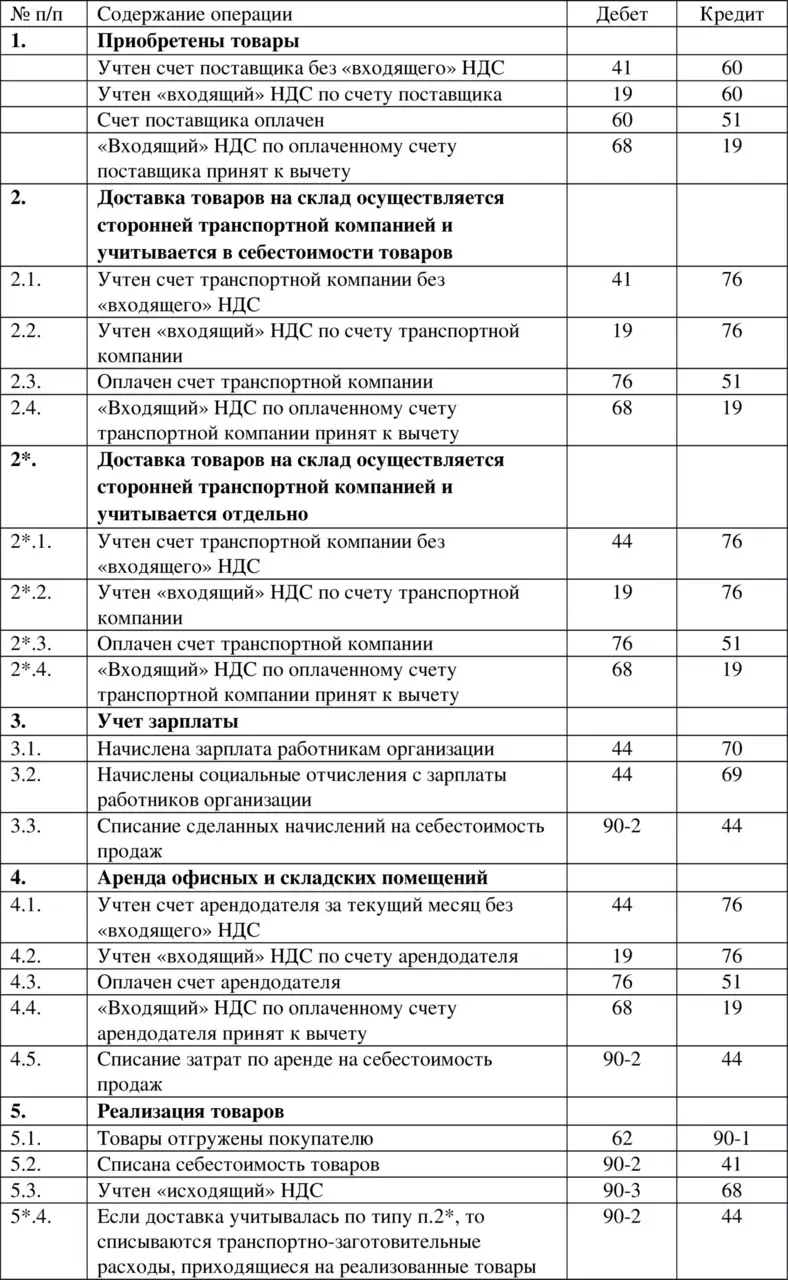
ТИПОВЫЕ ПРОВОДКИ ДЛЯ ТОРГОВОЙ ОРГАНИЗАЦИИ (ЧАСТЬ 1)
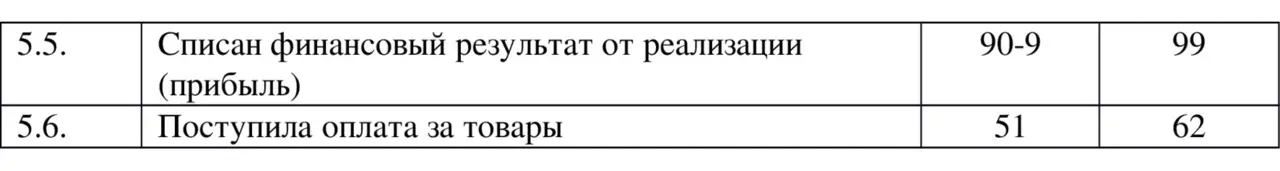
ТИПОВЫЕ ПРОВОДКИ ДЛЯ ТОРГОВОЙ ОРГАНИЗАЦИИ (ЧАСТЬ 2)
ЛитератураБогаченко В. М., Кириллова Н. А. Курсы современного бухгалтерского учета. Самоучитель. – Ростов н/Д: Феникс, 2006. Касьянова Г. Ю. Бухгалтерский учет: просто о сложном. Самоучитель по формуле «три в одном». – М.:АБАК, 2010. Кеворкова Ж. А., Сапожникова Н. Г., Савин А. А. План и корреспонденция счетов бухгалтерского учета. Более 10 000 проводок. Практика применения Плана счетов: практ. Пособие. – М.: Проспект, КНОРУС, 2010. Макальская М. Л., Фельдман И. А. Бухгалтерский учет: учебник. – М.: Высшее образование, 2007. Молчанов С. С. Бухгалтерский учет за 14 дней: экспресс-курс. – М.: Эксмо, 2010. Молчанов С. С. Налоги за 14 дней. Экспресс-курс. —М.: Эксмо, 2009.