Азбука бухгалтерского учета стр. 104

15 000 руб. – сумма представительских расходов (без «входящего» НДС).
Дебет счета 19 «Налог на добавленную стоимость по приобретенным ценностям»
Кредит счета 76 «Расчеты с разными дебиторами и кредиторами»
2 700 руб. – «входящий» НДС по представительским расходам.
Дебет счета 76 «Расчеты с разными дебиторами и кредиторами»
Кредит счета 51 «Расчетные счета»
17 700 руб. – оплачены счета за представительские расходы.
Дебет счета 68 «Расчеты по налогам и сборам»
Кредит счета 19 «Налог на добавленную стоимость по приобретенным ценностям»
1 800 руб. – возмещена из бюджета нормативная величина «входящего» НДС.
Дебет счета 91 «Прочие доходы и расходы» субсчет 91—2 «Прочие расходы»
Кредит счета 19 «Налог на добавленную стоимость по приобретенным ценностям»
900 руб. (= 2 700 руб. – 1 800 руб.) – списан «входящий» НДС соответствующий превышению нормативов представительских расходов.
Дебет счета 90 «Продажи» субсчет 90—2 «Себестоимость продаж»
Кредит счета 26 «Общехозяйственные расходы»
15 000 руб. – списаны представительские расходы на себестоимость продаж.
В международных стандартах бухгалтерского учета общехозяйственные расходы называют «некалькулируемыми», так как их объем не связан с объемом производства. Поэтому в отличии от общепроизводственных расходов общехозяйственные расходы относят не на себестоимость продукции (работ, услуг), то есть не на производственные счета (20, 23), а на уменьшение доходов от продаж проводкой:
Дебет счета 90 «Продажи» субсчет 90—2 «Себестоимость продаж»
Кредит счета 26 «Общехозяйственные расходы».
6.6. Основные бухгалтерские проводки по счету 28 «Брак в производстве»Активный счет 28 «Брак в производстве» используется для учета затрат на исправление брака и соответствующих средств, затраченных на окончательный брак. Счет 28 сальдо на конец месяца не имеет и, следовательно, в балансе не отражается.
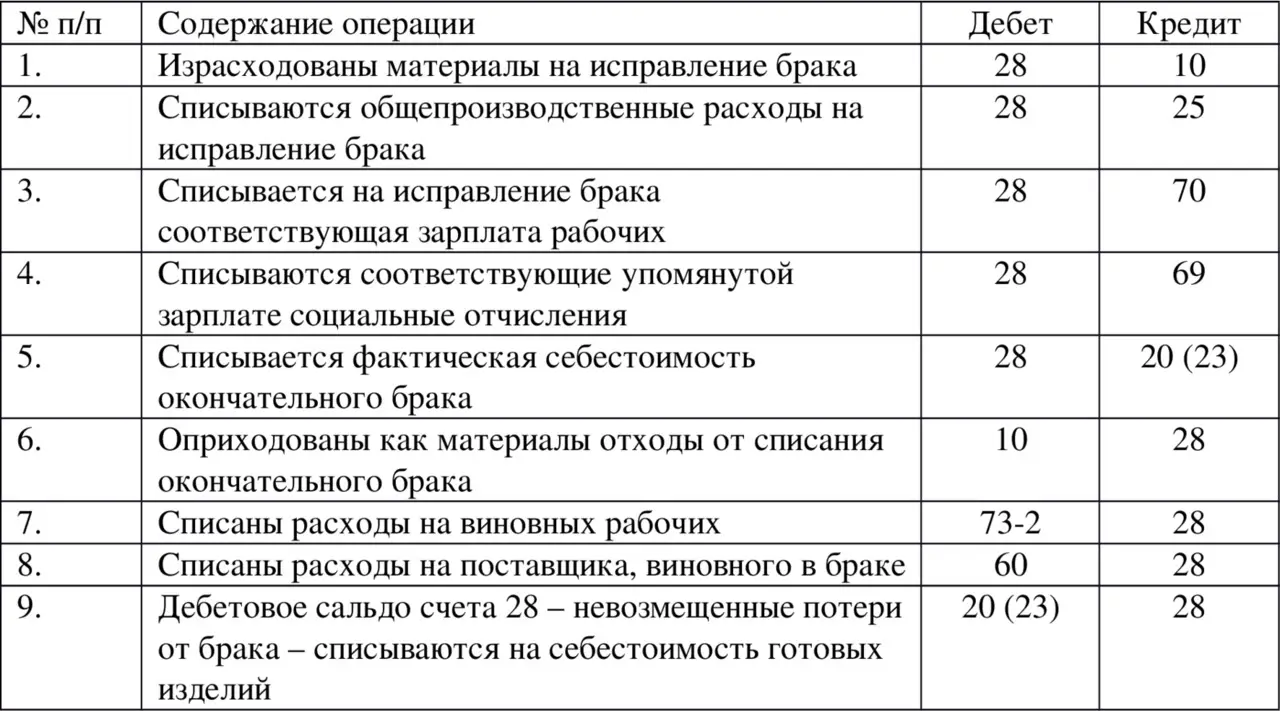
ОСНОВНЫЕ БУХГАЛТЕРСКИЕ ПРОВОДКИ ПО СЧЕТУ 28 «БРАК В ПРОИЗВОДСТВЕ»
Внешний брак, то есть брак, обнаруженный потребителем, оценивается по производственной себестоимости. Дополнительно к потерям от такого брака добавляют транспортные расходы, которые включались в счет покупателю, и транспортные расходы по возврату брака на предприятие.
6.7. Основные бухгалтерские проводки по счету 29 «Обслуживающие производства и хозяйства»На активном счете 29 «Обслуживающие производства и хозяйства» учитываются соответствующие затраты, если на балансе предприятия находятся, например, общежития, гостиницы, прачечные, ясли, детские сады, столовые, буфеты, дома отдыха и т. п.
Сальдо по счету 29 представляет собой стоимость незавершенного обслуживающего производства.
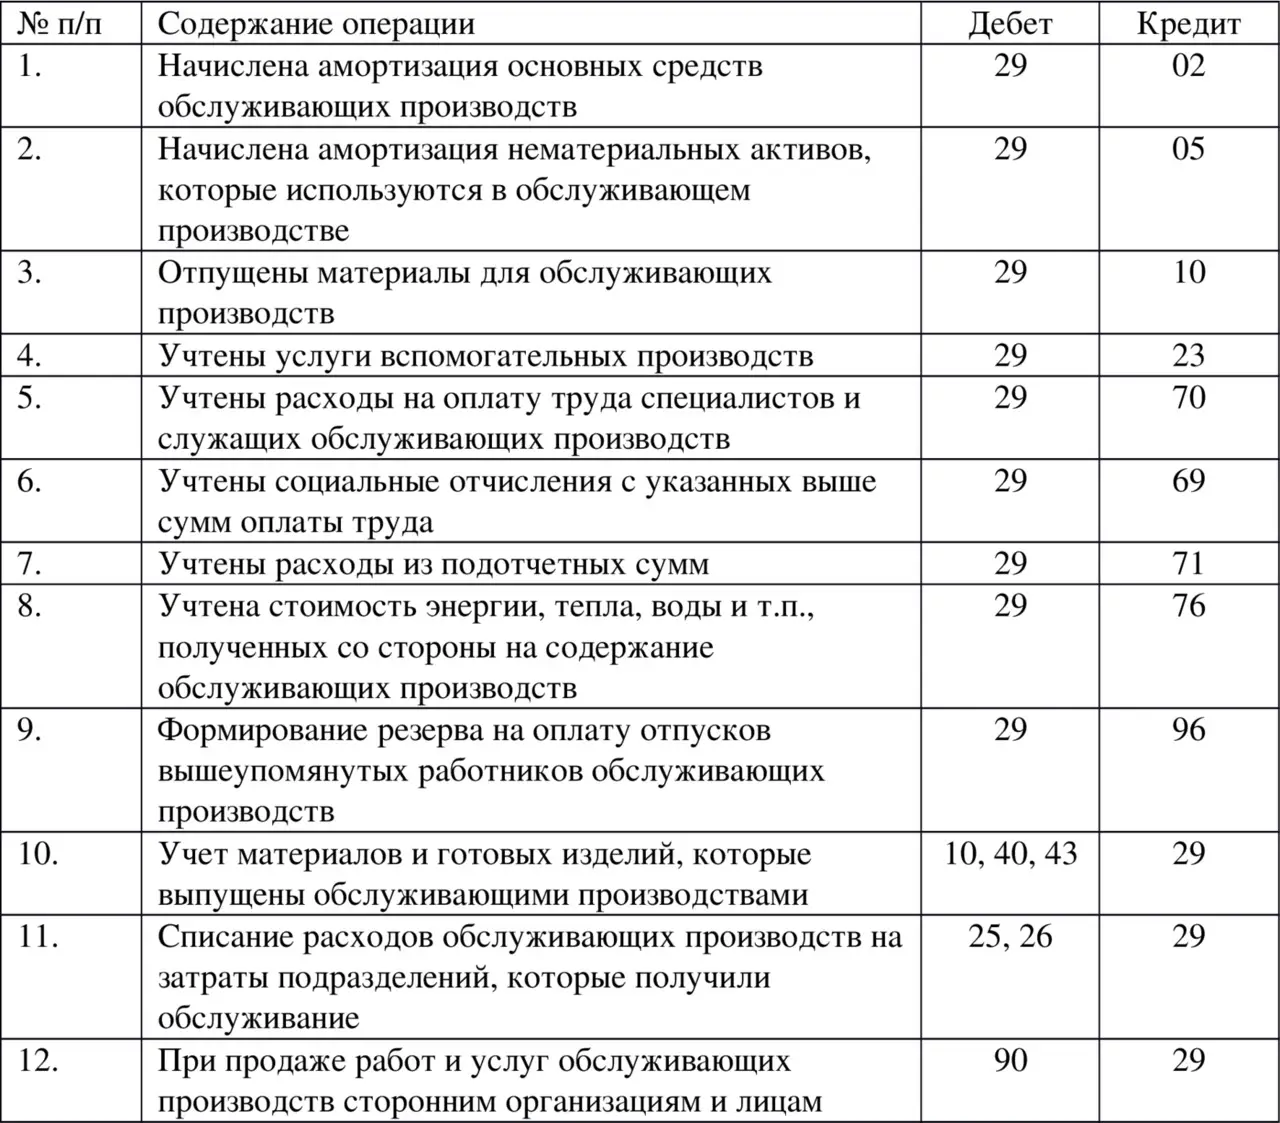
ОСНОВНЫЕ БУХГАЛТЕРСКИЕ ПРОВОДКИ ПО СЧЕТУ 29 «ОБСЛУЖИВАЮЩИЕ ПРОИЗВОДСТВА И ХОЗЯЙСТВА»
6.8. Основные бухгалтерские проводки по счету 96 «Резервы предстоящих расходов»Наиболее распространенным является резервирование зарплаты работников за время отпуска. Дело в том,
что отпуска работникам организации предоставляются в течении года неравномерно. Это может приводить к скачкам себестоимости продукции в отпускное время из-за резкого роста расходов на отпуска в это время. Чтобы не было скачков и искажений себестоимости продукции, зарплату за время отпусков (с соответствующими социальными отчислениями) резервируют для равномерного распределения затрат в течении года.
Для этого используется пассивный счет 96 «Резервы предстоящих расходов».
Создание резервов в бухгалтерском учете отражается ежемесячными проводками на сумму 1/12 годового объема расходов проводками вида:
Дебет счета 20, 23, 25, 26, 29, 44
Кредит счета 96 «Резервы предстоящих расходов».
А уже когда предприятие реально осуществляет соответствующие расходы, то они делаются уже за счет ранее созданного резерва, что отражается проводками вида:
Дебет счета 96 «Резервы предстоящих расходов»
Кредит счета 70, 69.
В соответствии с п. 72 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в РФ предприятия могут создавать резервы на:
– предстоящую оплату отпусков работникам
– выплату ежегодного вознаграждения за выслугу лет
– выплату вознаграждений по итогам работы за год
– ремонт основных средств
– производственные затраты по подготовительным работам в связи с сезонным характером работы
– предстоящие затраты на рекультивацию земель и осуществление иных природоохранных мероприятий
– предстоящие затраты по ремонту предметов, предназначенных для сдачи в аренду по договору
– гарантийный ремонт и гарантийное обслуживание.
Пример 6.4. У производственного предприятия плановый объем затрат на отпускные выплаты рабочим основного производства в текущем году – 100 000 руб. Соответствующие плановые социальные отчисления – 27 400 руб. Бухгалтерские проводки будут иметь вид:
Ежемесячная проводка в течении года:
Дебет счета 20 «Основное производство»
Кредит счета 96 «Резервы предстоящих расходов»
10 616,67 руб. (= (100 000 руб.