Азбука бухгалтерского учета стр. 107

производства готовой продукции и при выполнении работ, оказании услуг расходуются природные ресурсы, предметы и средства труда, затрачиваются суммы на оплату труда работников и на соответствующие им социальные расходы.
Предприятия ведут 2 варианта учета затрат на производство: первый – для целей бухгалтерского учета (в соответствии с Положением по бухгалтерскому учету 10/99 «Расходы»), а второй – для целей налогового учета (для расчета налога на прибыль в соответствии с главой 25 Налогового Кодекса РФ).
Затраты на производство могут быть сгруппированы следующим образом:
– Материальные затраты (по цене приобретения без «входящего» НДС и за вычетом стоимости возвратных отходов). При отпуске материалов в производство они списываются по следующим разрешенным методам: по средней себестоимости, по методу ФИФО, по себестоимости каждой единицы.
– Расходы на оплату труда.
– Расходы на социальные отчисления в Фонд Социального Страхования РФ в определенных законодательством нормах от сумм расходов на оплату труда.
– Амортизация основных средств и нематериальных активов (и своих и арендованных).
– Прочие расходы (различные налоги, сборы, платежи).
Для целей управленческого учета производится расчет себестоимости продукции – расчет величины затрат, приходящихся на единицу готовой продукции. Соответствующая расчетная ведомость называется калькуляцией.
Затраты подразделяются на:
– Прямые затраты (затраты, которые могут быть прямо отнесены на затраты определенного вида продукции в соответствии с имеющимися документами).
– Накладные или косвенные затраты (например, затраты на освещение и отопление цеха), которые в конце месяца распределяют расчетным путем на разные виды продукции.
Затраты могут быть классифицированы на:
– Переменные (которые находятся в прямой зависимости от объемов производства, например, материалы).
– Постоянные или условно-постоянные (которые не находятся в прямой зависимости от объемов производства, например, освещение и отопление цеха, амортизация
здания цеха).
Для учета затрат на производство используются счета:
20 «Основное производство»
21 «Полуфабрикаты собственного производства»
23 «Вспомогательные производства»
25 «Общепроизводственные расходы»
26 «Общехозяйственные расходы»
28 «Брак в производстве»
29 «Обслуживающие производства и хозяйства»
96 «Резервы предстоящих расходов»
97 «Расходы будущих периодов».
6.2. Основные бухгалтерские проводки по счету 20 «Основное производство»Информация о затратах производства (профильного производства данной организации) отражается на активном счете 20 «Основное производство».
Остаток по счету 20 «Основное производство» на конец месяца показывает себестоимость незавершенного производства.
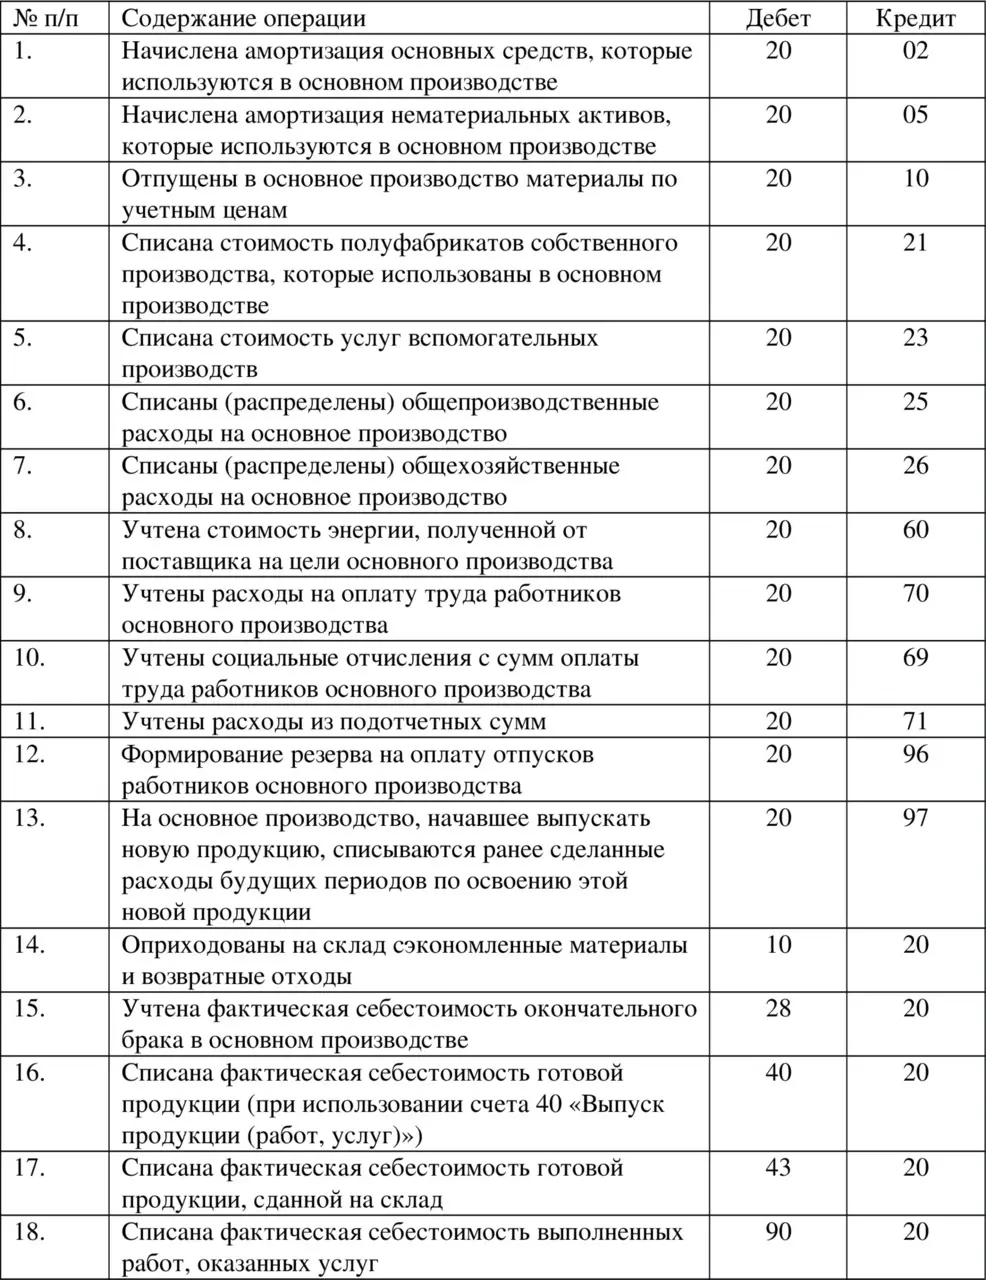
ОСНОВНЫЕ БУХГАЛТЕРСКИЕ ПРОВОДКИ ПО СЧЕТУ 20 «ОСНОВНОЕ ПРОИЗВОДСТВО»
6.3. Основные бухгалтерские проводки по счету 23 «Вспомогательные производства»Для определения себестоимости продукции и услуг вспомогательного производства используется активный счет 23 «Вспомогательные производства». Счет 23 аналогичен счету 20.
Остаток по счету 23 «Вспомогательные производства» на конец месяца показывает себестоимость незавершенного производства инструментальных и ремонтных цехов.
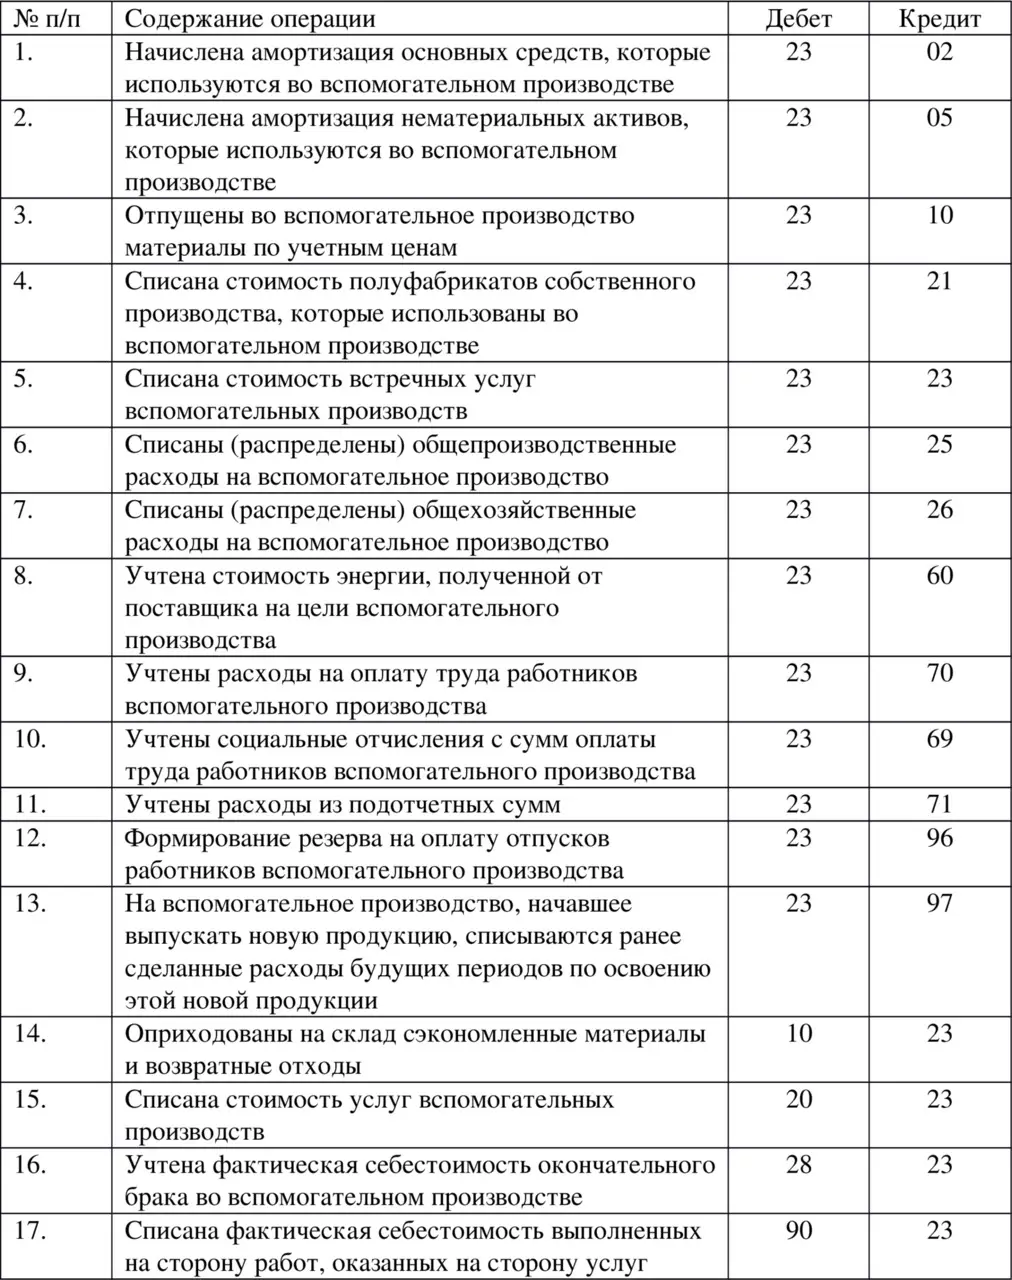
ОСНОВНЫЕ БУХГАЛТЕРСКИЕ ПРОВОДКИ ПО СЧЕТУ 23 «ВСПОМОГАТЕЛЬНЫЕ ПРОИЗВОДСТВА»
6.4. Основные бухгалтерские проводки по счету 25 «Общепроизводственные расходы»На активном счете 25 «Общепроизводственные расходы» ведут учет расходов по управлению и обслуживанию цехов, то есть на счете 25 отражают затраты цеха. Счет 25 сальдо на отчетную дату не имеет, следовательно, в балансе не отражается. Затраты, собранные в течении месяца по дебету счета 25, в конце месяца распределяются между видами продукции пропорционально некоторой базе, например, пропорционально заработной плате рабочих основного производства.
На счете 25 учитываются следующие расходы:
– зарплата специалистов и служащих производственного цеха
– социальные отчисления с указанной зарплаты
– амортизация здания производственного цеха
– содержание и ремонт здания производственного цеха и инвентаря
– обеспечение нормальных условий труда и соблюдения техники безопасности
– прочие расходы.
В конце месяца общепроизводственные расходы по цеху полностью переносятся на себестоимость продукции (работ, услуг) основного (и вспомогательного) производства проводкой:
Дебет счета 20 (23) Кредит счета 25
с соответствующим распределением между видами продукции.
Пример 6.1. На предприятии выпускается 3 вида изделий: А, Б, В. Зарплата рабочих основного производства за текущий месяц составила:
– по изделию А – 200 000 руб.
– по изделию Б – 250 000 руб.
– по изделию В – 300 000 руб.
Общепроизводственные расходы (расходы на управление цехом) текущего месяца составили 120 000 руб. (дебетовое сальдо счета 25).
Распределение общепроизводственных расходов по изделиям будет иметь вид:
Коэффициент распределения равен
120 000 руб. : (200 000 руб. +250 000 руб. +300 000 руб.) = 0,16.
Тогда списание со счета 25 на виды изделий будет иметь вид:
– по изделию А: Дебет счета 20 Кредит счета 25 – 32 000 руб. (= 200 000 руб. * 0,16)
– по изделию Б: Дебет счета 20 Кредит счета 25 – 40 000 руб. (= 250 000 руб. * 0,16)
– по изделию В: Дебет счета 20 Кредит счета