Азбука бухгалтерского учета стр. 110

это затраты, произведенные в отчетном периоде, но по сути относящиеся к будущим периодам.
Основной пример таких расходов это расходы на подготовку и освоение нового производства. А также арендная плата за последующие периоды. Также и расходы по подписке на периодическую экономическую и техническую литературу.
Для учета таких расходов используется активный счет 97 «Расходы будущих периодов».
Учет соответствующего расхода делается проводкой типа:
Дебет счета 97 «Расходы будущих периодов»
Кредит счета 10, 50, 51, 70, 69, 76.
А списание этих расходов делается в последующем ежемесячно (или в другие сроки) проводками вида:
Дебет счета 20, 23, 25, 26, 44
Кредит счета 97 «Расходы будущих периодов».
Пример 6.5. Предприятие в ноябре подписалось на периодический журнал экономического содержания на весь следующий год. Расходы на подписку составили 24 000 руб. Бухгалтерские проводки будут иметь вид:
В ноябре:
Дебет счета 97 «Расходы будущих периодов»
Кредит счета 51 «Расчетные счета»
24 000 руб. – подписка на следующий год.
Ежемесячно в следующем году:
Дебет счета 26 «Общехозяйственные расходы»
Кредит счета 97 «Расходы будущих периодов»
2 000 руб. (= 24 000 руб. : 12 месяцев).
Пример 6.6. Предприятие понесло расходы на освоение нового вида продукции – 100 000 руб. Считается, что новая продукция будет выпускаться 4 года с планом выпуска 4 000 изделий за весь срок.
Расчет:
Норма списания расходов на 1 изделие – 25 руб. (= 100 000 руб. : 4 000 шт.).
Бухгалтерские проводки будут иметь вид:
Учтены расходы по подготовке нового производства:
Дебет счета 97 «Расходы будущих периодов»
Кредит счета 10, 70, 69
100 000 руб.
В первом месяце выпуска нового вида продукции выпущено 70 изделий:
Дебет счета 20 «Основное производство»
Кредит счета 97 «Расходы будущих периодов»
1 750 руб. (= 70 шт. * 25 руб.).
6.10. Примеры калькулирования полной и сокращенной производственной себестоимости продукцииПример 6.7. Пример калькулирования полной производственной себестоимости продукции – когда общехозяйственные расходы распределяются между отдельными видами продукции пропорционально, например, зарплате производственных рабочих.
Предприятие производит 2 вида готовой продукции – А и Б.
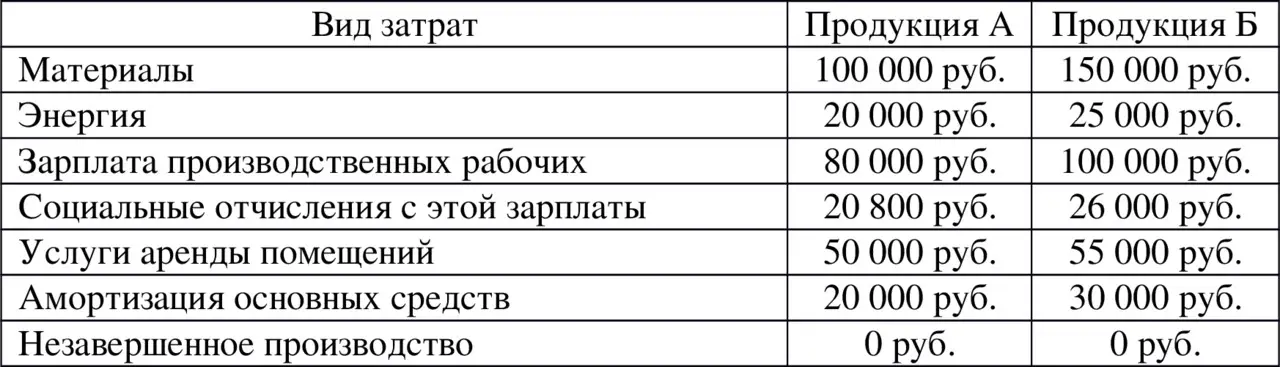
В текущем месяце затраты составили.
Общехозяйственные расходы за текущий месяц составили 66 000 руб.
Бухгалтерские проводки будут иметь вид:
Дебет счета 20 «Основное производство» субсчет «Продукция А»
Кредит счета 10 «Материалы»
100 000 руб. – на себестоимость потребленных материалов.
Дебет счета 20 «Основное производство» субсчет «Продукция Б»
Кредит счета 10 «Материалы»
150 000 руб. – на себестоимость потребленных материалов.
Дебет счета 20 «Основное производство» субсчет «Продукция А»
Кредит счета 60 «Расчеты с поставщиками и подрядчиками»
20 000 руб. – на себестоимость закупленной энергии.
Дебет счета 20 «Основное производство» субсчет «Продукция Б»
Кредит счета 60 «Расчеты с поставщиками и подрядчиками»
25 000 руб. – на себестоимость закупленной энергии.
Дебет счета 20 «Основное производство» субсчет «Продукция А»
Кредит счета 70 «Расчеты с персоналом по оплате труда»
80 000 руб. – на сумму зарплаты производственных рабочих.
Дебет счета 20 «Основное производство» субсчет «Продукция Б»
Кредит счета 70 «Расчеты с персоналом по оплате труда»
100 000 руб. – на сумму зарплаты производственных рабочих.
Дебет счета 20 «Основное производство» субсчет «Продукция А»
Кредит счета 69 «Расчеты по социальному страхованию и обеспечению»
20 800 руб. – социальные отчисления с зарплаты производственных рабочих.
Дебет счета 20 «Основное производство» субсчет «Продукция Б»
Кредит счета 69 «Расчеты по социальному страхованию и обеспечению»
26 000 руб. – социальные отчисления с зарплаты производственных рабочих.
Дебет счета 20 «Основное производство» субсчет «Продукция А»
Кредит счета 76 «Расчеты с разными дебиторами и кредиторами»
50 000 руб. – на себестоимость аренды помещений.
Дебет счета 20 «Основное производство» субсчет «Продукция Б»
Кредит счета 76 «Расчеты с разными дебиторами и кредиторами»
55 000 руб. – на себестоимость аренды помещений.
Дебет счета 20 «Основное производство» субсчет «Продукция А»
Кредит счета 02 «Амортизация основных средств»
20 000 руб. – на сумму начисленной амортизации.
Дебет счета 20 «Основное производство» субсчет «Продукция Б»
Кредит счета 02 «Амортизация основных средств»
30 000 руб. – на сумму начисленной амортизации.
Дебет счета 20 «Основное производство» субсчет «Продукция А»
Кредит счета 26 «Общехозяйственные расходы»
29 333,33 руб. (= 80 000 руб.