Азбука бухгалтерского учета стр. 124

Кредит счета 60 «Расчеты с поставщиками и подрядчиками»
360 руб. – на сумму «входящего» НДС по транспортным услугам.
Дебет счета 90 «Продажи» субсчет 90—2 «Себестоимость продаж»
Кредит счета 44 «Расходы на продажу»
2 000 руб. – на себестоимость услуг сторонней транспортной организации.
Дебет счета 60 «Расчеты с поставщиками и подрядчиками»
Кредит счета 51 «Расчетные счета»
2 360 руб. – оплачены услуги транспортной организации.
Дебет счета 68 «Расчеты по налогам и сборам»
Кредит счета 19 «Налог на добавленную стоимость по приобретенным ценностям»
360 руб. – сумма уплаченного НДС (сумма «входящего» НДС) показана в составе налоговых вычетов.
Дебет счета 51 «Расчетные счета»
Кредит счета 62 «Расчеты с покупателями и заказчиками»
118 000 руб. – получены деньги от покупателя за доставленную продукцию.
Дебет счета 90 «Продажи» субсчет 90—9 «Прибыль/убыток от продаж»
Кредит счета 99 «Прибыли и убытки»
18 000 руб. (= 118 000 руб. – 80 000 руб. – 18 000 руб. – 2 000 руб.) – на сумму прибыли от продажи продукции.
7.7. Таблица бухгалтерских проводок по учету готовой продукции 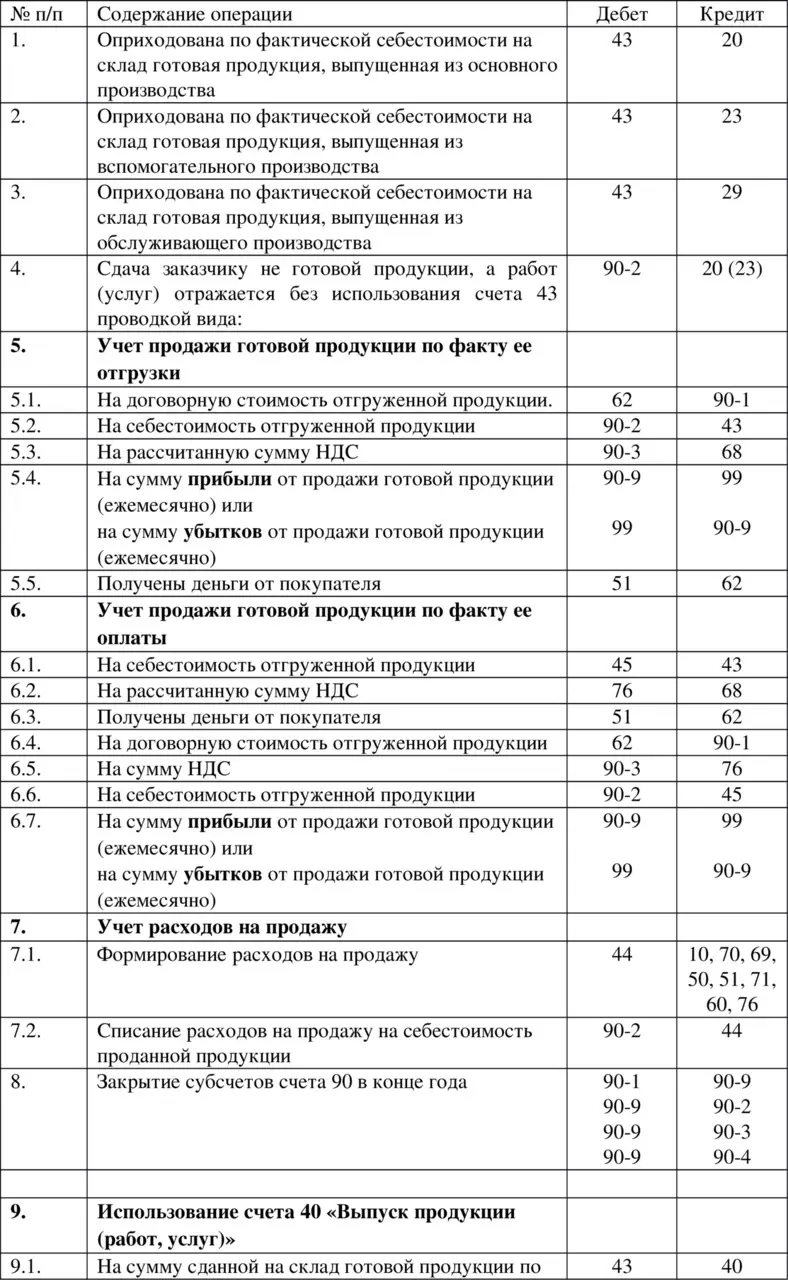
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ ГОТОВОЙ ПРОДУКЦИИ (ЧАСТЬ 1)
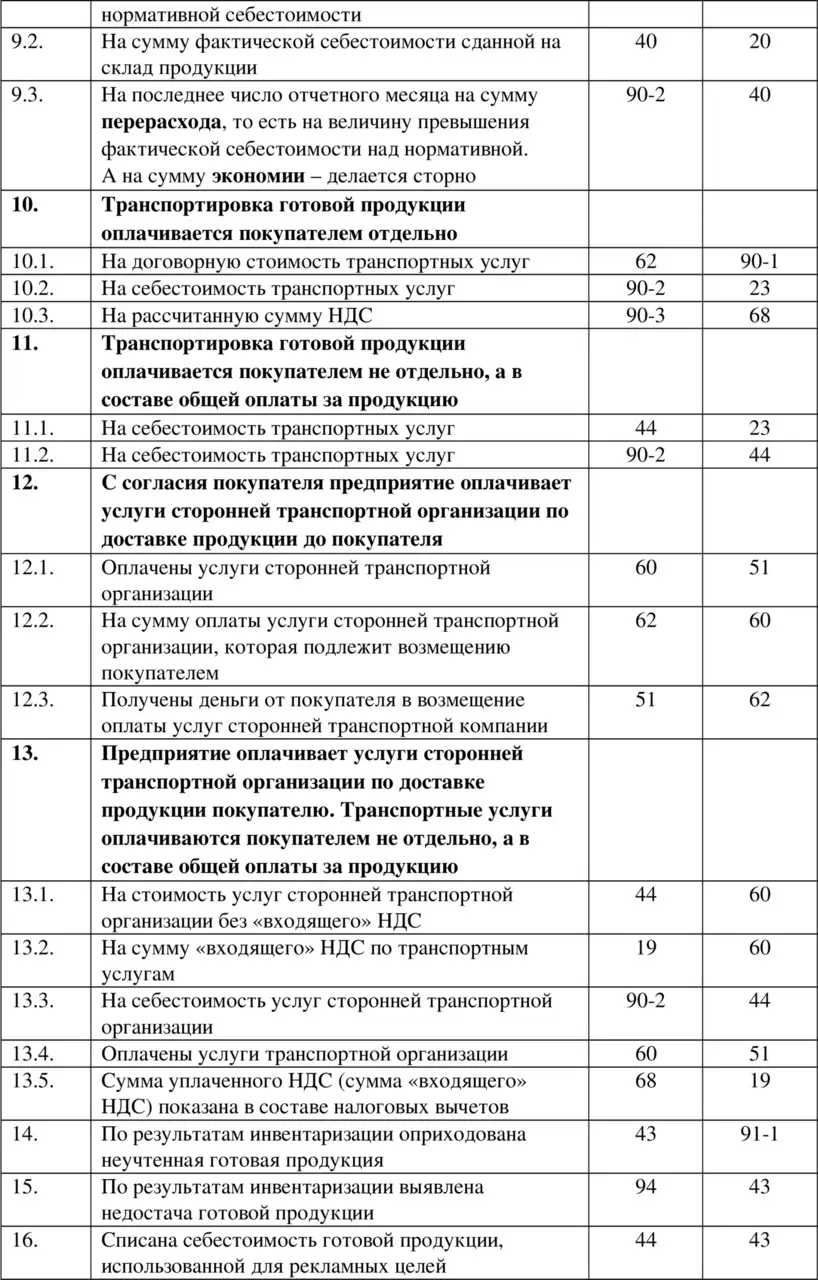
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ ГОТОВОЙ ПРОДУКЦИИ (ЧАСТЬ 2)
Глава 8. Учет товаров
8.1. Поступление товаровТовары это то, что предприятие покупает исключительно для перепродажи. Товары учитываются на активном счете 41 «Товары».
Пример 8.1. Торговая организация закупила товаров на сумму 236 000 руб. (в том числе «входящий» НДС – 36 000 руб.). Товары учитываются по покупным ценам . Бухгалтерские проводки будут иметь вид:
Дебет счета 41 «Товары»
Кредит счета 60 «Расчеты с поставщиками и подрядчиками»
200 000 руб. – на стоимость товаров без «входящего» НДС.
Дебет счета 19 «Налог на добавленную стоимость по приобретенным ценностям»
Кредит счета 60 «Расчеты с поставщиками и подрядчиками»
36 000 руб. – на сумму «входящего» НДС по купленным товарам.
Дебет счета 60 «Расчеты с поставщиками и подрядчиками»
Кредит счета 51 «Расчетные счета»
236 000 руб. – денежные средства перечислены поставщику товаров.
Дебет счета 68 «Расчеты по налогам и сборам»
Кредит счета 19 «Налог на добавленную стоимость по приобретенным ценностям»
36 000 руб. – сумма уплаченного продавцу НДС (сумма «входящего» НДС) показана в составе налоговых вычетов.
Для организаций, которые занимаются розничной торговлей, разрешается учитывать товары по продажной цене . Делается это для удобства контроля за товаром, контроля материально-ответственных лиц. В таких случаях используется пассивный счет 42 «Торговая наценка».
Пример 8.2. Используем данные предыдущего примера с тем отличием, что товары по учетной политике розничной торговой организации учитываются по продажным ценам . Продажная цена закупленного товара – 250 000 руб. Бухгалтерские проводки будут иметь вид (повторяющиеся проводки указаны наклонным шрифтом):
Дебет счета 41 «Товары»
Кредит счета 60 «Расчеты с поставщиками и подрядчиками»
200 000 руб. – на стоимость товаров без «входящего» НДС.
Дебет счета 19 «Налог на добавленную стоимость по приобретенным ценностям»
Кредит счета 60 «Расчеты с поставщиками и подрядчиками»
36 000 руб. – на сумму «входящего» НДС по купленным товарам.
Дебет счета 41 «Товары»
Кредит счета 42 «Торговая наценка»
50 000 руб. (= 250 000 руб. – 200 000 руб.) – учтена торговая наценка.
Дебет счета 60 «Расчеты с поставщиками и подрядчиками»
Кредит счета 51 «Расчетные счета»
236 000 руб. – денежные средства перечислены поставщику товаров.
Дебет счета 68 «Расчеты по налогам и сборам»
Кредит счета 19 «Налог на добавленную стоимость по приобретенным ценностям»
36 000 руб. – сумма уплаченного продавцу НДС (сумма «входящего» НДС) показана в составе налоговых вычетов.
Пример 8.3. Торговая организация выдала своему подотчетному лицу на закупку товара 25 000 руб. Подотчетное лицо закупило товар на сумму 23 600 руб. у юридического лица, о чем есть подтверждающие документы (в том числе «входящий» НДС – 3 600 руб.). Неизрасходованные деньги 1 400 руб. возвращены в кассу. Бухгалтерские проводки будут иметь вид:
Дебет счета 71 «Расчеты с подотчетными лицами»
Кредит счета 50 «Касса»
25 000 руб. – выданы под отчет деньги из кассы.
Дебет счета 41 «Товары»
Кредит счета 71 «Расчеты с подотчетными лицами»
20 000 руб. – на стоимость товаров без «входящего» НДС.
Дебет