Азбука бухгалтерского учета стр. 127

«Расходы на продажу»
24 000 руб. – учтены в себестоимости продаж понесенные расходы на продажу (комиссионное вознаграждение).
Дебет счета 51 «Расчетные счета»
Кредит счета 76 «Расчеты с разными дебиторами и кредиторами»
207 680 руб. (= 236 000 руб. – 28 320 руб.) – получены денежные средства от комиссионера (за вычетом стоимости посреднических услуг).
Дебет счета 68 «Расчеты по налогам и сборам»
Кредит счета 19 «Налог на добавленную стоимость по приобретенным ценностям»
4 320 руб. – сумма «входящего» НДС показана в составе налоговых вычетов.
Дебет счета 90 «Продажи» субсчет 90—9 «Прибыль/убыток от продаж»
Кредит счета 99 «Прибыли и убытки»
46 000 руб. (= 236 000 руб. – 130 000 руб.– 36 000 руб. – 24 000 руб.) – на сумму прибыли от продаж товара за месяц.
Пример 8.10. Продажа товаров, принятых на комиссию: Торговая организация (комиссионер) принимает на комиссию товары для реализации, принадлежащие комитенту. Продажная стоимость товаров – 236 000 руб. Комиссионное вознаграждение за продажу принятых товаров – 12%, то есть – 28 320 руб. (= 236 000 руб. * 12%). Денежные средства перечисляются через расчетный счет торговой организации (комиссионера). Бухгалтерские проводки будут иметь вид:
Дебет забалансового счета 004 «Товары, принятые на комиссию»
236 000 руб. – на стоимость принятого товара.
Дебет счета 62 «Расчеты с покупателями и заказчиками»
Кредит счета 76 «Расчеты с разными дебиторами и кредиторами»
236 000 руб. – комиссионер отгрузил товар покупателю.
Кредит забалансового счета 004 «Товары, принятые на комиссию»
236 000 руб. – комиссионер отгрузил товар покупателю.
Дебет счета 51 «Расчетные счета»
Кредит счета 62 «Расчеты с покупателями и заказчиками»
236 000 руб. – комиссионер получил денежные средства от покупателя товара.
Дебет счета 76 «Расчеты с разными дебиторами и кредиторами»
Кредит счета 90 «Продажи» субсчет 90—1 «Выручка»
28 320 руб. – на сумму комиссионного вознаграждения.
Дебет счета 90 «Продажи» субсчет 90—3 «Налог на добавленную стоимость»
Кредит счета 68 «Расчеты по налогам и сборам»
4 320 руб. (= 28 320 руб. : 118 * 18) – на рассчитанную сумму «исходящего» НДС.
Дебет счета 90 «Продажи» субсчет 90—9 «Прибыль/убыток от продаж»
Кредит счета 99 «Прибыли и убытки»
24 000 руб. (= 28 320 руб. – 4 320 руб.) – на сумму прибыли от посреднической продажи товара.
Дебет счета 76 «Расчеты с разными дебиторами и кредиторами»
Кредит счета 51 «Расчетные счета»
207 680 руб. (= 236 000 руб. – 28 320 руб.) – сумма выручки за продажу товара за минусом комиссионного вознаграждения перечисляется комитенту.
8.3. Таблица бухгалтерских проводок по учету товаров 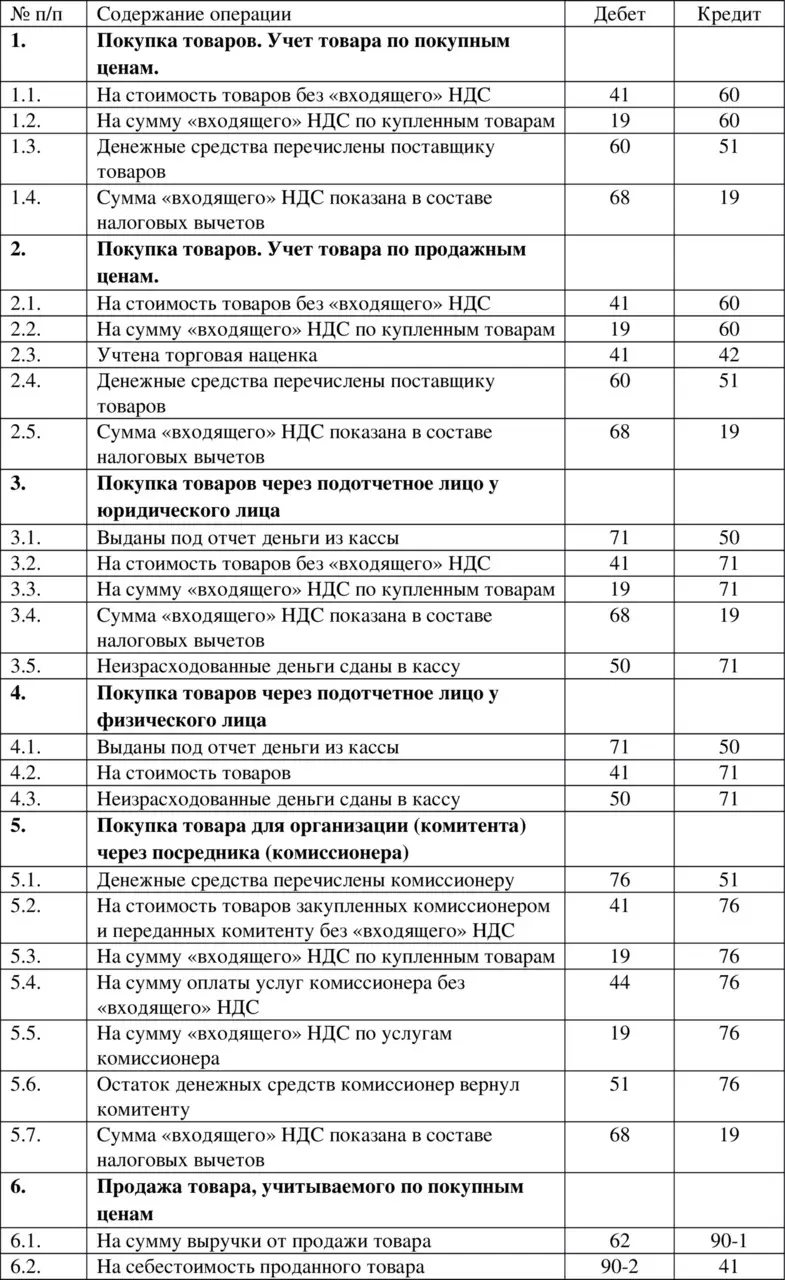
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ ТОВАРОВ (ЧАСТЬ 1)
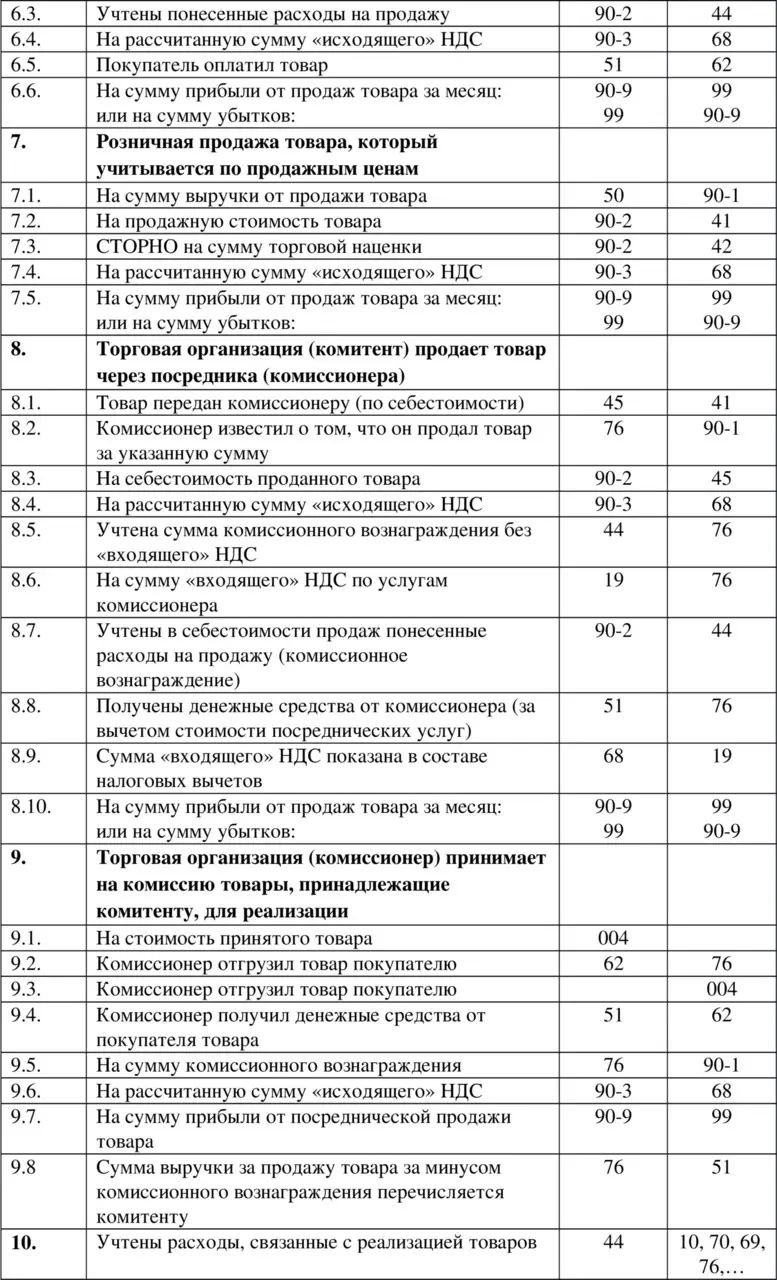
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ ТОВАРОВ (ЧАСТЬ 2)
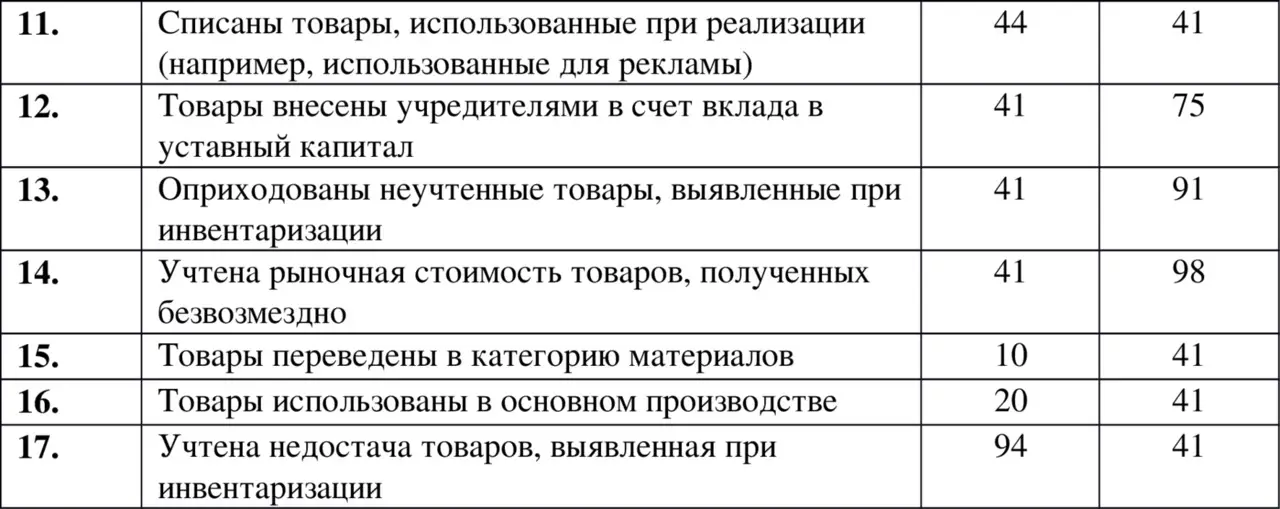
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ ТОВАРОВ (ЧАСТЬ 3)
8.1. Поступление товаровТовары это то, что предприятие покупает исключительно для перепродажи. Товары учитываются на активном счете 41 «Товары».
Пример 8.1. Торговая организация закупила товаров на сумму 236 000 руб. (в том числе «входящий» НДС – 36 000 руб.). Товары учитываются по покупным ценам . Бухгалтерские проводки будут иметь вид:
Дебет счета 41 «Товары»
Кредит счета 60 «Расчеты с поставщиками и подрядчиками»
200 000 руб. – на стоимость товаров без «входящего» НДС.
Дебет счета 19 «Налог на добавленную стоимость по приобретенным ценностям»
Кредит счета 60 «Расчеты с поставщиками и подрядчиками»
36 000 руб. – на сумму «входящего» НДС по купленным товарам.
Дебет счета 60 «Расчеты с поставщиками и подрядчиками»
Кредит счета 51 «Расчетные счета»
236 000 руб. – денежные средства перечислены поставщику товаров.
Дебет счета 68 «Расчеты по налогам и сборам»
Кредит счета 19 «Налог на добавленную стоимость по приобретенным ценностям»
36 000 руб. – сумма уплаченного продавцу НДС (сумма «входящего» НДС) показана в составе налоговых вычетов.
Для организаций, которые занимаются розничной торговлей, разрешается учитывать товары по продажной цене . Делается это для удобства контроля за товаром, контроля материально-ответственных лиц. В таких случаях используется пассивный счет 42 «Торговая наценка».
Пример 8.2. Используем данные предыдущего примера с тем отличием, что товары по учетной политике розничной торговой организации учитываются по продажным ценам . Продажная цена закупленного товара – 250 000 руб. Бухгалтерские проводки будут иметь вид (повторяющиеся проводки указаны наклонным шрифтом):
Дебет счета 41 «Товары»
Кредит счета 60 «Расчеты с поставщиками и подрядчиками»