Азбука бухгалтерского учета стр. 131

отражается по кредиту счета 51.
Иногда бывает, что банк неверно зачислит на расчетный счет или спишет с расчетного счета денежные средства организации. В таких случаях ошибки, обнаруженные при проверке банковских выписок, отражаются на счете 76 «Расчеты с разными дебиторами и кредиторами» субсчет 76—2 «Расчеты по претензиям»:
Дебет субсчета 76—2 Кредит счета 51 – отражена сумма, ошибочно списанная с расчетного счета,
Дебет счета 51 Кредит субсчета 76—2 – отражена сумма, ошибочно зачисленная на расчетный счет.
Бухгалтерские проводки по счету 51 представлены в нижеследующей таблице:
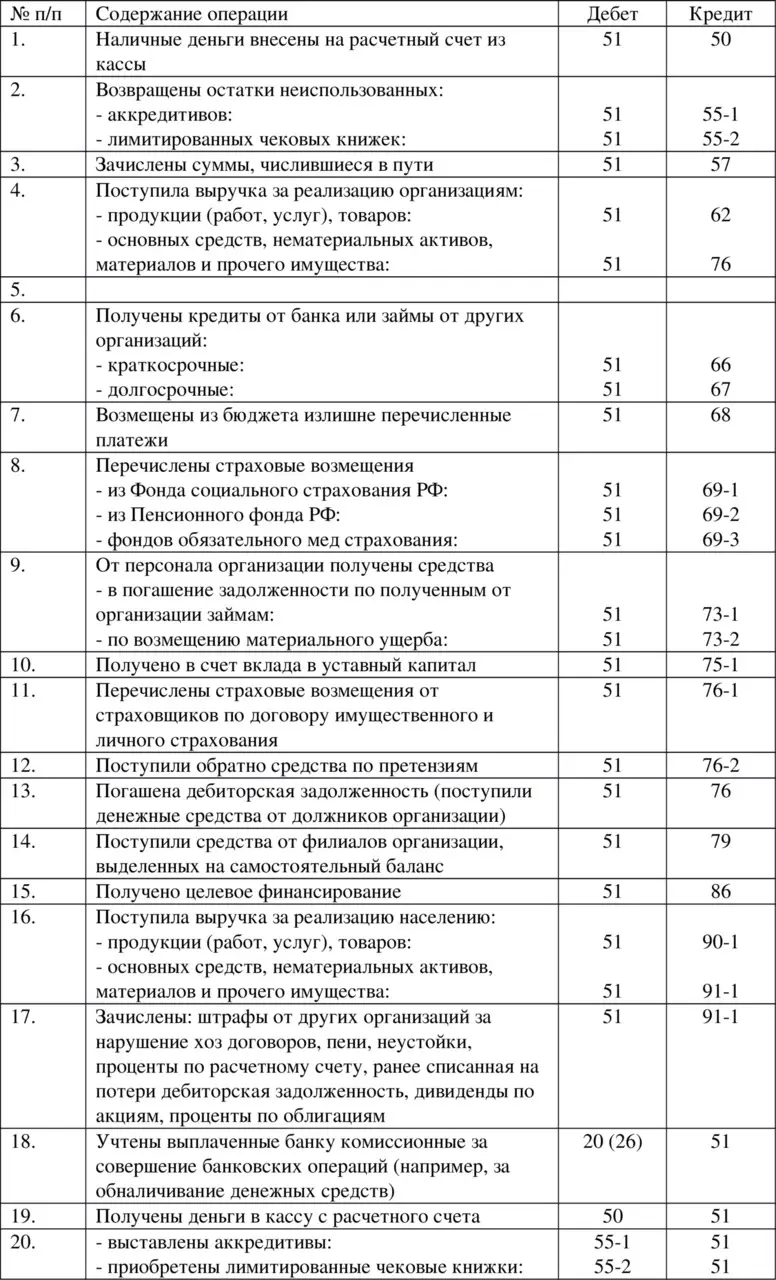
Бухгалтерские проводки по счету 51 (часть 1)
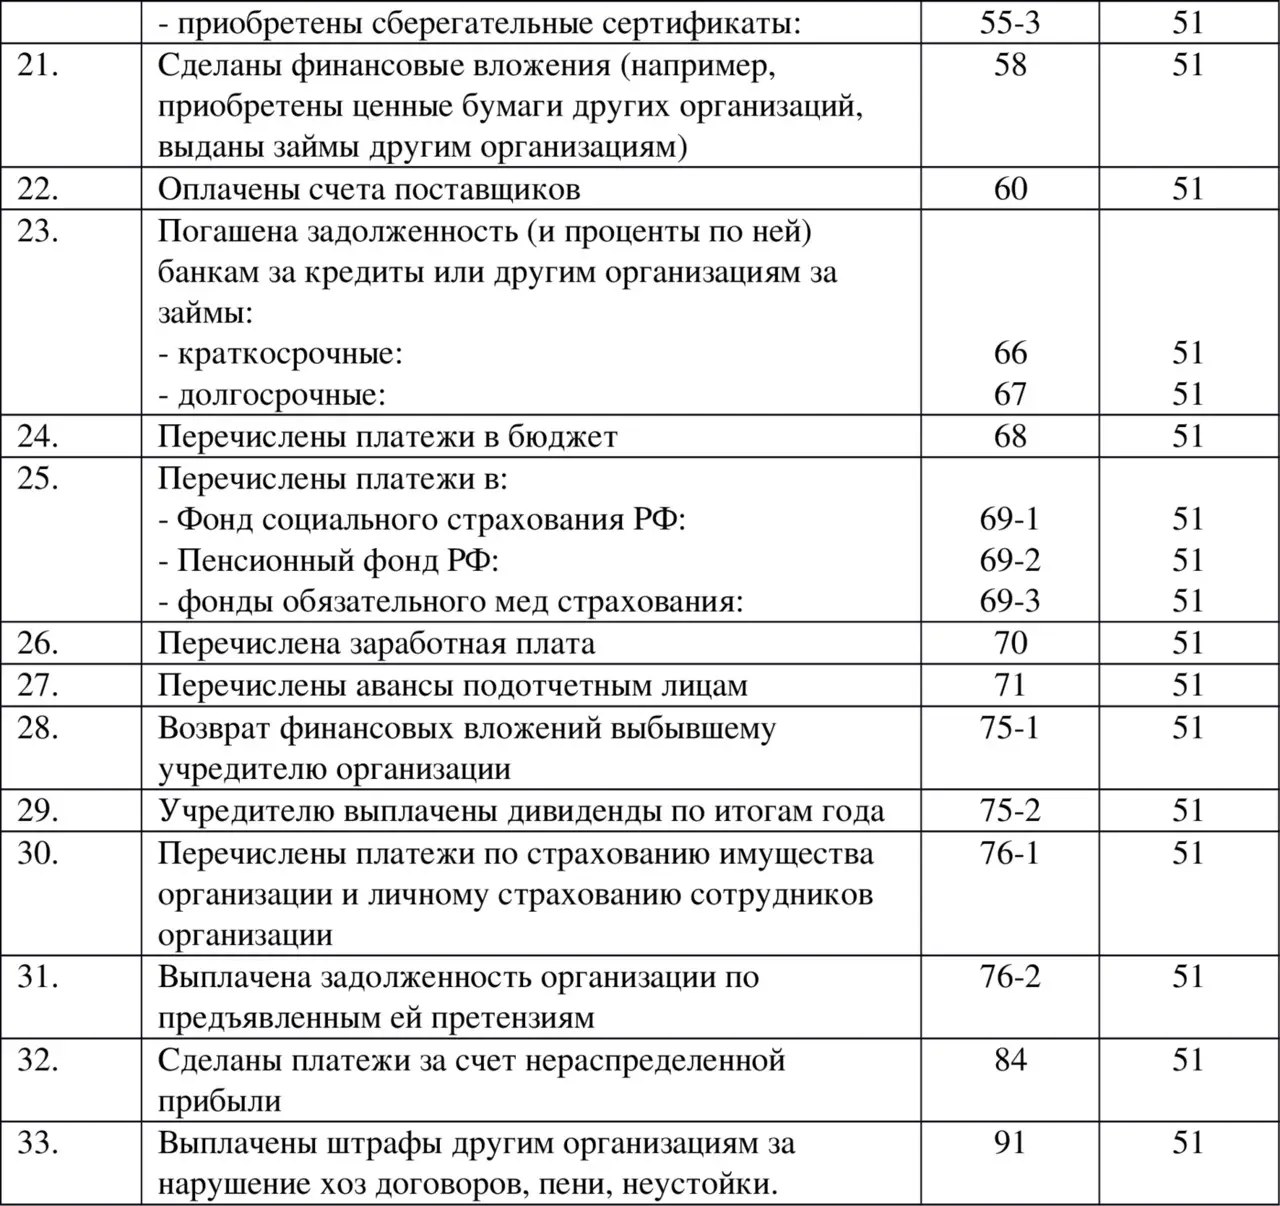
Бухгалтерские проводки по счету 51 (часть 2)
Следует сказать, что банк может списать денежные средства с расчетного счета организации только по ее поручению или с ее согласия. В бесспорном порядке (без согласия организации) банк
может списать денежные средства только в исключительных случаях:
– по решению суда,
– по требованию налоговой инспекции по результатам проверки (недоимки и пени),
– за услуги банка (в соответствии с договором).
9.2. Денежные средства и денежные документы в кассеДля учета наличия и движения денежных средств в кассе организации используется активный счет 50 «Касса».
По дебету счета 50 учитывается поступление в кассу организации денежных средств и денежных документов (например, билетов, почтовых марок). По кредиту счета 50 учитывается выдача из кассы денежных средств и денежных документов.
Бухгалтерские проводки по счету 50 представлены в нижеследующей таблице:
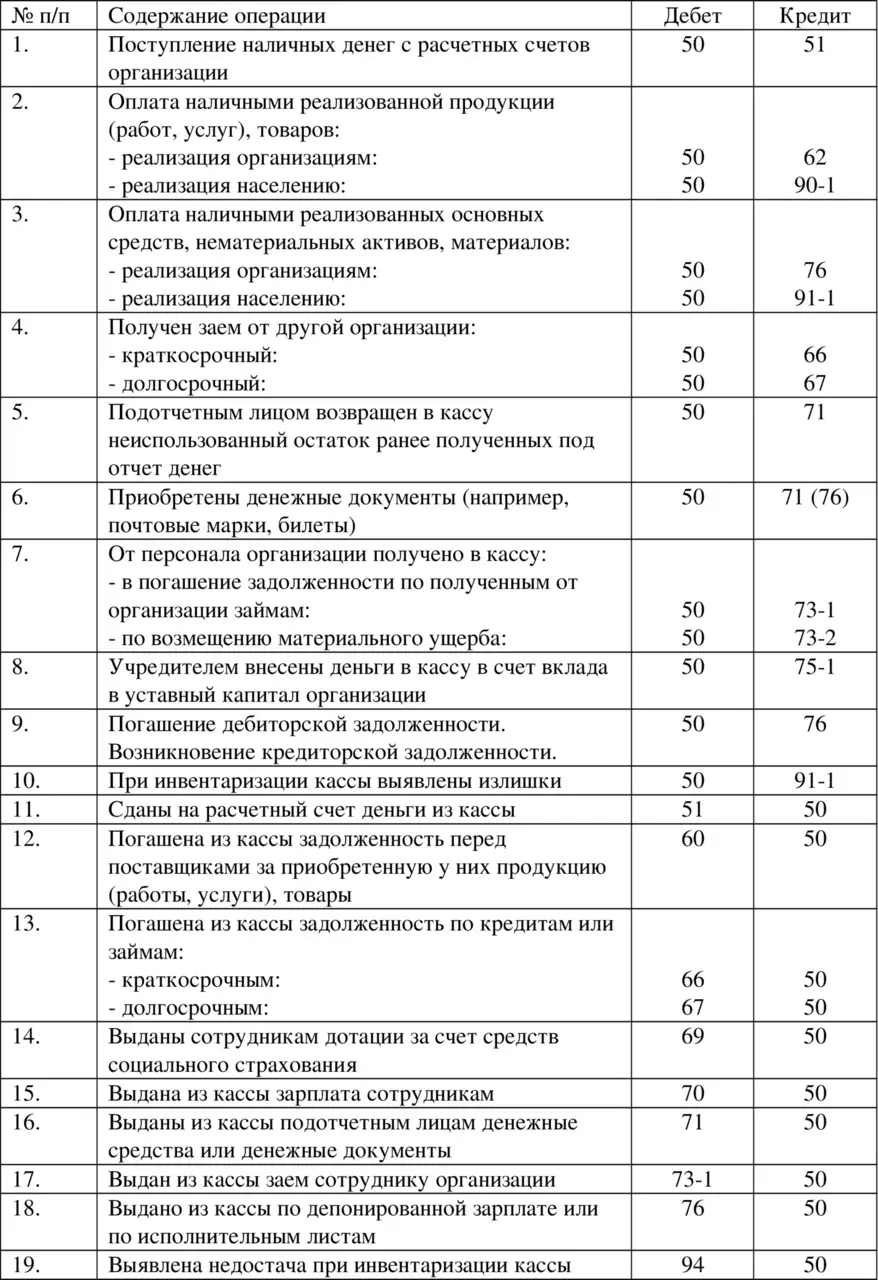
Бухгалтерские проводки по счету 50
Денежные документы – билеты, почтовые марки, марки государственной пошлины и т. п. – учитываются на субсчете 50—3 «Денежные документы». Поступление в кассу денежных документов учитывается по дебету субсчета 50—3, а выдача учитывается по кредиту счета 50—3.
Пример 9.1. Организация приобрела для сотрудника, отправляющегося в командировку, железнодорожные билеты на сумму 2 500 руб. Бухгалтерские проводки будут иметь вид:
Дебет счета 76 «Расчеты с разными дебиторами и кредиторами»
Кредит счета 51 «Расчетные счета»
2 500 руб. – оплачены билеты.
Дебет счета 50 «Касса» субсчет 50—3 «Денежные документы»
Кредит счета 76 «Расчеты с разными дебиторами и кредиторами»
2 500 руб. – билеты получены в кассу.
Дебет счета 71 «Расчеты с подотчетными лицами»
Кредит счета 50 «Касса» субсчет 50—3 «Денежные документы»
2 500 руб. – билеты выданы командируемому сотруднику.
Дебет счета 26 «Общехозяйственные расходы»
Кредит счета 71 «Расчеты с подотчетными лицами»
2 500 руб. – стоимость билетов включена в общехозяйственные расходы.
9.3. Денежные средства в валютеЗакон «О валютном регулировании и валютном контроле»:
– разрешает производить расчеты в иностранной валюте между резидентами и нерезидентами без ограничений,
– запрещает проводить расчеты в иностранной валюте между резидентами .
Резиденты – это юридические лица, созданные в соответствии с законодательством РФ, и физические лица, являющиеся гражданами РФ.
Нерезиденты – это юридические лица, созданные в соответствии с законодательством иностранных государств и находящиеся за пределами территории РФ, и физические лица, не являющиеся гражданами РФ.
Таким образом, валютный счет в банке открывают организации, которые осуществляют внешнеэкономическую деятельность. Банк должен иметь соответствующую лицензию Центрального банка РФ на ведение валютных операций.
Для учета наличия и движения валютных средств на своих банковских счетах организации используют активный счет 52 «Валютные счета».
К счету 52 открываются субсчета:
52—1 «Транзитный валютный счет»,
52—2 «Текущий валютный счет»,
52—3 «Специальный транзитный валютный счет».
Все поступающие валютные средства организация вначале учитывает на счете 52—1 «Транзитный валютный счет».
Организация имеет право купить валюту на зарубежные командировочные расходы, на выполнения обязательств по договорам с зарубежными партнерами. Для этого используется субсчет 52—3 «Специальный транзитный валютный счет», на который зачисляется только валюта, купленная за рубли на валютном рынке. Если организация не использовала приобретенную валюту в течении 7 дней, то банк обязан продать эту валюту обратно.
Выручка от продажи продукции (работ, услуг), товаров на экспорт сначала зачисляется на субсчет 52—1 «Транзитный валютный счет»:
Дебет счета 52 «Валютные счета» субсчет 52—1 «Транзитный валютный счет»
Кредит счета 62 (90).
Если часть валютной выручки предприятие предполагает продать, то эта операция начинается с проводки:
Дебет счета 57 «Переводы в пути»
Кредит счета 52 «Валютные счета» субсчет 52—1 «Транзитный