Азбука бухгалтерского учета стр. 134

счета 60 «Расчеты с поставщиками и подрядчиками»
Кредит счета 55 «Специальные счета в банках» субсчет 55—1 «Аккредитивы»
118 000 руб. – выплачено поставщику.
Дебет счета 68 «Расчеты по налогам и сборам»
Кредит счета 19 «Налог на добавленную стоимость по приобретенным ценностям»
18 000 руб. – сумма уплаченного НДС (сумма «входящего» НДС) показана в составе налоговых вычетов.
Для расчетов могут использоваться чеки. Расчетный чек – это письменное поручение банку перечислить средства лицу, предъявившему чек к оплате.
Выдавая чековую книжку, банк указывает лимит, на который можно выписывать чеки. Этот лимит устанавливает предприятие. Срок использования чековой книжки устанавливает банк – не более 6 месяцев. Сами же чеки действительны в течении 10 дней, не считая даты выписки.
Сейчас чеки используются редко, так как не имеют достаточных степеней защиты.
Для учета расчетов чеками используется активный счет 55 «Специальные счета в банках» субсчет 55—2 «Чековые книжки».
Пример 9.5. По поручению предприятия банк депонировал для выдачи чековой книжки 200 000 руб. Предприятие использовало чековую книжку для закупки материалов на сумму 118 000 руб. (в том числе «входящий» НДС – 18 000 руб.). Неиспользованные чеки возвращены в банк. Бухгалтерские проводки будут иметь вид:
Дебет счета 55 «Специальные счета в банках» субсчет 55—2 «Чековые книжки»
Кредит счета 51 «Расчетные счета»
200 000 руб. – депонированная банком сумма для выдачи чековой книжки.
Дебет счета 10 «Материалы»
Кредит счета 60 «Расчеты с поставщиками и подрядчиками»
100 000 руб. – на стоимость товаров без «входящего» НДС.
Дебет счета 19 «Налог на добавленную стоимость по приобретенным ценностям»
Кредит счета 60 «Расчеты с поставщиками и подрядчиками»
18 000 руб. – на сумму «входящего» НДС по полученным товарам.
Дебет счета 60 «Расчеты с поставщиками и подрядчиками»
Кредит счета 55 «Специальные счета в банках» субсчет 55—2 «Чековые книжки»
118 000 руб. – выплачено поставщику.
Дебет счета 68 «Расчеты по налогам и сборам»
Кредит счета 19 «Налог на добавленную стоимость по приобретенным ценностям»
18 000 руб. – сумма уплаченного НДС (сумма «входящего» НДС) показана в составе налоговых вычетов.
Дебет счета 51 «Расчетные счета»
Кредит счета 55 «Специальные счета в банках» субсчет 55—2 «Чековые книжки»
82 000 руб. (= 200 000 руб. – 118 000 руб.) – возвращены в банк неиспользованные чеки.
9.1. Денежные средства на расчетном счетеДля учета операций на расчетных счетах организации используется активный счет 51 «Расчетные счета».
Поступление денежных средств на расчетные счета организации отражается по дебету счета 51, а списание денежных средств отражается по кредиту счета 51.
Иногда бывает, что банк неверно зачислит на расчетный счет или спишет с расчетного счета денежные средства организации. В таких случаях ошибки, обнаруженные при проверке банковских выписок, отражаются на счете 76 «Расчеты с разными дебиторами и кредиторами» субсчет 76—2 «Расчеты по претензиям»:
Дебет субсчета 76—2 Кредит счета 51 – отражена сумма, ошибочно списанная с расчетного счета,
Дебет счета 51 Кредит субсчета 76—2 – отражена сумма, ошибочно зачисленная на расчетный счет.
Бухгалтерские проводки по счету 51 представлены в нижеследующей таблице:
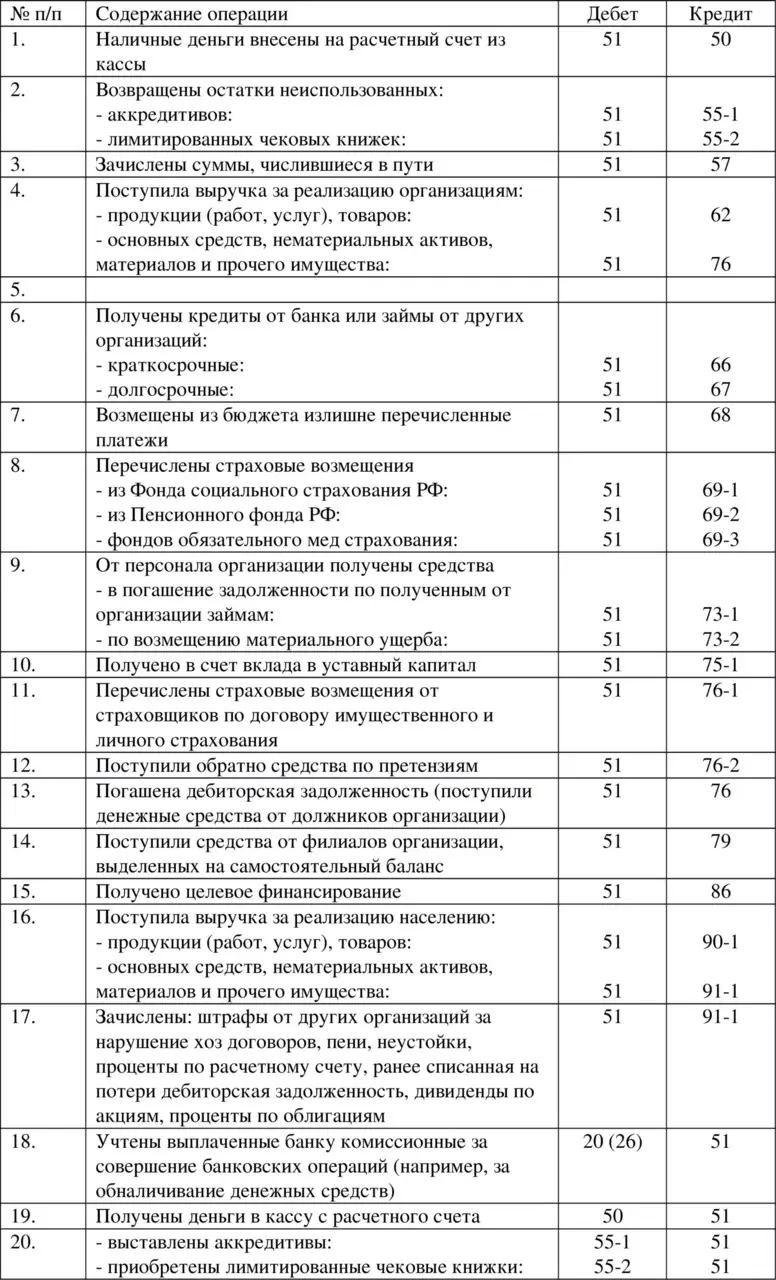
Бухгалтерские проводки по счету 51 (часть 1)
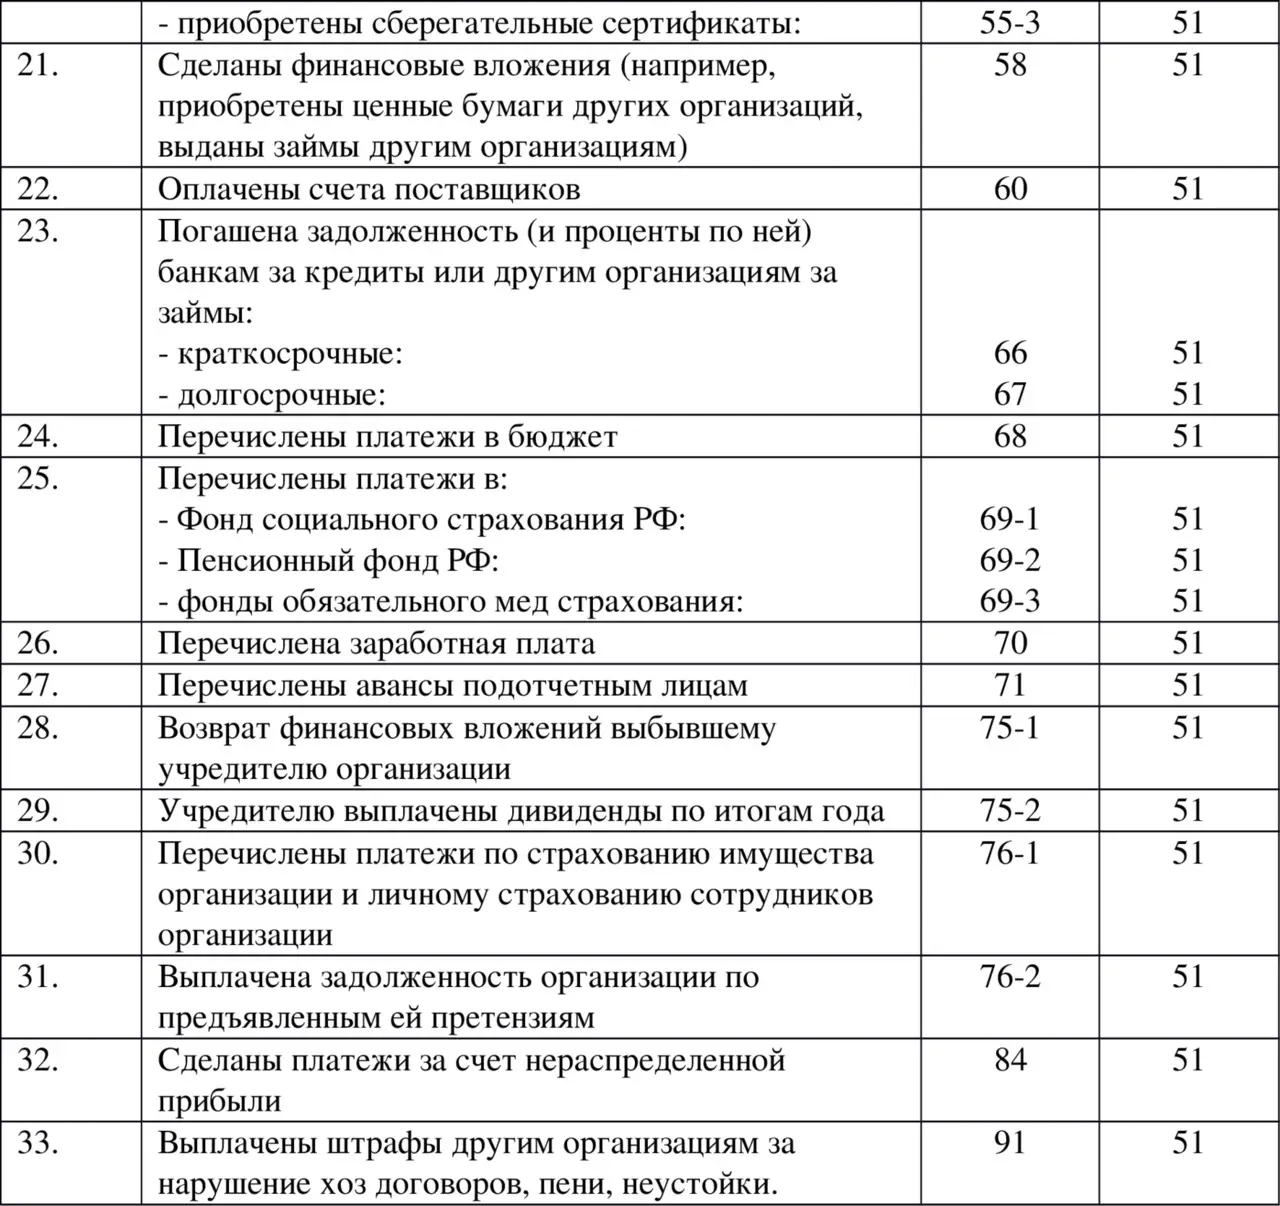
Бухгалтерские проводки по счету 51 (часть 2)
Следует сказать, что банк может списать денежные средства с расчетного счета организации только по ее поручению или с ее согласия. В бесспорном порядке (без согласия организации) банк может списать денежные средства только в исключительных случаях:
– по решению суда,
– по требованию налоговой инспекции по результатам проверки (недоимки и пени),
– за услуги банка (в соответствии с договором).
9.2. Денежные средства и денежные документы в кассеДля учета наличия и движения денежных средств в кассе организации используется активный счет 50 «Касса».
По дебету счета 50 учитывается поступление в кассу организации денежных средств и денежных документов (например, билетов, почтовых марок). По кредиту счета 50 учитывается выдача из кассы денежных средств и денежных документов.
Бухгалтерские проводки по счету 50 представлены в нижеследующей таблице:
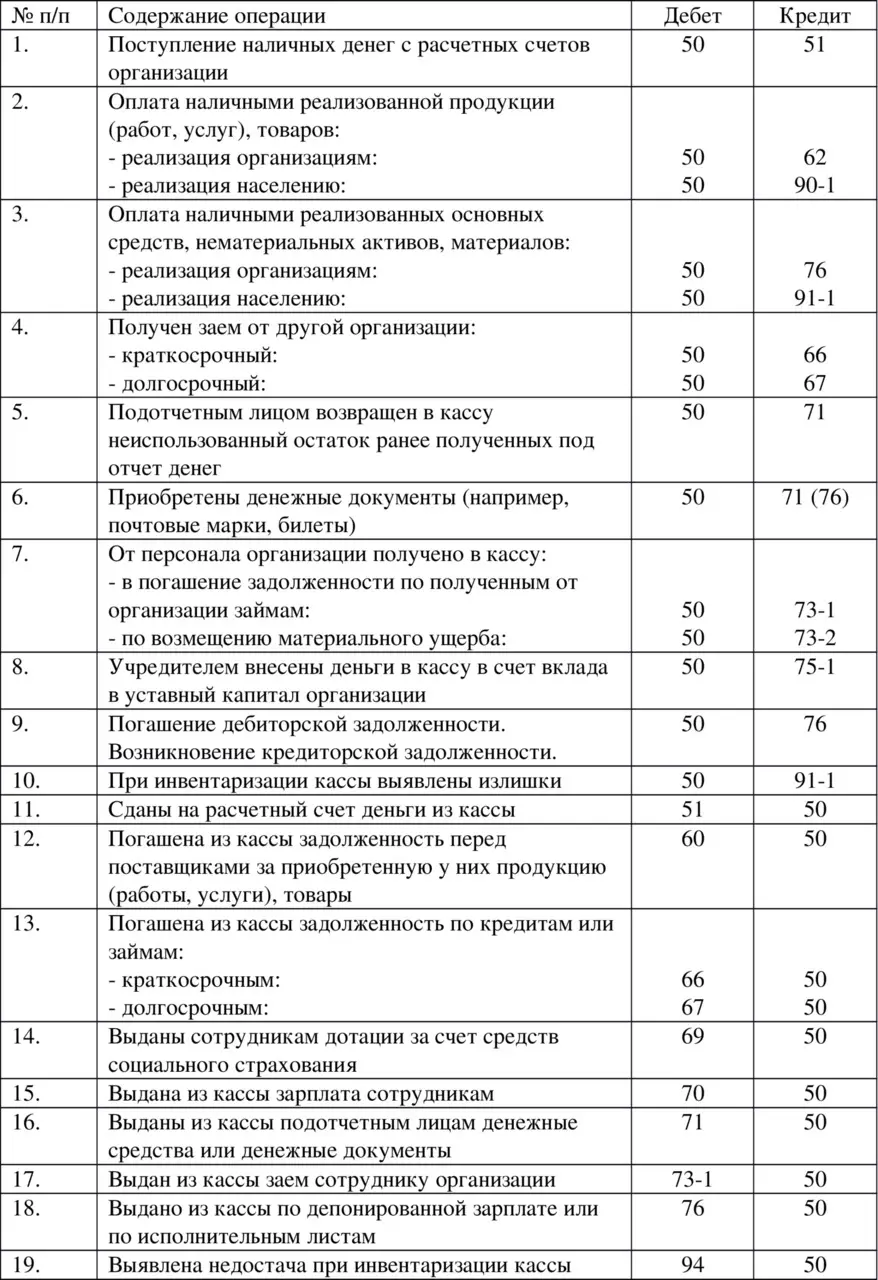
Бухгалтерские проводки по счету 50
Денежные документы – билеты, почтовые марки, марки государственной пошлины и т. п. – учитываются на субсчете 50—3 «Денежные документы». Поступление в кассу денежных документов учитывается по дебету субсчета 50—3, а выдача учитывается по кредиту