Азбука бухгалтерского учета стр. 157

Финансовый результат от продажи акций:
Дебет счета 91 «Прочие доходы и расходы» субсчет 91—9 «Сальдо прочих доходов и расходов»
Кредит счета 99 «Прибыли и убытки»
20 000 руб. (= 125 000 руб. – 100 000 руб. – 5 000 руб.) – финансовый результат.
12.6. Резервы под обесценение финансовых вложенийЕсли проверка организацией имеющихся финансовых вложений подтверждает устойчивое и существенное снижение стоимости финансовых вложений, то организация обязана образовать соответствующий резерв на величину разницы между учетной и установившейся стоимостью этих финансовых вложений. Для этого используется пассивный счет 59 «Резервы под обесценение финансовых вложений». По кредиту счета 59 учитывается создание резерва, а по дебету – его использование.
Образование и пополнение (увеличение) резерва учитывается проводкой:
Дебет счета 91 «Прочие доходы и расходы» субсчет 91—2 «Прочие расходы»
Кредит счета 59 «Резервы под обесценение финансовых вложений».
Если по результатам проверки (оценки) выявляется повышение стоимости финансовых вложений, то на величину повышения делается проводка:
Дебет счета 59 «Резервы под обесценение финансовых вложений».
Кредит счета 91 «Прочие доходы и расходы» субсчет 91—1 «Прочие доходы».
Если соответствующий актив организация продает, то делается проводка возвращения величины соответствующего ранее созданного резерва:
Дебет счета 59 «Резервы под обесценение финансовых вложений».
Кредит счета 91 «Прочие доходы и расходы» субсчет 91—1 «Прочие доходы».
В соответствии с Налоговым Кодексом РФ суммы созданных резервов и суммы возвращенных резервов под обесценение ценных бумаг для целей исчисления налога на прибыль не учитываются.
12.7. Таблица бухгалтерских проводок по учету финансовых вложений 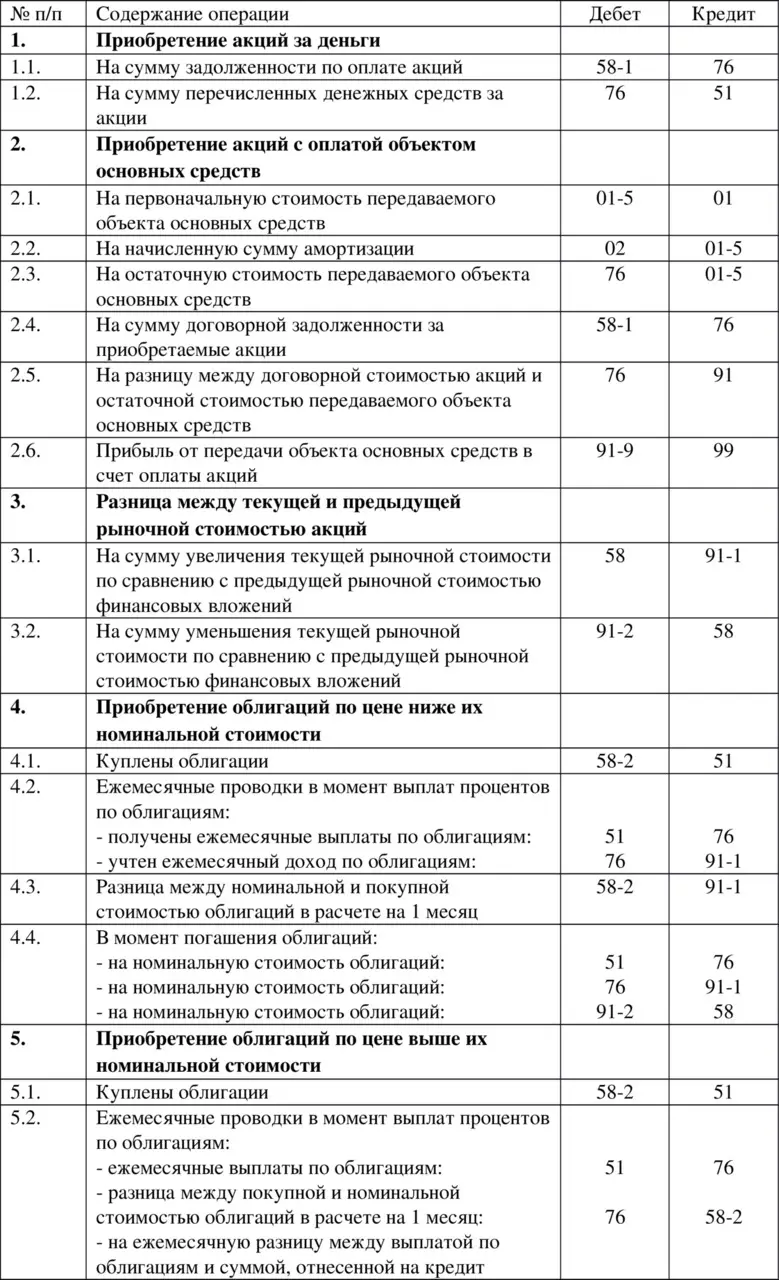
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ ФИНАНСОВЫХ ВЛОЖЕНИЙ (ЧАСТЬ 1)
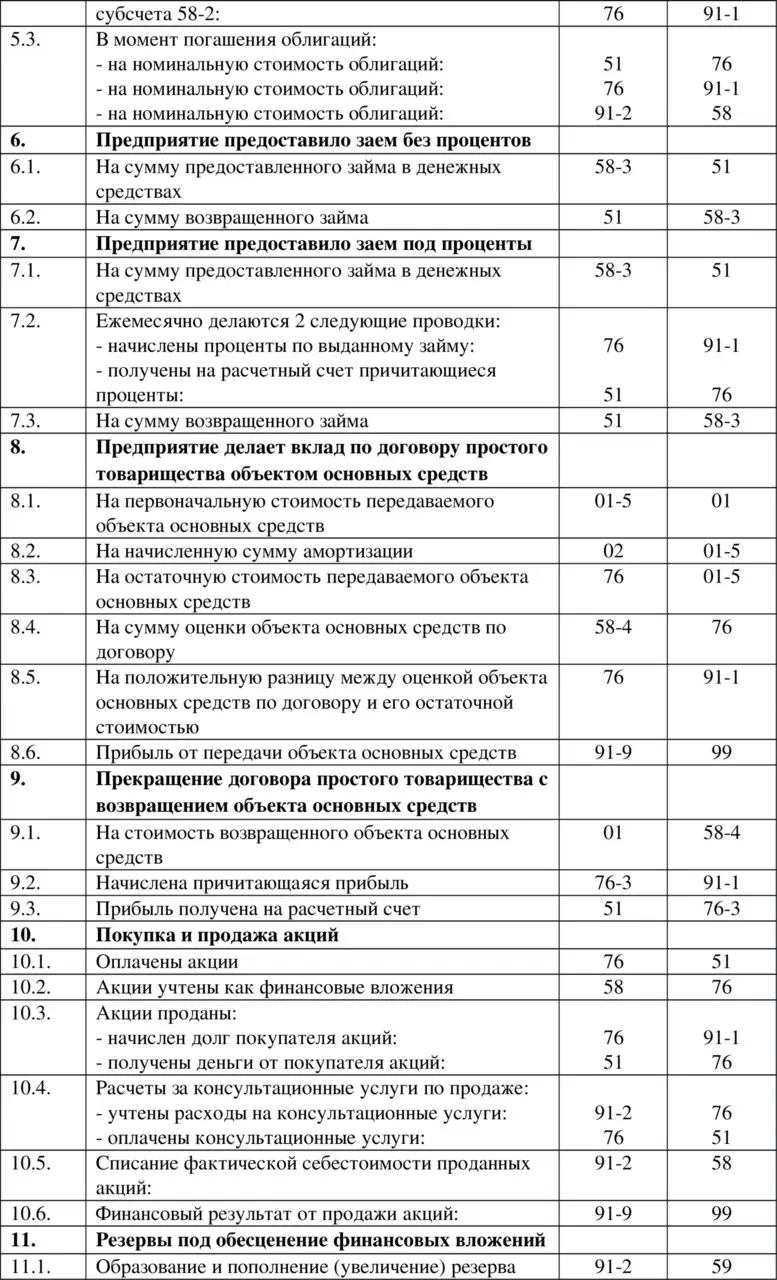
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ ФИНАНСОВЫХ ВЛОЖЕНИЙ (ЧАСТЬ 2)
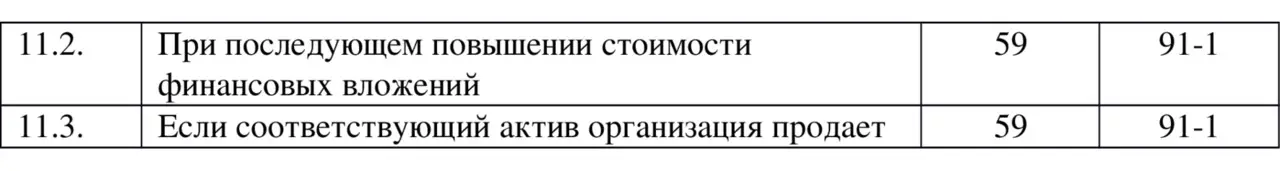
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ ФИНАНСОВЫХ ВЛОЖЕНИЙ (ЧАСТЬ 3)
12.1. Финансовые вложения в паи и акцииНаличие и движение инвестиций организации в акции акционерных обществ, уставные капиталы других организаций учитываются на активном счете 58 «Финансовые вложения» на субсчете 58—1 «Паи и акции».
В соответствии с п.3 ПБУ 10/99 выбытие активов в счет вкладов в уставные капиталы других организаций, приобретение акций и иных ценных бумаг других организаций расходами организации не признаются, если это делалось не с целью перепродажи.
Пример 12.1. Предприятие приобрело акции другого предприятия на сумму 200 000 руб. за денежные средства. В соответствии с учредительными документами это не является предметом деятельности предприятия. Бухгалтерские проводки будут иметь вид:
Дебет счета 58 «Финансовые вложения» субсчет 58—1 «Паи и акции»
Кредит счета 76 «Расчеты с разными дебиторами и кредиторами»
200 000 руб. – на сумму задолженности по оплате акций.
Дебет счета 76 «Расчеты с разными дебиторами и кредиторами»
Кредит счета 51 «Расчетные счета»
200 000 руб. – на сумму перечисленных денежных средств за акции.
Пример 12.2. Предприятие приобрело акции другого предприятия на сумму 200 000 руб., причем в счет оплаты акций передало объект основных средств первоначальной стоимостью 250 000 руб. с начисленной амортизацией 70 000 руб. В соответствии с учредительными документами это не является предметом деятельности предприятия. Бухгалтерские проводки будут иметь вид:
Дебет счета 01 «Основные средства» субсчет 01—5 «Выбытие основных средств»
Кредит счета 01 «Основные средства»
250 000 руб. – на первоначальную стоимость передаваемого объекта основных средств.
Дебет счета 02 «Амортизация основных средств»
Кредит счета 01 «Основные средства» субсчет 01—5 «Выбытие основных средств»
70 000 руб. – на начисленную сумму амортизации.
Дебет счета 76 «Расчеты с разными дебиторами и кредиторами»
Кредит счета 01 «Основные средства» субсчет 01—5 «Выбытие основных средств»
180 000 руб. (= 250 000 руб. – 70 000 руб.) – на остаточную стоимость передаваемого объекта основных средств.
Дебет счета 58 «Финансовые вложения» субсчет 58—1 «Паи и акции»
Кредит счета 76 «Расчеты с разными дебиторами и кредиторами»
200 000 руб. – на сумму задолженности за приобретаемые акции.
Дебет счета 76 «Расчеты с разными дебиторами и кредиторами»
Кредит счета 91 «Прочие доходы и расходы» субсчет 91—1 «Прочие доходы»
20 000 руб. (= 200 000 руб. – 180 000 руб.) – на разницу между стоимостью акций и остаточной стоимостью передаваемого объекта основных средств.
Дебет счета 91 «Прочие доходы