Азбука бухгалтерского учета стр. 19

– сумма начисленной за один месяц амортизации для выбранной амортизационной группы, В – не первоначальный, а остаточный баланс выбранной амортизационной группы на начало месяца, k – месячная норма амортизации для выбранной амортизационной группы, которая определяется по следующей таблице:
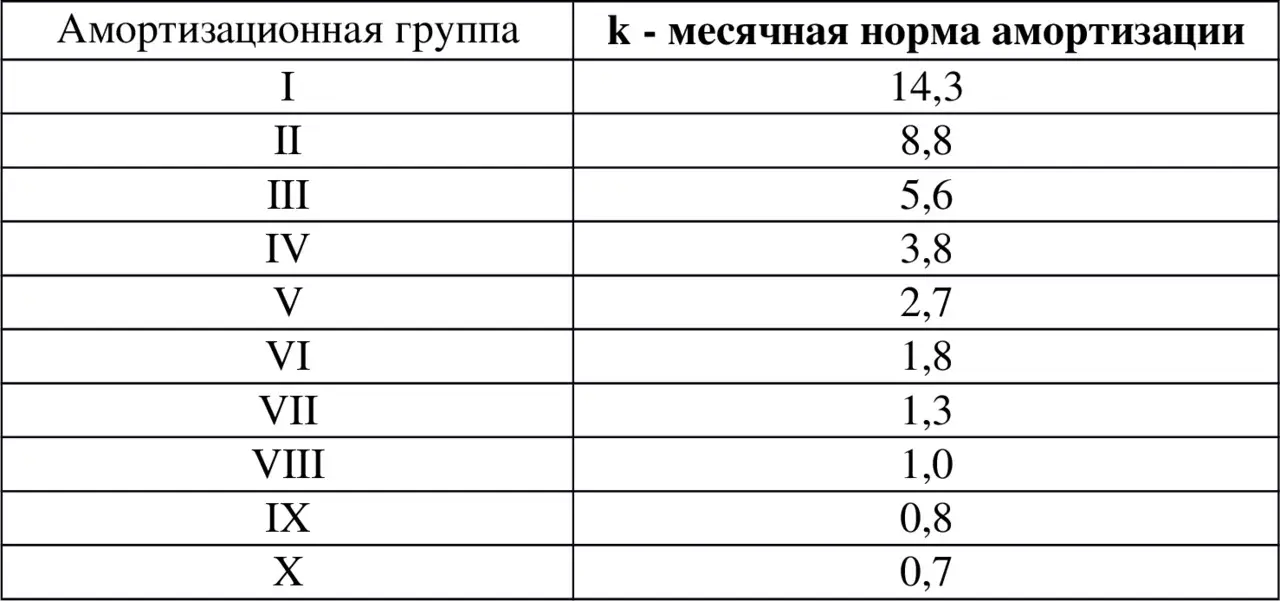
B – остаточный баланс амортизационной группы на начало выбранного месяца определяется как остаточный баланс на начало предыдущего месяца, уменьшенный на амортизацию группы за предыдущий месяц. Начинается расчет, естественно, с определения амортизации за первый месяц, где в качестве остаточного баланса В выбранной группы выступает первоначальная стоимость этой выбранной группы объектов основных средств.
Суммарный баланс выбранной амортизационной группы может увеличиваться. Это происходит по мере ввода в эксплуатацию объектов основных средств, которые должны входить в выбранную амортизационную группу.
Первоначальная стоимость таких вводимых в эксплуатацию объектов увеличивает суммарный баланс соответствующей амортизационной группы.
Объекты могут выбывать из амортизационных групп. Тогда суммарный баланс соответствующей амортизационной группы уменьшается на остаточную стоимость выбывающего объекта. Соответствующая остаточная стоимость выбывающего объекта определяется по следующей формуле:
Sn = S * (1 – 0,01 * k) n ,
где Sn – остаточная стоимость выбывающего объекта по истечении n месяцев после включения объекта в соответствующую амортизационную группу, S – первоначальная (восстановительная) стоимость выбывающего объекта, k – месячная норма амортизации (с учетом возможного повышающего или понижающего коэффициента), n – число полных месяцев нахождения объекта в составе амортизационной группы, не считая периода (в полных месяцах), в течении которого объект не входил в состав амортизируемого имущества.
В соответствии с п.12 ст. 259.2 НК РФ в случае, когда суммарный баланс амортизационной группы станет менее 20 000 руб., то в следующем месяце после достижения этой суммы, налогоплательщик вправе ликвидировать соответствующую группу. В этом случае суммарный баланс ликвидируемой группы относится на внереализационные расходы текущего периода.
В соответствии с п. 13 ст. 259.2 НК РФ налогоплательщик может исключить из амортизационной группы объект основных средств, у которого истек срок полезного использования. Но при этом суммарный баланс соответствующей амортизационной суммы не изменяется. То есть объект снимается с налогового учета только по количеству – как наименование.
Пример 2.11. Организация приобрела и ввела в эксплуатацию станок первоначальной стоимостью 150 000 руб. Срок полезного использования станка составляет 5 лет, то есть 60 месяцев. Для простоты предположим, что в соответствующей амортизационной группе находиться только один этот объект (станок).
Срок полезного использования станка – 5 лет, то есть он относится к III амортизационной группе, в которой месячная норма амортизации k = 5,6.
По приведенной выше формуле сумма амортизации за первый месяц будет равна:
А = В * k / 100 = 150 000 руб. * 5,6 / 100 = 8 400 руб.
Сумма амортизации за второй месяц:
А = В * k / 100 = (150 000 – 8 400) руб. * 5,6 / 100 = 141 600 руб. * 5,6 / 100 = 7 929,6 руб.
Сумма амортизации за третий месяц:
А = В * k / 100 = (141 600 – 7 929,6) руб. * 5,6 / 100 = 133 670,4 руб. * 5,6 / 100 = 7 485,54 руб.
И так далее до полного списания амортизационной группы (в нашем случае состоящей только из одного объекта – станка).
Заметим, что основные средства приобретаются постоянно и постоянно могут пополняться соответствующие амортизационные группы, что делает процесс начисления амортизации практически бесконечным.
2.12. Ремонт основных средствВ соответствии с п. 67 Методических указаний по учету основных средств: Затраты по ремонту объекта основных средств отражаются в бухгалтерском учете по дебету соответствующих счетов затрат на производство (расходов на продажу) в корреспонденции с кредитом счетов учета производственных затрат.
Пример 2.12. Организация осуществляет ремонт производственного помещения своими силами. Имели место следующие затраты:
– израсходовано материалов – 1 000 руб.
– начислена зарплата рабочим – 4 000 руб.
– социальные отчисления с зарплаты (26% с суммы зарплаты) – 1 040 руб.
Бухгалтерские проводки будут иметь вид:
Дебет счета 20 «Основное производство»
Кредит счета 10 «Материалы» субсчет 10—8 «Строительные материалы»
1 000 руб. – израсходованные на ремонт материалы отнесены на производственные расходы.
Дебет счета 20 «Основное производство»
Кредит счета 70