Азбука бухгалтерского учета стр. 29

«Расчеты по налогам и сборам»
Кредит счета 19 «Налог на добавленную стоимость по приобретенным ценностям»
720 руб. – отражен налоговый вычет.
4. Возврат объекта арендодателю:
Кредит счета 001 «Арендованные основные средства»
120 000 руб. – на стоимость возвращенного объекта.
Бухгалтерские проводки у арендодателя:
1. Передача объекта арендатору:
Дебет счета 01 «Основные средства» субсчет 01—2 «Основные средства, сданные в аренду»
Кредит счета 01 «Основные средства» субсчет 01—1 «Основные средства в эксплуатации»
120 000 руб. – на стоимость объекта, переданного в аренду.
2. Начисление амортизации (ежемесячная проводка):
Дебет счета 91 «Прочие доходы и расходы» субсчет 91—2 «Прочие расходы»
Кредит счета 02 «Амортизация основных средств»
1 000 руб. (= 120 000 руб. * 10% : 12 месяцев) – на сумму текущей месячной амортизации.
3. Расчеты по арендной плате:
Дебет счета 76 «Расчеты с разными дебиторами и кредиторами»
Кредит счета 91 «Прочие доходы и расходы» субсчет 91—1 «Прочие доходы»
2 360 руб. – на сумму начисленной арендной платы.
Дебет счета 91 «Прочие доходы и расходы» субсчет 91—2 «Прочие расходы»
Кредит счета 68 «Расчеты по налогам и сборам»
360 руб. – на сумму НДС.
Дебет счета 51 «Расчетные счета»
Кредит счета 76 «Расчеты с разными дебиторами и кредиторами»
2 360 руб. – на сумму полученной арендной платы.
4. Возврат объекта от арендатора:
Дебет счета 01 «Основные средства» субсчет 01—1 «Основные средства в эксплуатации»
Кредит счета 01 «Основные средства» субсчет 01—2 «Основные средства, сданные в аренду»
120 000 руб. – на стоимость возвращенного объекта.
Пример 2.35. Используем данные предыдущего примера с тем изменением, что теперь предоставление имущества в аренду является предметом деятельности арендодателя.
Бухгалтерские проводки у арендатора не изменятся.
Бухгалтерские проводки у арендодателя:
1. Передача объекта арендатору (без изменений):
Дебет счета 01 «Основные средства» субсчет 01—2 «Основные средства, сданные в аренду»
Кредит счета 01 «Основные средства» субсчет 01—1 «Основные средства в эксплуатации»
120 000 руб. – на стоимость объекта, переданного в аренду.
2. Начисление амортизации (ежемесячная проводка):
Дебет счета 20 «Основное производство»
Кредит счет 02 «Амортизация основных средств»
1 000 руб. (= 120 000 руб. * 10% : 12 месяцев) – на сумму текущей месячной амортизации.
3. Расчеты по арендной плате:
Дебет счета 62 «Расчеты с покупателями и заказчиками»
Кредит счета 90 «Продажи» субсчет 90—1 «Выручка»
2 360 руб. – на сумму начисленной арендной платы.
Дебет счета 90 «Продажи» субсчет 90—3 «Налог на добавленную стоимость»
Кредит счета 68 «Расчеты по налогам и сборам»
360 руб. – на сумму НДС.
Дебет счета 51 «Расчетные счета»
Кредит счета 62 «Расчеты с покупателями и заказчиками»
2 360 руб. – на сумму полученной арендной платы.
4. Возврат объекта от арендатора (без изменений):
Дебет счета 01 «Основные средства» субсчет 01—1 «Основные средства в эксплуатации»
Кредит счета 01 «Основные средства» субсчет 01—2 «Основные средства, сданные в аренду»
120 000 руб. – на стоимость возвращенного объекта.
2.21. Таблица бухгалтерских проводок по учету основных средств 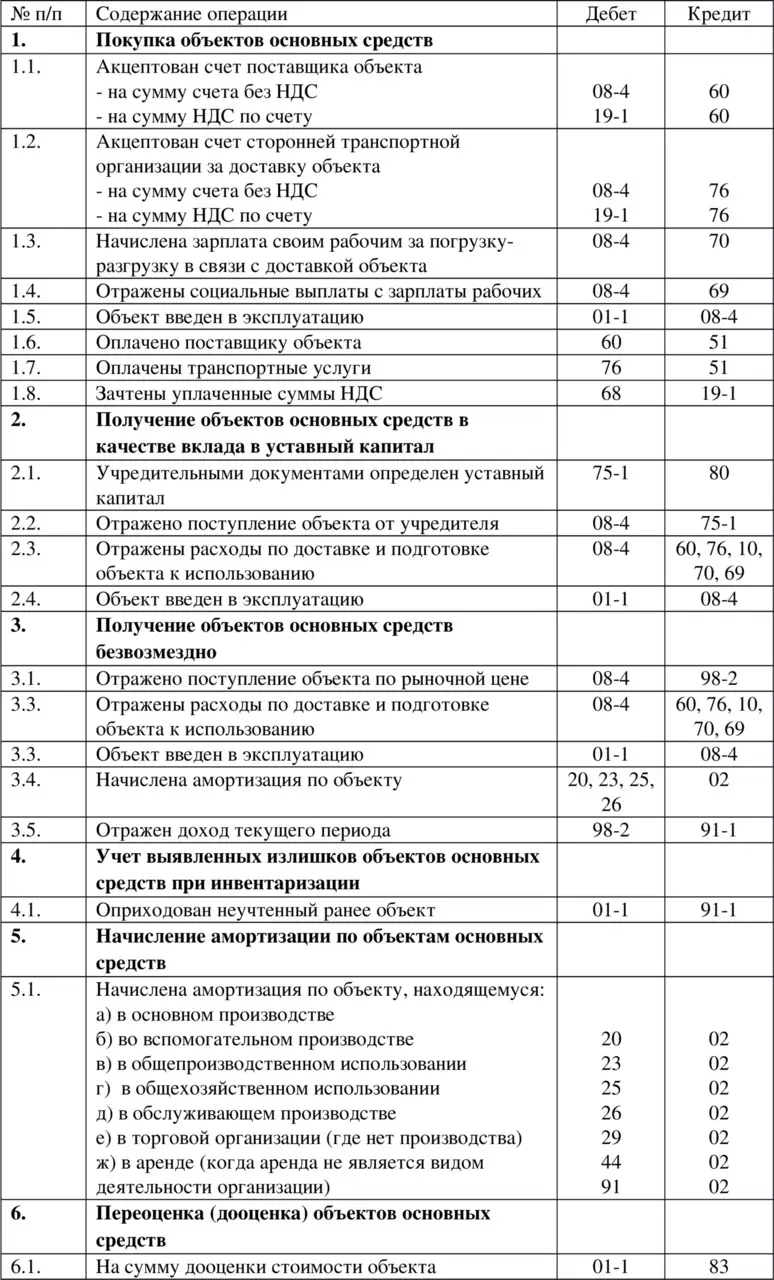
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ ОСНОВНЫХ СРЕДСТВ (ЧАСТЬ 1)
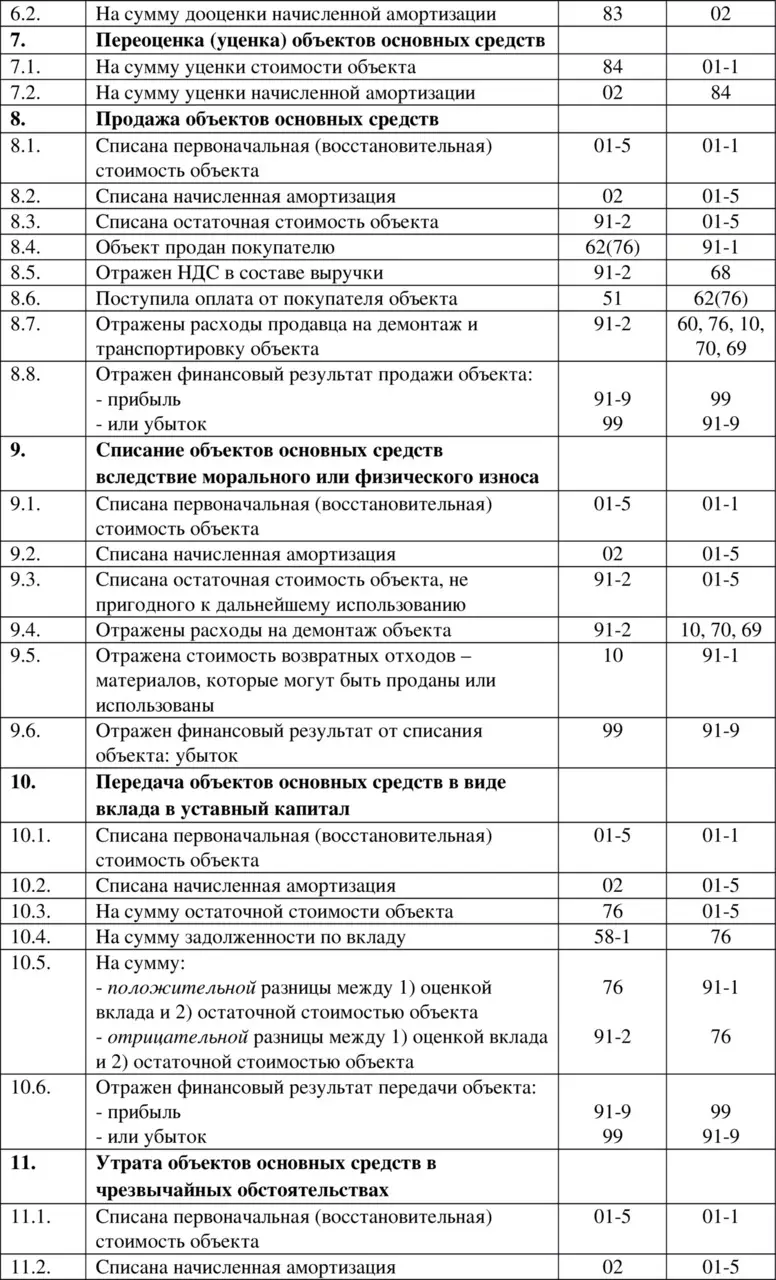
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ ОСНОВНЫХ СРЕДСТВ (ЧАСТЬ 2)
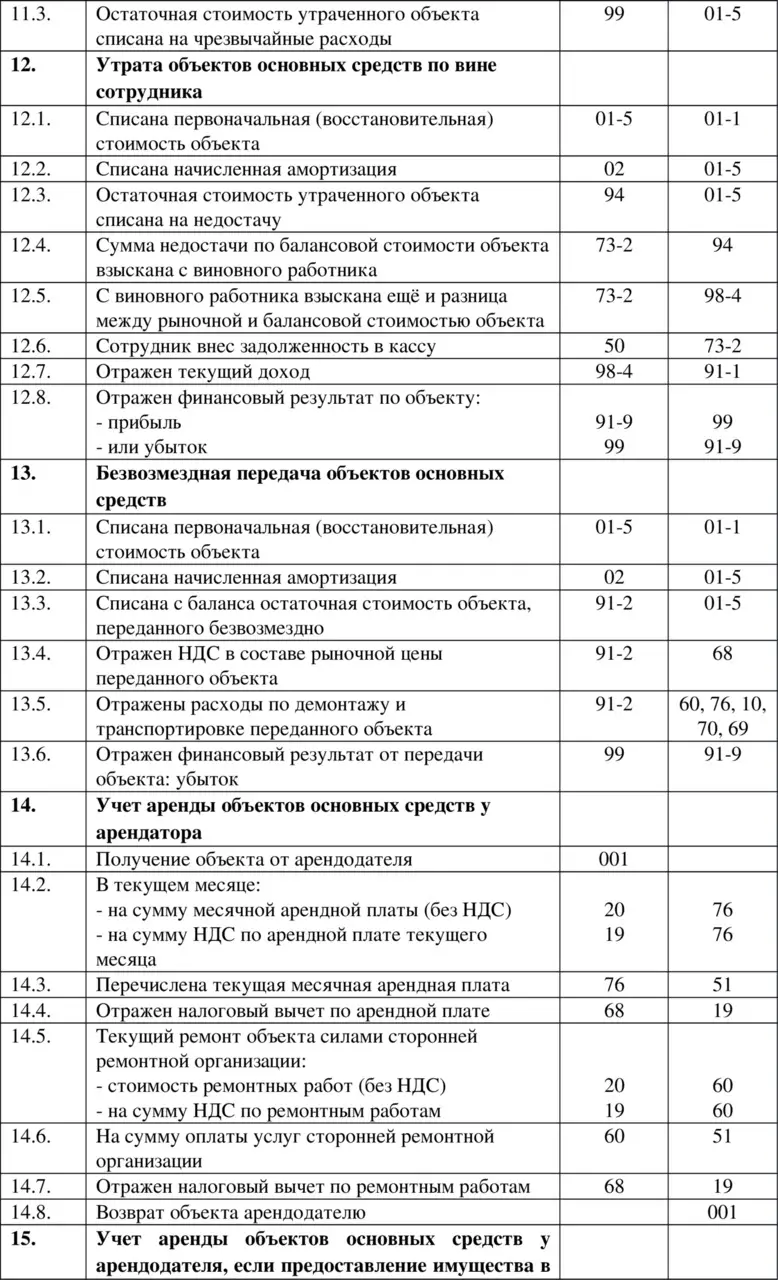
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ ОСНОВНЫХ СРЕДСТВ (ЧАСТЬ 3)
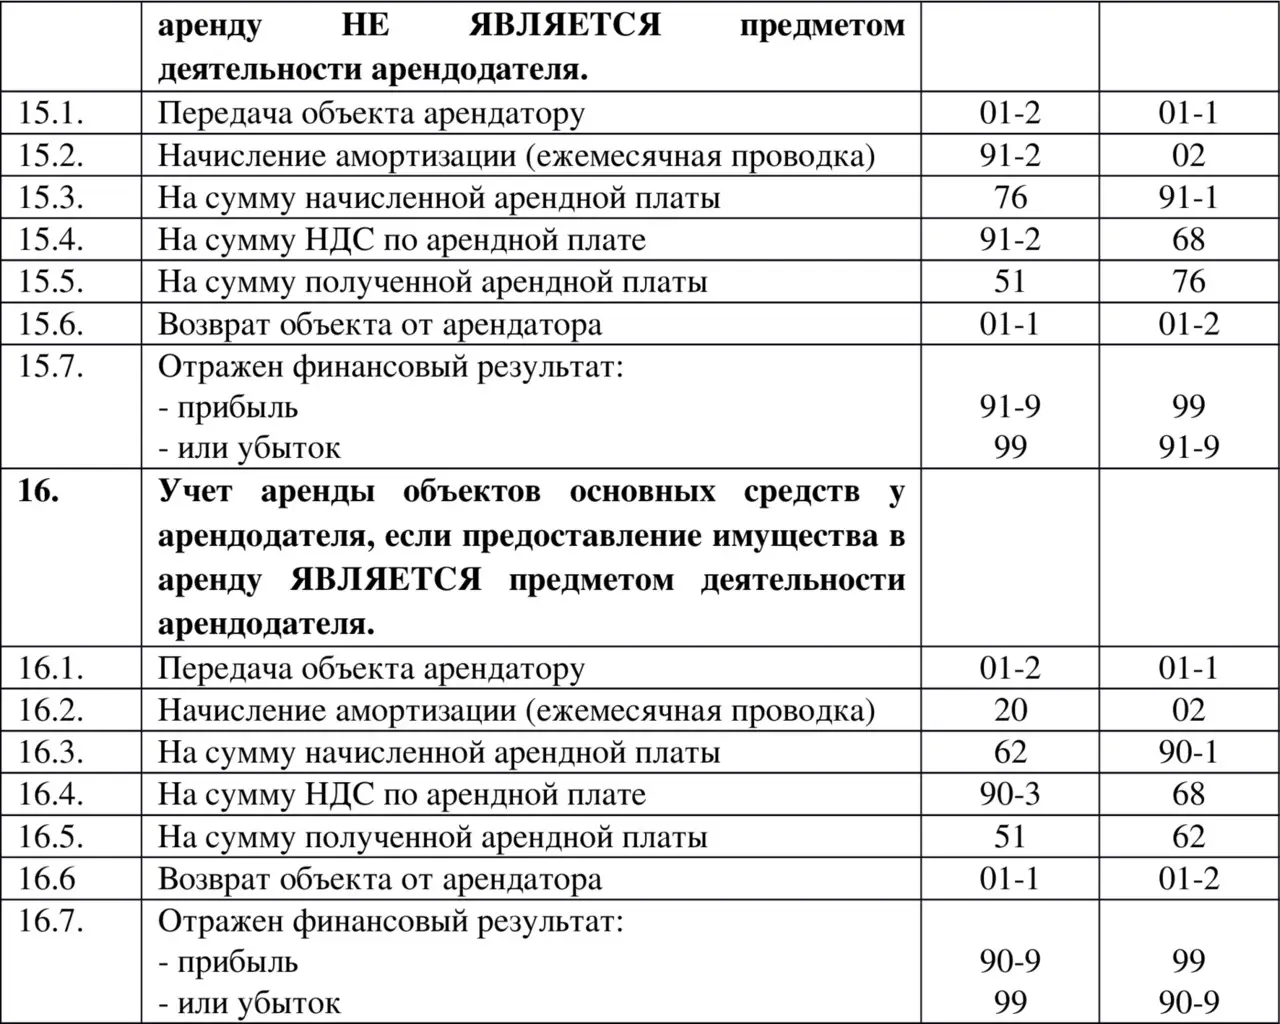
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ ОСНОВНЫХ СРЕДСТВ (ЧАСТЬ 4)
2.1. Что такое основные средстваПовторим определение, данное во введении:
Основные средства – это имущество стоимостью более 20 000 руб. (без учета НДС), которое приобретается не для перепродажи, срок полезного использования которого должен быть более одного года.
К основным средствам, например, относятся: здания, сооружения, рабочие и силовые машины и оборудование, вычислительная техника, транспортные средства, измерительные и регулирующие приборы и устройства, инструмент, производственный и хозяйственный инвентарь и принадлежности, внутрихозяйственные дороги и др.
Амортизация основных средств – это процесс изнашивания основных средств, когда их стоимость переносится на создаваемую продукцию постепенно (частями), то есть по мере износа.
Основные средства принимаются к учету по первоначальной стоимости.
Первоначальная стоимость основных средств, которые приобретены за плату, это сумма фактических затрат на их приобретение за исключением НДС (налога на добавленную стоимость) и иных возмещаемых налогов (кроме