Азбука бухгалтерского учета стр. 77

Товарами называются материальные ценности, приобретенные не для производства, а исключительно для перепродажи. Товары учитываются на счете 41 «Товары».
В учетной политике торговое предприятие указывает, по какому варианту формируется себестоимость приобретаемых товаров:
Первый вариант: либо по стоимости приобретения, которая включает в себя и цену товара и затраты по заготовке и доставке товара,
Второй вариант: либо стоимость приобретения товаров включает только цену товара, а затраты по заготовке и доставке отражаются в составе расходов на продажу на счете 44 «Расходы на продажу».
Если используется первый вариант формирования стоимости приобретения товаров, то типовые проводки имеют вид:
Дебет счета 41 «Товары»
Кредит счета 60 «Расчеты с поставщиками и подрядчиками»
– на совместную стоимость приобретенных товаров и расходов по их заготовке и доставке (без «входящего» НДС).
Дебет счета 19 «Налог на добавленную стоимость по приобретенным ценностям» субсчет 19—3 «Налог на добавленную стоимость по приобретенным материально-производственным запасам»
Кредит счета 60 «Расчеты с поставщиками и подрядчиками»
– на сумму «входящего» НДС совместно по приобретенным товарам и расходам по их заготовке и доставке.
Если используется второй вариант формирования стоимости приобретения товаров, то типовые проводки имеют вид:
Дебет счета 41 «Товары»
Кредит счета 60 «Расчеты с поставщиками и подрядчиками»
– на стоимость приобретенных товаров по счету поставщика (без «входящего» НДС).
Дебет счета 19 «Налог на добавленную стоимость по приобретенным ценностям» субсчет 19—3 «Налог на добавленную стоимость по приобретенным материально-производственным запасам»
Кредит счета 60 «Расчеты с поставщиками и подрядчиками»
– на сумму «входящего» НДС по приобретенным товарам по счету поставщика.
Дебет счета 44 «Расходы на продажу»
Кредит счета 60 «Расчеты с поставщиками и подрядчиками»
– на стоимость заготовки и доставки товаров (без «входящего» НДС).
Дебет счета 19 «Налог на добавленную стоимость по приобретенным ценностям» субсчет 19—3 «Налог на добавленную стоимость по приобретенным материально-производственным запасам»
Кредит счета 60 «Расчеты с поставщиками и подрядчиками»
– на сумму «входящего» НДС по заготовке и доставке товаров.
На счете 41 товары могут учитываться 1) по покупным ценам или 2) по продажным ценам. Если учет ведется по продажным ценам, то разница между продажной ценой и покупной ценой учитывается на пассивном счете 42 «Торговая наценка». Учет по продажным ценам позволяет просто контролировать материально-ответственных лиц: стоимость списанных товаров должна быть равна сумме полученной выручки.
Пример 4.30. Торговое предприятие ведет учет товаров на счете 41 с использованием продажных цен. Типовые проводки будут иметь вид:
Дебет счета 41 «Товары»
Кредит счета 60 «Расчеты с поставщиками и подрядчиками»
100 000 руб. – на стоимость приобретенных товаров (без «входящего» НДС).
Дебет счета 19 «Налог на добавленную стоимость по приобретенным ценностям» субсчет 19—3 «Налог на добавленную стоимость по приобретенным материально-производственным запасам»
Кредит счета 60 «Расчеты с поставщиками и подрядчиками»
18 000 руб. – на сумму «входящего» НДС по приобретенным товарам.
Дебет счета 41 «Товары»
Кредит счета 42 «Торговая наценка»
41 600 руб. – торговая наценка.
Торговая наценка рассчитывается так:
– процент торговой наценки, например, равен 20%.
– сумма наценки – 100 000 руб. * 20% = 20 000 руб.
– сумма «исходящего» НДС – (100 000 руб. +20 000 руб.) * 18% = 21 600 руб.
– общая сумма наценки (20% наценки + НДС) – (20 000 руб. +21 600 руб.) = 41 600 руб.
Таким образом, полная продажная стоимость товара на счете 41 равна:
141 600 руб. (= 100 00 руб. +41 600 руб.).
4.19. Таблица бухгалтерских проводок по учету материалов 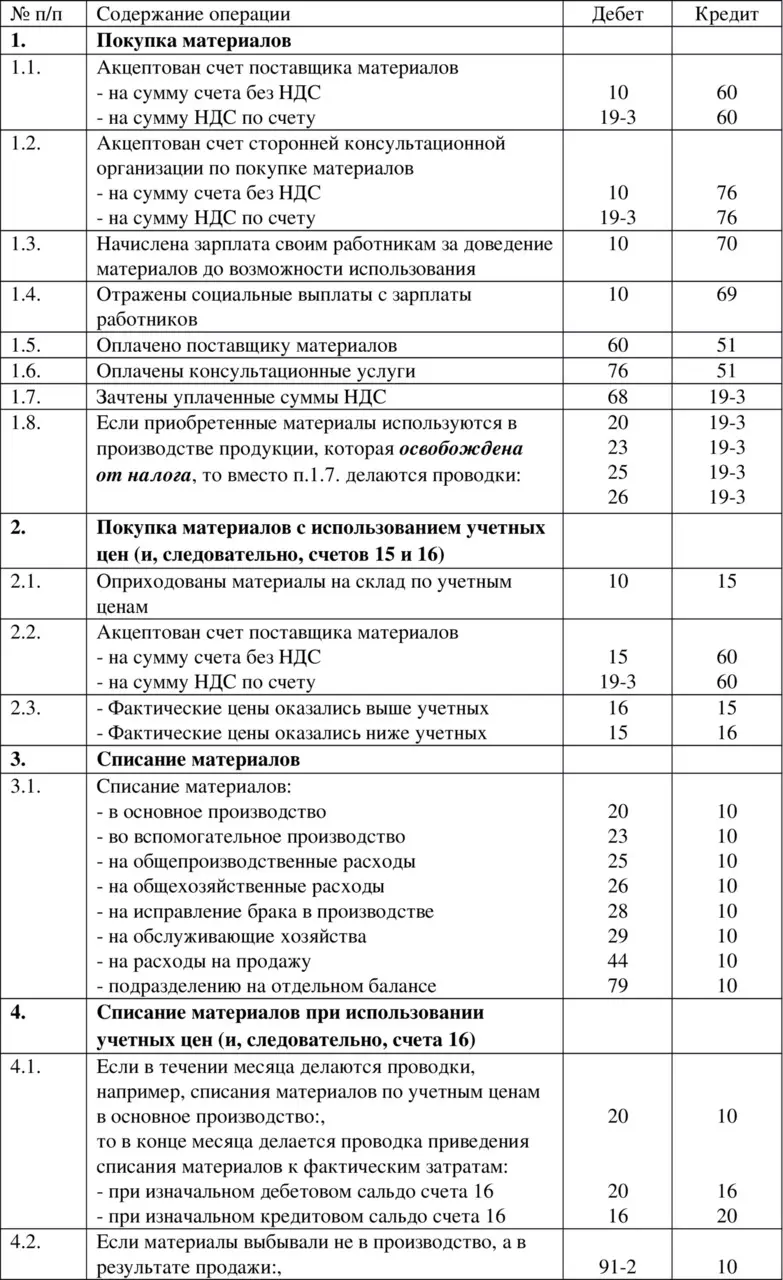
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ МАТЕРИАЛОВ (ЧАСТЬ 1)
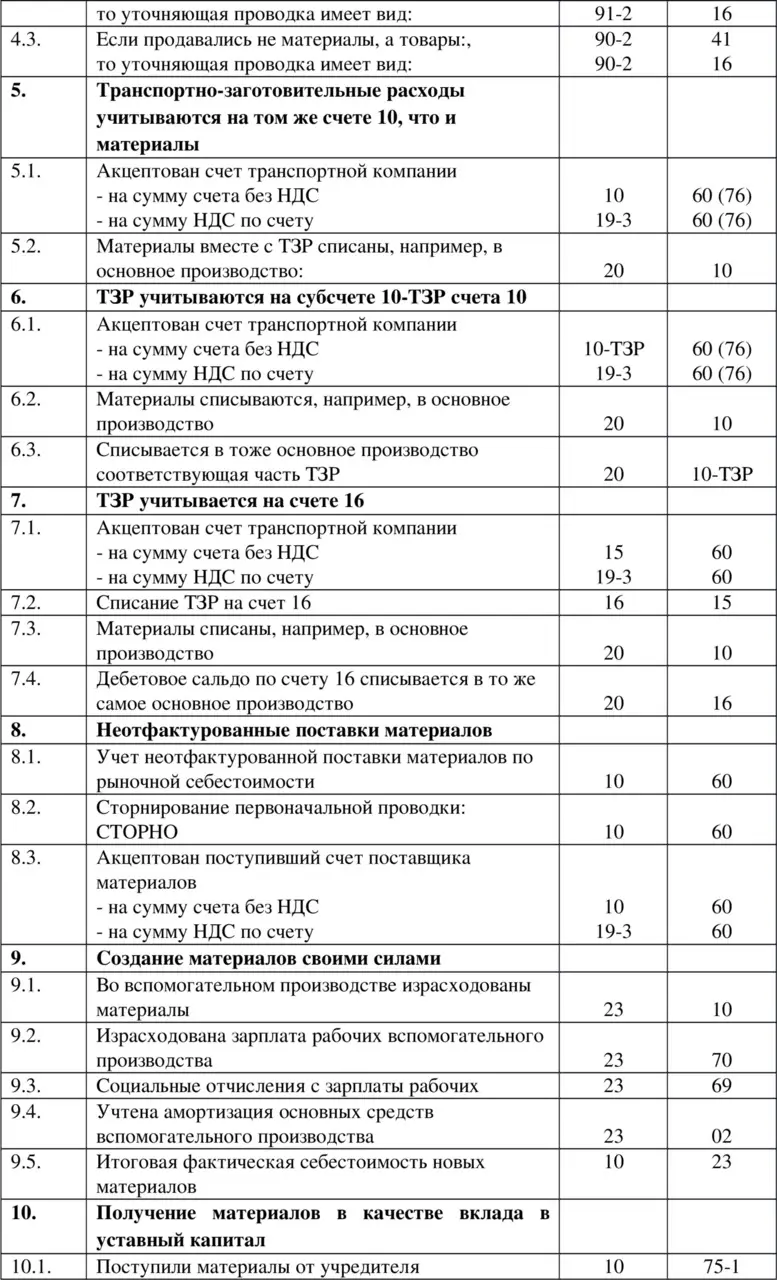
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ МАТЕРИАЛОВ (ЧАСТЬ 2)
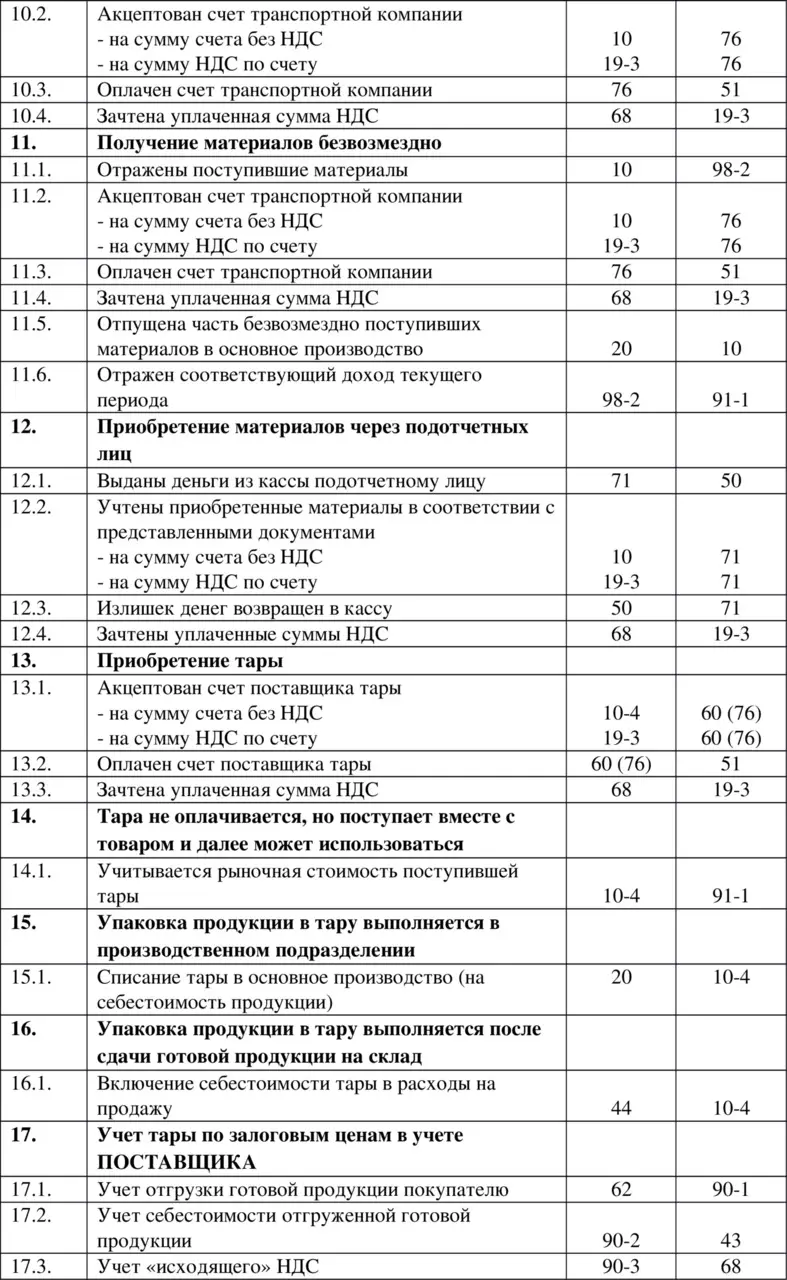
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ МАТЕРИАЛОВ (ЧАСТЬ 3)
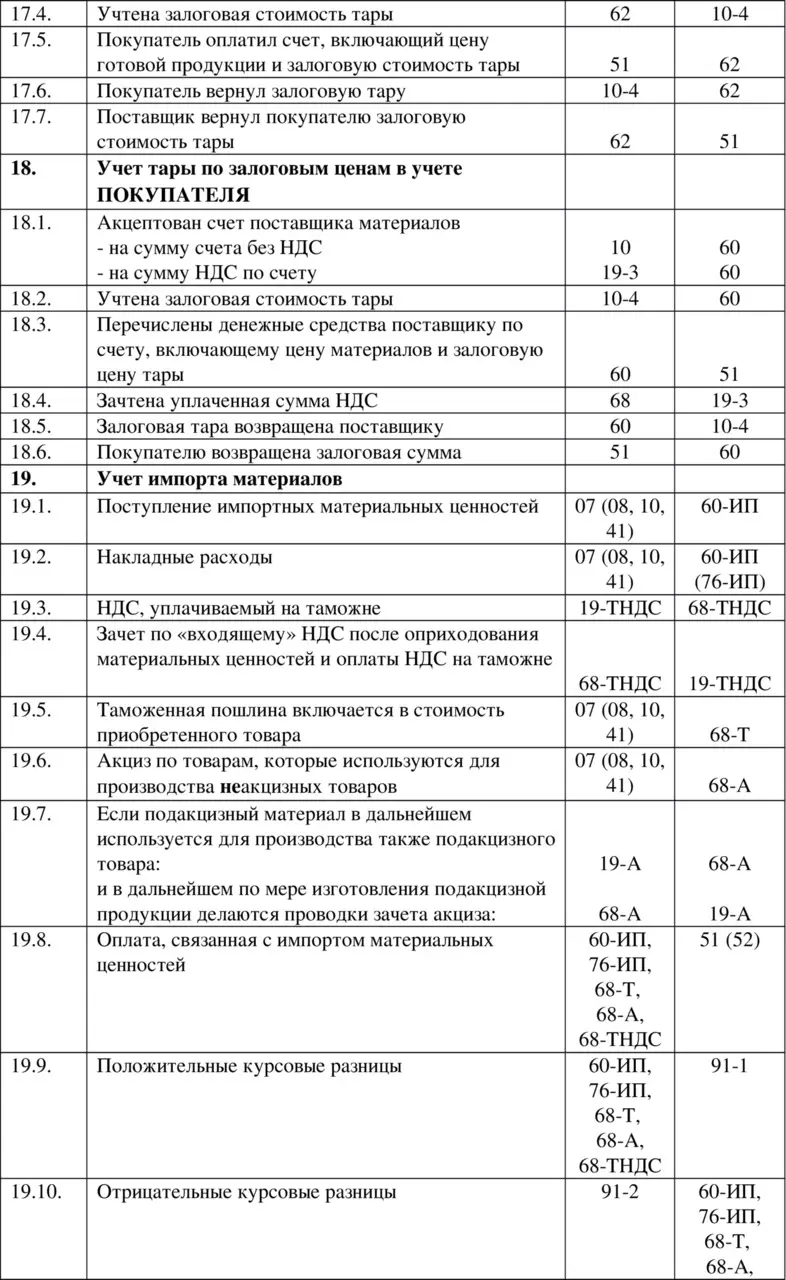
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ МАТЕРИАЛОВ (ЧАСТЬ 4)
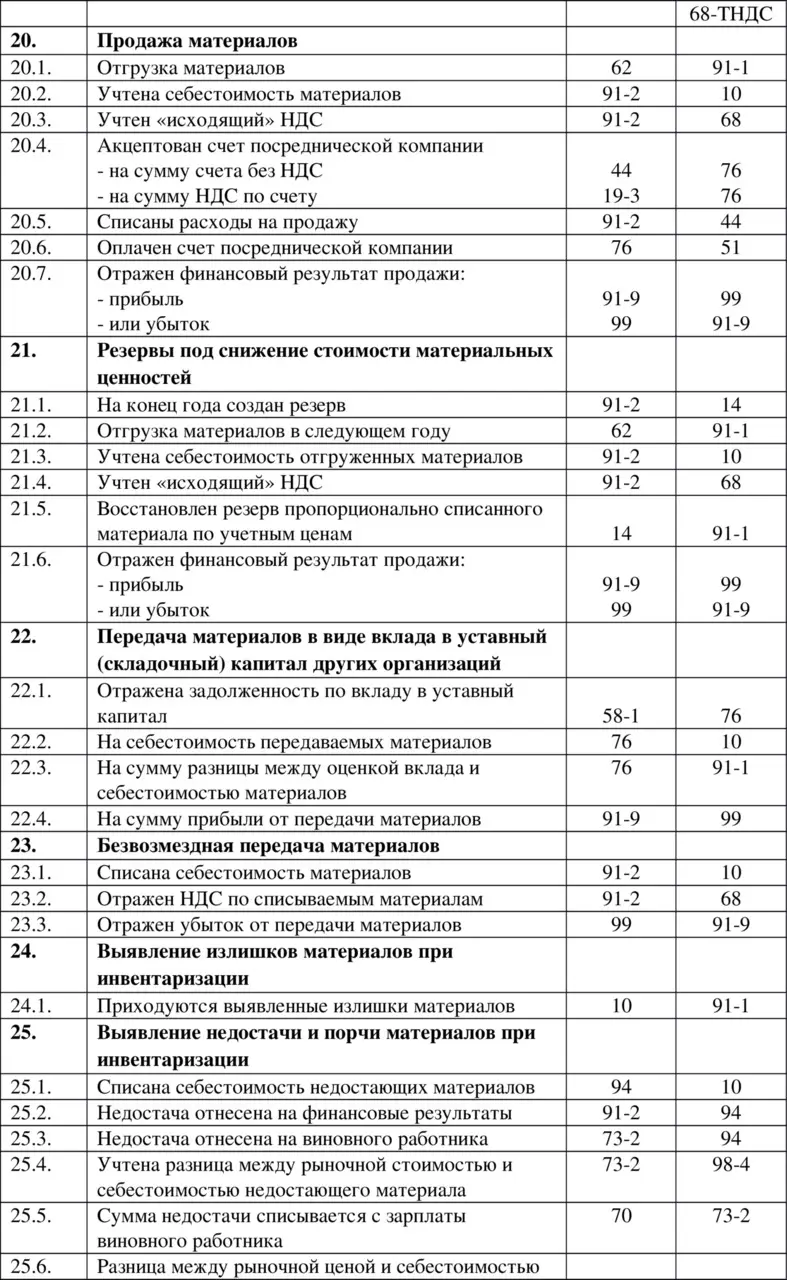
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ МАТЕРИАЛОВ (ЧАСТЬ 5)
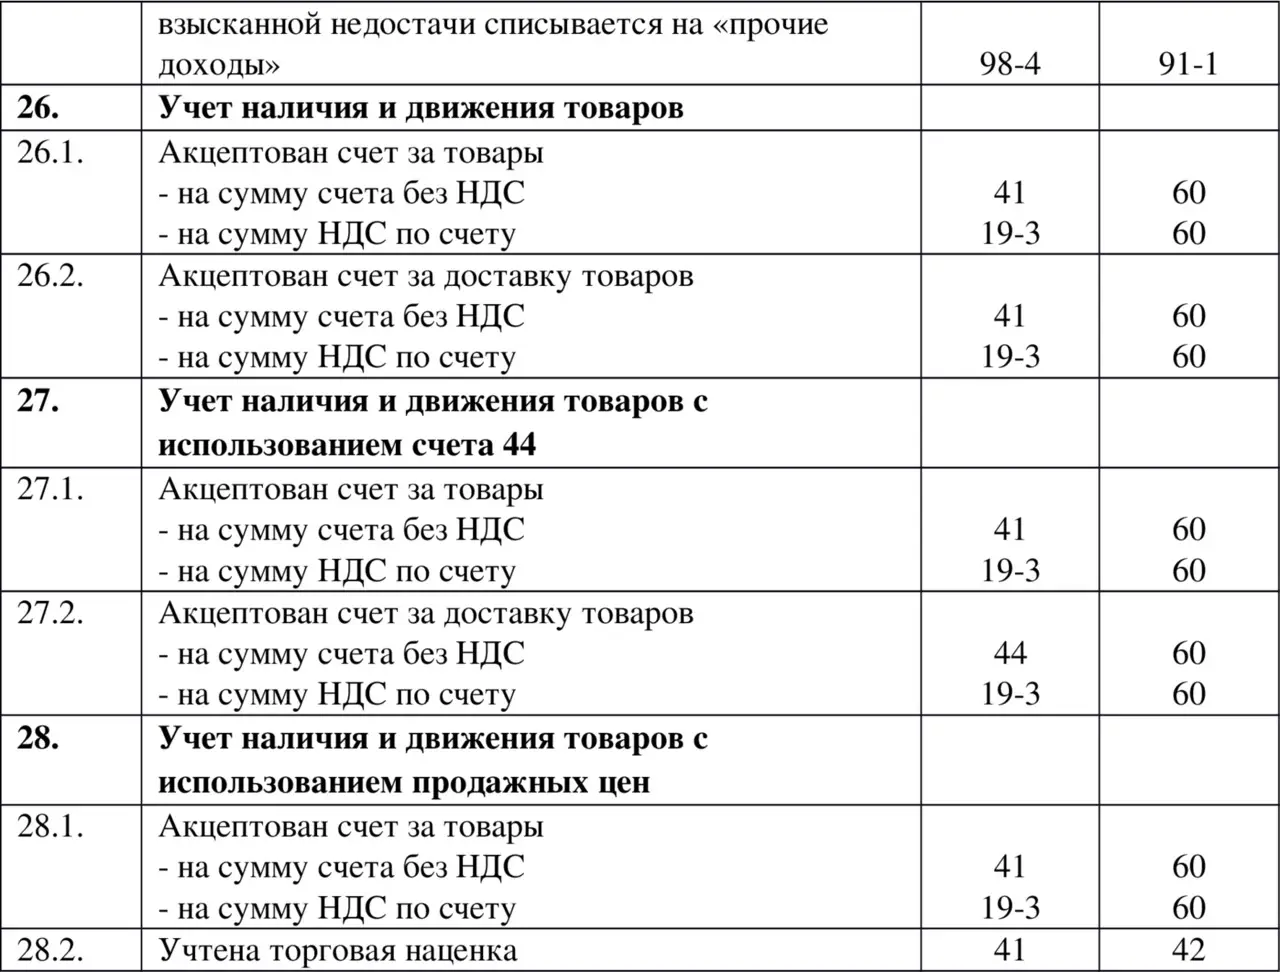
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ МАТЕРИАЛОВ (ЧАСТЬ 6)
4.1. Что такое материально-производственные запасыМатериально-производственные запасы (МПЗ) или просто материалы – это вещественные элементы, которые приобретены для использования в качестве предметов труда в производственном процессе (то есть в качестве обрабатываемых предметов). Материалы полностью потребляются в производственном цикле и, таким образом, полностью переносят свою стоимость на стоимость готовой продукции (выполненных работ,