Азбука бухгалтерского учета стр. 97

5 000 руб. – на разницу между рыночной ценой и себестоимостью недостающих материалов.
5.5. Учет страховых взносов по социальному страхованию и обеспечениюЗаконодательством РФ предусмотрены отчисления в Фонд Социального Страхования РФ (ФСС РФ) в определенных процентах от начисленной оплаты труда работников предприятия. Для этого используется счет 69 «Расчеты по социальному страхованию и обеспечению» и его субсчета 69—1 «Расчеты по социальному страхованию», 69—2 «Расчеты по пенсионному обеспечению», 69—3 «Расчеты по обязательному медицинскому страхованию».
Эти отчисления относятся на те же счета, на которые отнесена начисленная зарплата:
Дебет счета 20, 23, 25, 26, 28, 29, 44
Кредит счета 69 «Расчеты по социальному страхованию и обеспечению».
Перечисления денежных средств в ФСС РФ отражаются проводкой:
Дебет счета 69 «Расчеты по социальному страхованию и обеспечению»
Кредит счета 51.
5.6. Использование резерва предстоящих расходовПредприятия могут создавать резервы на предстоящую оплату отпусков работникам (и для некоторых других целей). Для этого используется пассивный счет 96 «Резервы предстоящих расходов». Делается это потому, что обычно отпуска работникам предоставляются в течении года неравномерно, что приводит к скачкам себестоимости произведенной продукции. Чтобы не допустить скачков себестоимости предстоящие выплаты по зарплате и социальным отчислениям резервируют. Это означает, что начисления в резерв делаются в течении года равномерно по установленным расчетным нормам исходя из планового фонда зарплаты на предстоящий год.
Отчисления в резерв делаются в течении года каждый месяц в расчете 1/12 планового годового объема затрат на отпускные выплаты плюс начисления в ФСС РФ. Ежемесячная проводка имеет вид:
Дебет счета 20 (23, 25, 26, 28, 29, 44)
Кредит счета 96 «Резервы предстоящих расходов».
А начисленные (за счет резерва) отпускные и социальные налоги в каком либо месяце отражаются проводками соответственно:
Дебет счета 96 «Резервы предстоящих расходов»
Кредит счета 70
и
Дебет счета 96 «Резервы предстоящих расходов»
Кредит счета 69.
Как правило, резерв не должен иметь остаток на конец отчетного года – суммы излишне созданного резерва сторнируются.
5.7. Таблица бухгалтерских проводок по учету операций с персоналом 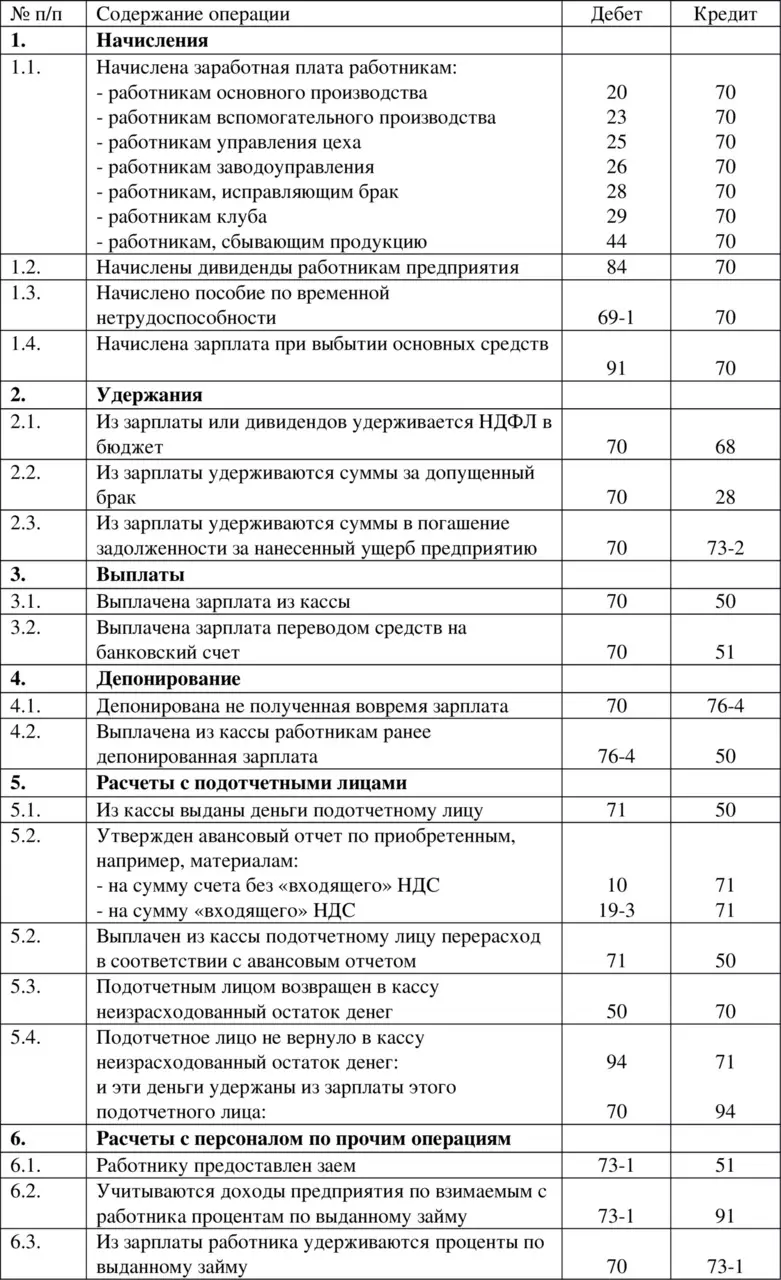
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ ОПЕРАЦИЙ С ПЕРСОНАЛОМ (ЧАСТЬ 1)
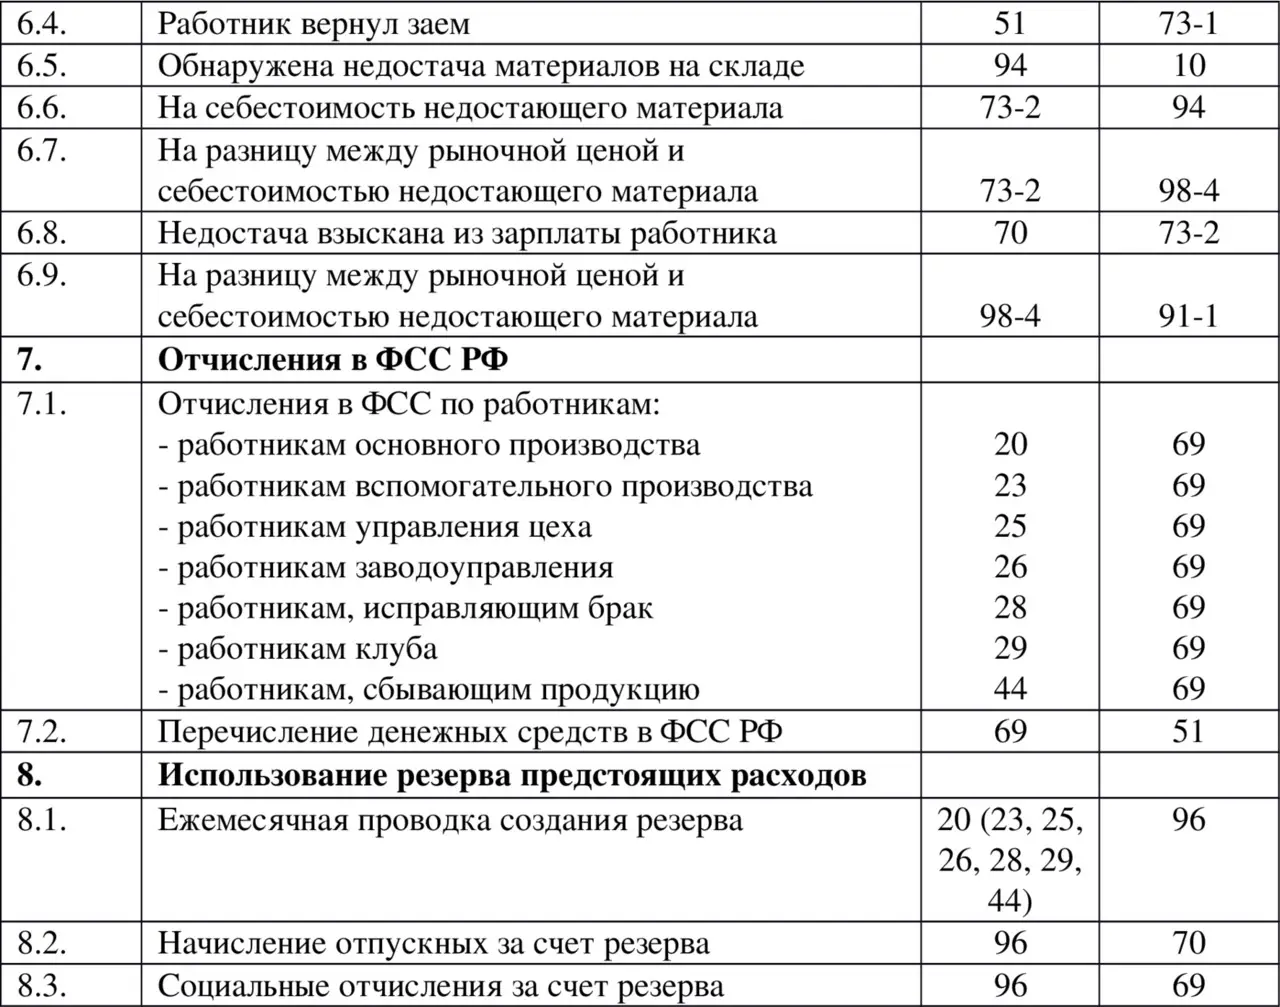
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ ОПЕРАЦИЙ С ПЕРСОНАЛОМ (ЧАСТЬ 2)
5.1. Общие сведения по расчету заработной платыВ основу расчета заработка рабочих и служащих, как правило, берется 5-ти дневная (40-часовая) рабочая неделя.
Существуют 2 формы оплаты труда – 1) повременная (на основе отработанного времени) и 2) сдельная (на основе количества выполненной работы).
Действующее трудовое законодательство РФ ограничивает максимальную продолжительность рабочего времени. Обычно для работников устанавливается 40-часовая рабочая неделя.
Если работник превышает установленную продолжительность рабочего времени, то такая работа является сверхурочной.
К сверхурочной работе не допускаются:
– беременные женщины и женщины, имеющие детей в возрасте до 3 лет
– лица моложе 18 лет
– некоторые другие (в соответствии с законодательством).
В соответствии со ст. 99 Трудового Кодекса РФ сверхурочные работы не должны превышать для каждого работника 4 часов в течении 2-х дней подряд и 120 часов в год. При этом за первые 2 часа сверхурочных работ оплата осуществляется не менее чем в полуторном размере, а за последующие часы – не менее чем в двойном размере.
Работа в праздничный день оплачивается следующим образом:
– сдельщикам – не менее чем по двойным сдельным расценкам
– работникам, чей труд оплачивается по часовым (дневным) ставкам – не менее чем по двойной часовой (дневной) ставке
– работникам с месячным окладом: 1) если работа выполнялась в пределах месячной нормы рабочего времени, то сверх оклада выплачивается не менее одинарной дневной (часовой) ставки, а если 2) работа выполнялась сверх месячной нормы рабочего времени, то сверх оклада выплачивается не менее двойной дневной (часовой) ставки.
В соответствии со ст. 113 Трудового Кодекса РФ работа в выходные дни запрещается. При 5-ти дневной рабочей неделе работникам положено 2 выходных дня, а при 6-ти дневной рабочей неделе положен 1 выходной день. Общим выходным днем является воскресенье. За работу в выходной день работнику предоставляется либо 1) другой день отдыха либо 2) денежная компенсация по правилам компенсации за работу в праздничный день.
В соответствии со ст. 96 Трудового Кодекса РФ ночным