Вероятности и неприятности. Математика повседневной жизни стр. 198

случайно блуждающая частица обязательно окажется в любом наперед указанном месте. При этом ожидаемое расстояние, на которое частица удалится от какой-либо начальной точки, оказывается пропорционально квадратному корню от числа шагов. Все это приводит к тому, что если частица начинает свой путь вблизи нуля, то она с высокой вероятностью его достигнет, а поскольку ноль в нашей задаче — непроницаемая граница, она будет вынуждена вновь и вновь начинать свой путь около нулевой точки, с большой вероятностью быстро к ней возвращаясь. По мере удаления частицы от нуля вероятность к нему вернуться уменьшается и у богатых становится больше шансов сберечь свое состояние.
Но тогда что же мешает частице удалиться сколь угодно далеко, а конкретному игроку стать сколь угодно богатым? Вообще-то ничего, кроме конечности денег в системе: экспоненциальное распределение отлично от нуля на всей положительной полуоси. Но чтобы достичь невероятного богатства по правилам нашей игры, нужно, чтобы какой-то ее участник случайно получил систематическое преимущество перед остальными. Выбор, кому отдать деньги в нашей модели, падает на всех одинаково, а это значит, что доставаться они будут не только богатым, но и бедным. Есть в этом мире справедливость, хоть и торжествующая совсем недолго, для того, кто растерял все свое богатство.
Игры с энтропиейЕсли понятие энтропии помогло
предсказать и объяснить экспоненциальное распределение в простейшей модели рынка, то, быть может, оно окажется полезным и в более сложных моделях? Мы станем добавлять ограничения в модель рынка, делать предположение о форме распределения исходя из принципа максимума энтропии, а потом проверять результат с помощью имитационного моделирования.
Для начала искусственно ограничим сверху уровень богатства отдельного игрока, запретив ему получать деньги, если у него уже есть некая фиксированная сумма xmax. В случае, если m = xmax/2, мы приходим к варианту, описанному в первом ряду таблицы распределений с максимальной энтропией. Действительно, ограничивая случайную величину конечным отрезком и не указывая больше ничего, мы не можем предположить никакого другого ожидаемого значения среднего, кроме середины этого отрезка (рис. 9.8). Следовательно, равновесным распределением при таком варианте должно быть равномерное. Проверим, так ли это, воспользовавшись следующим алгоритмом.
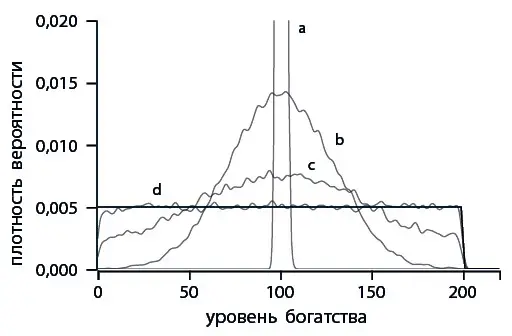
Рис. 9.8. Вот что происходит при ограничении сверху возможного уровня богатства игроков, причем таким образом, что верхняя граница ровно вдвое превышает среднее значение
Исходные данные : xs — массив из n элементов, инициализированный значениями m, xMax — максимальная разрешенная сумма.
Повторять
· · · · i <- случайное целое от 0 до n
если xs[i] > 0
· · · · · · · · j <- случайное целое от 0 до n
если xs[j] <xMax
xs[i] <- xs[i] — 1
xs[j] <- xs[j] + 1
Надо заметить, что мы получили довольно любопытный результат. Каждый из участников группы все еще испытывает случайное блуждание, но никто не «прилипает» к границам и в группе происходит равномерное перемешивание. Напомню, что коэффициент Джини для равномерного распределения равен 1/3, что уже существенно лучше, чем 1/2 для экспоненциального распределения, так что ограничения могут пойти на пользу.
А что случится при нарушении симметрии, то есть при сдвиге правой границы вправо или влево от значения 2m? Распределение достатка в таком случае перестанет быть равномерным и приобретет некоторый перекос в сторону смещения среднего относительно середины разрешенного диапазона уровня богатства.