Вероятности и неприятности. Математика повседневной жизни стр. 200

помощью этих же методов. Но не нужно буквально понимать наши достаточно вольные рассуждения о температуре рынка, ее знаке и возможности бесконечных значений. Мы много раз говорили об удивительной способности математики обнаруживать одинаковые модели и структуры для самых разнообразных явлений. Построенная нами статистическая модель рынка и модель ансамбля физических частиц, имея много общего, все же не одно и то же. Именно поэтому то, что в физике называется и является температурой, имеет аналог в эконофизике, но собственно температурой в этой дисциплине не считается — как и величина, обратная интенсивности, в экспоненциальном распределении пауз между машинами на автостраде.
Экономика должна быть экономнойПока наша модель обмена никак не учитывает достатка игроков, она остается нереалистичной. В действительности богатые тратят больше, а бедные меньше; более того, разумные люди стараются сохранить какую-то часть своего состояния. В качестве следующего усложнения модели потребуем, чтобы игроки в процессе перераспределения отдавали некую известную долю своего состояния Δm = [αm], где 0<α<1. При этом дробные денежные единицы округляются до ближайшего целого вниз (это значит, что если αm окажется меньше единицы, то Δm = 0). Иными словами, добавим нашим участникам желание быть экономными.
В систему вводятся новый параметр и новое ограничение; следовательно, равновесное состояние должно как-то отклониться от экспоненциального. Оперируя долями от уровня благосостояния, мы переходим к мультипликативным характеристикам, таким, например, как доходность вложения, возврат инвестиций и т. д. Во всех учебниках по экономике указывается, что если вы желаете вычислить среднюю доходность вложения, скажем, за много лет, то следует определять среднее геометрическое для доходностей каждого года. В нашем случае среднее геометрическое однозначно, хоть и нетривиально, определяется значением α. Таким образом, добавляя новый параметр, мы фиксируем среднее геометрическое распределения дохода игроков, или среднюю доходность модели рынка. Значит, согласно таблице распределений с максимальной энтропией, мы можем ожидать, что равновесное распределение богатства должно неплохо описываться гамма-распределением. В этом мы можем убедиться, проведя имитационное моделирование (рис. 9.10).
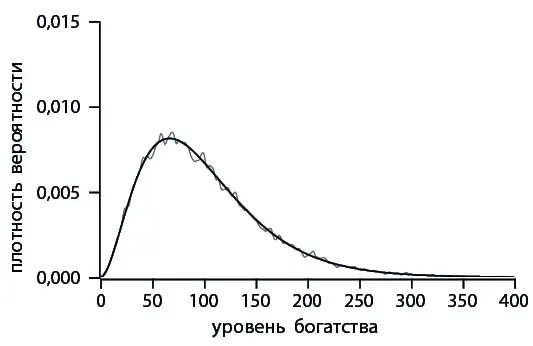
Рис. 9.10. Если расходы при обмене пропорциональны достатку, равновесное распределение стремится к характерному несимметричному колоколообразному гамма-распределению. В данной модели α = 1/3
Для имитационного моделирования был реализован такой алгоритм пропорционального обмена.
Исходные данные : xs — массив из n элементов, инициализированный значениями m, alpha — доля капитала, которая тратится при обмене.
Повторять
· · · · i <- случайное целое от 0 до n
если xs[i] > 0
· · · · · · · · dx <- floor(xs[i]*alpha)
xs[i] <- xs[i] — dx
· · · · · · · · j <- случайное целое от 0 до n
xs[j] <- xs[j] + dx
Эта книга — хоть и популярная, но все же математическая. Это значит, что все результаты, попавшие на ее страницы, имеют доказательства или строгий вывод, пусть зачастую и остающиеся за пределами изложения в силу их громоздкости. И хотя для дальнейшего изложения этот результат не нужен, я приведу точное и довольно изящное выражение для распределения, которое мне удалось получить для модели пропорционального обмена.
Гамма-распределение Gamma(k,θ) — двухпараметрическое распределение, которое часто используется как обобщение экспоненциального и сводится к нему при k = 1. Оно имеет ряд замечательных свойств, делающих его полезным. Об одном из них мы уже говорили — это распределение с максимальной энтропией в своем классе. Другое важное