Вероятности и неприятности. Математика повседневной жизни стр. 201

свойство — его бесконечная делимость и связанная с этим устойчивость. Случайная величина называется бесконечно делимой, если для любого числа n≥1 ее можно представить в виде суммы n независимых одинаково распределенных случайных величин. А если эти слагаемые имеют то же распределение, что и исходная случайная величина, последняя называется устойчивой. Яркий пример устойчивого распределения — нормальное. И именно это его свойство вместе с тем, что оно является распределением с максимальной энтропией в самом широком классе распределений, делает его героем центральной предельной теоремы.
Но вернемся к гамма-распределению. Для него верно, что:
если x ~ Gamma(k1,θ), y ~ Gamma(k2,θ), то x + y ~ Gamma(k1 +
k2,θ).
Наконец, гамма-распределение масштабируемо:
если x ~ Gamma(k,θ), то ax ~ Gamma(k,aθ).
Все эти свойства позволили получить распределение благосостояния для нашей модели со средним значением m и коэффициентом α в таком виде:
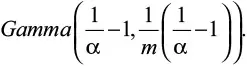
В модели обмена фиксированной суммой вероятность потерять все деньги была достаточно велика. В модели пропорционального обмена она оказывается равна нулю. Это связано с тем, что бедные тратят в среднем меньше, чем получают от богатых, ведь и те и другие обмениваются долями своего капитала. Но этот социальный лифт действует только при α < 1/2. Если тратить больше половины того, что имеешь, вероятность оказаться в бедняках становится не просто отличной от нуля, а весьма ощутимой. Для различных значений можно получить различающиеся по форме распределения с широким диапазоном несправедливости (рис. 9.11).
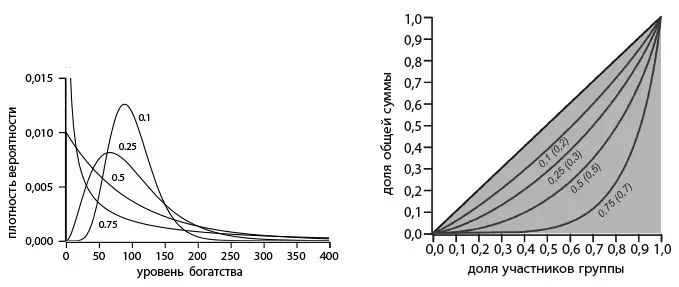
Рис. 9.11. Различные варианты равновесных распределений при расходах, пропорциональных достатку. Графики помечены значениями α, на правом графике в скобках приведены еще и значения индекса Джини
Получается, что чем большую часть своего капитала игроки вынуждены тратить (например, на повседневные нужды или еду), тем больше становится доля бедных и тем менее справедливым оказывается общество. Любопытно, что при α = 1/2 равновесное распределение становится экспоненциальным, как в модели при равном обмене. Напомню, что экспоненциальное распределение — частный случай гамма-распределения с параметром k = 1, так что это превращение само по себе неудивительно. Но тут есть одна любопытная тонкость: энтропия этого частного случая превышает энтропию распределений с любыми другими значениями α. Посмотрите, как изменяется энтропия по мере развития ситуации при α = 0,75 (рис. 9.12).
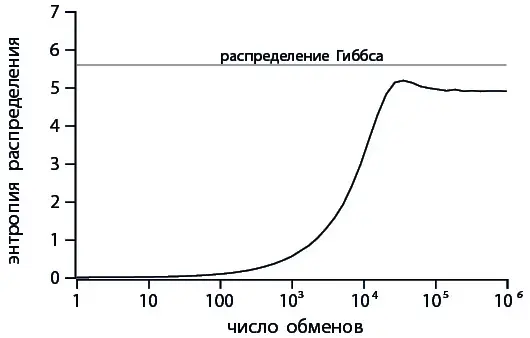
Рис. 9.12. В процессе перехода к равновесию система «проскакивает» состояние с максимальной энтропией
Поначалу значение энтропии монотонно увеличивается; потом, практически достигнув теоретического максимума, соответствующего экспоненциальному распределению, рост энтропии останавливается, и она начинает уменьшаться. Нет ли в этом противоречия с определением равновесного состояния как состояния с максимумом энтропии? Противоречия нет, поскольку равновесное состояние должно быть, во-первых, стационарным, не создающим направленных потоков энергии, а во-вторых, устойчивым или, говоря языком теории динамических систем, притягивающим к себе систему. В конце концов, среди всех стационарных состояний равновесным будет состояние с максимальной энтропией. А в нашем случае при α = 0,75 экспоненциальное распределение соответствует нестационарному состоянию.
Исследователи из Бостонского университета Слава Исполатов и Павел Крапивский усложнили модель пропорционального обмена так, чтобы обмен происходил с учетом благосостояния не только тратящего, но и получающего. Миллионер редко покупает что-то у зеленщика, и зеленщик нечасто имеет большой доход; с другой стороны, производитель автомобилей экстра-класса будет взаимодействовать лишь с богатыми клиентами, но и сам не останется внакладе. Алгоритм такого обмена остается достаточно простым.
Исходные данные : xs — массив из