Азбука бухгалтерского учета стр. 149

Предприятие получает заем в сумме 450 000 руб. и в качестве его обеспечения предприятие выдает собственный вексель номиналом 500 000 руб. То есть имеется дисконт в сумме 50 000 руб. (500 000 руб. – 450 000 руб.). Срок погашения векселя – 5 месяцев. Бухгалтерские проводки будут иметь вид:
Дебет счета 51 «Расчетные счета»
Кредит счета 66 «Расчеты по краткосрочным кредитам и займам»
450 000 руб. – получен заем на расчетный счет.
Дебет счета 97 «Расходы будущих периодов»
Кредит счета 66 «Расчеты по краткосрочным кредитам и займам»
50 000 руб. – дисконт учтен в составе расходов будущих периодов.
Каждый месяц в течении 5 месяцев делается одна и та же проводка:
Дебет счета 91 «Прочие доходы и расходы» субсчет 91—2 «Прочие расходы»
Кредит счета 97 «Расходы будущих периодов»
10 000 руб. (= 50 000 руб. : 5 месяцев) – пятая часть дисконта учтена в составе операционных расходов.
Дебет счета 66 «Расчеты по краткосрочным кредитам и займам»
Кредит счета 51 «Расчетные счета»
500 000 руб. – возвращен долг по векселю по окончании 5-ти месяцев.
10.9. Расчеты по целевому финансированиюОрганизации могут получать целевое финансирование на научно-исследовательские работы, на капитальное строительство и др. Такое финансирование может осуществляться за счет поступлений из бюджета, от других организаций и других источников. Использование таких средств не по назначению запрещено.
Для учета этих средств используется пассивный счет 86 «Целевое финансирование». Оборот по кредиту счета 86 означает поступление средств, а оборот по дебету – их использование.
Средства целевого финансирования могут поступать на безвозвратной основе. Тогда они рассматриваются как полученные безвозмездно и делаются проводки:
Дебет счета 51 «Расчетные счета» (или Дебет счета 08, 10,… )
Кредит счета 86 «Целевое финансирование»
– на сумму полученных средств,
Дебет счета 86 «Целевое финансирование»
Кредит счета 98 «Доходы будущих периодов»
– полученные средства учтены как доходы будущих периодов.
Пример 10.20. Предприятие получает государственную помощь в виде материалов на сумму 100 000 руб. Этот факт отражается по мере поступления извещения от финансирующего органа, а не по мере поступления материалов. В отчетном месяце в основное производство списаны материалы на сумму 30 000 руб. Бухгалтерские проводки будут иметь вид:
Дебет счета 76 «Расчеты с разными дебиторами и кредиторами»
Кредит счета 86 «Целевое финансирование»
100 000 руб. – учтено извещение о выделяемой помощи.
Дебет счета 10 «Материалы»
Кредит счета 76 «Расчеты с разными дебиторами и кредиторами»
100 000 руб. – материалы получены.
Дебет счета 86 «Целевое финансирование»
Кредит счета 98 «Доходы будущих периодов»
100 000 руб. – полученные средства учтены как доходы будущих периодов.
В отчетном месяце – месяце списания части материалов в производство – делается 2 проводки:
Дебет счета 20 «Основное производство»
Кредит счета 10 «Материалы»
30 000 руб. – часть материалов списана в основное производство.
Дебет счета 98 «Доходы будущих периодов»
Кредит счета 91 «Прочие доходы и расходы» субсчет 91—1 «Прочие доходы»
30 000 руб. – на стоимость материалов, списанных в основное производство.
10.10. Таблица бухгалтерских проводок по учету расчетных операций 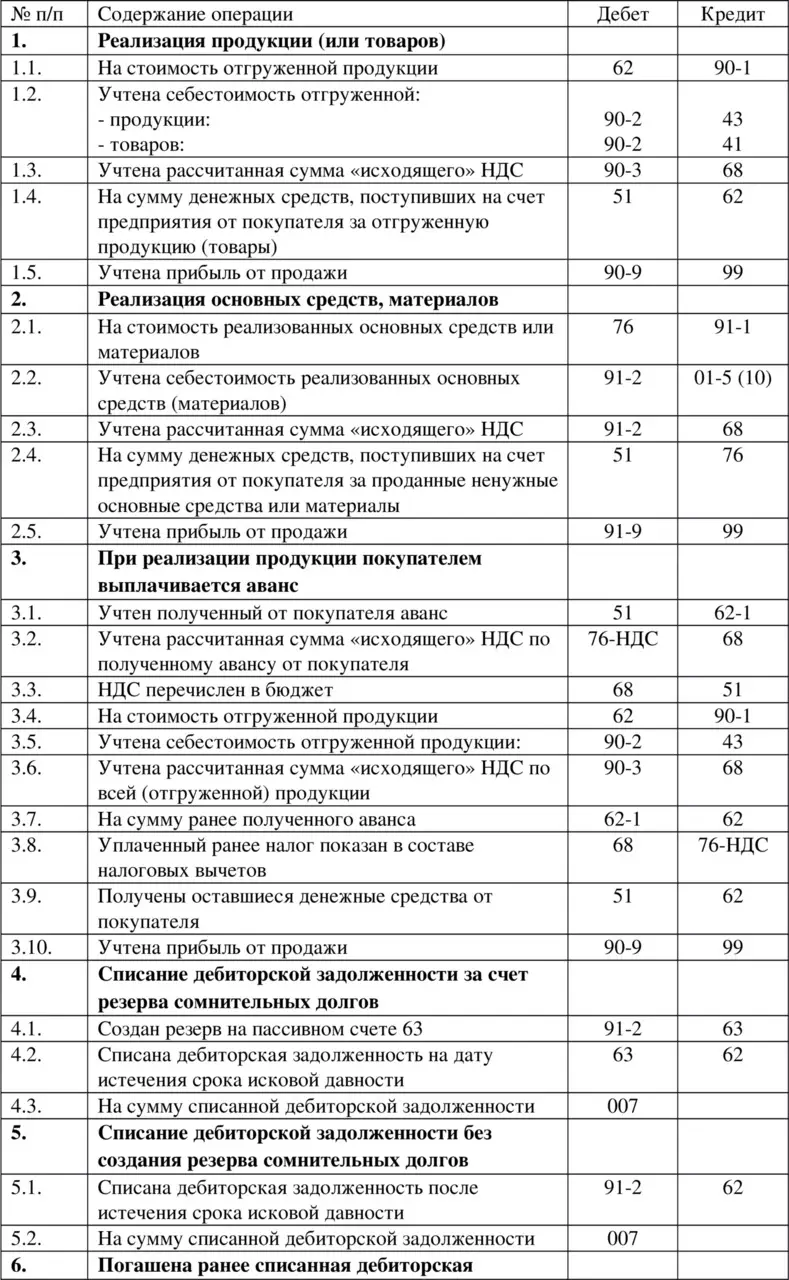
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ РАСЧЕТНЫХ ОПЕРАЦИЙ (ЧАСТЬ 1)
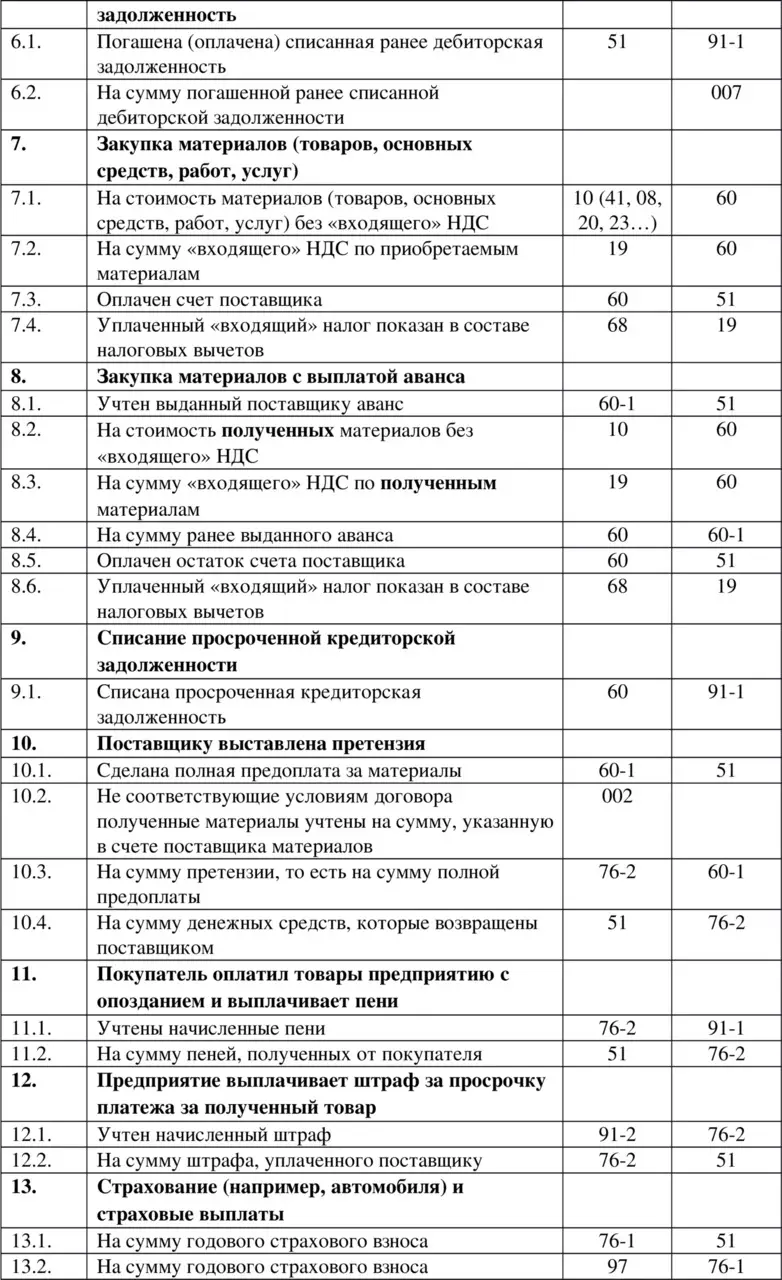
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ РАСЧЕТНЫХ ОПЕРАЦИЙ (ЧАСТЬ 2)
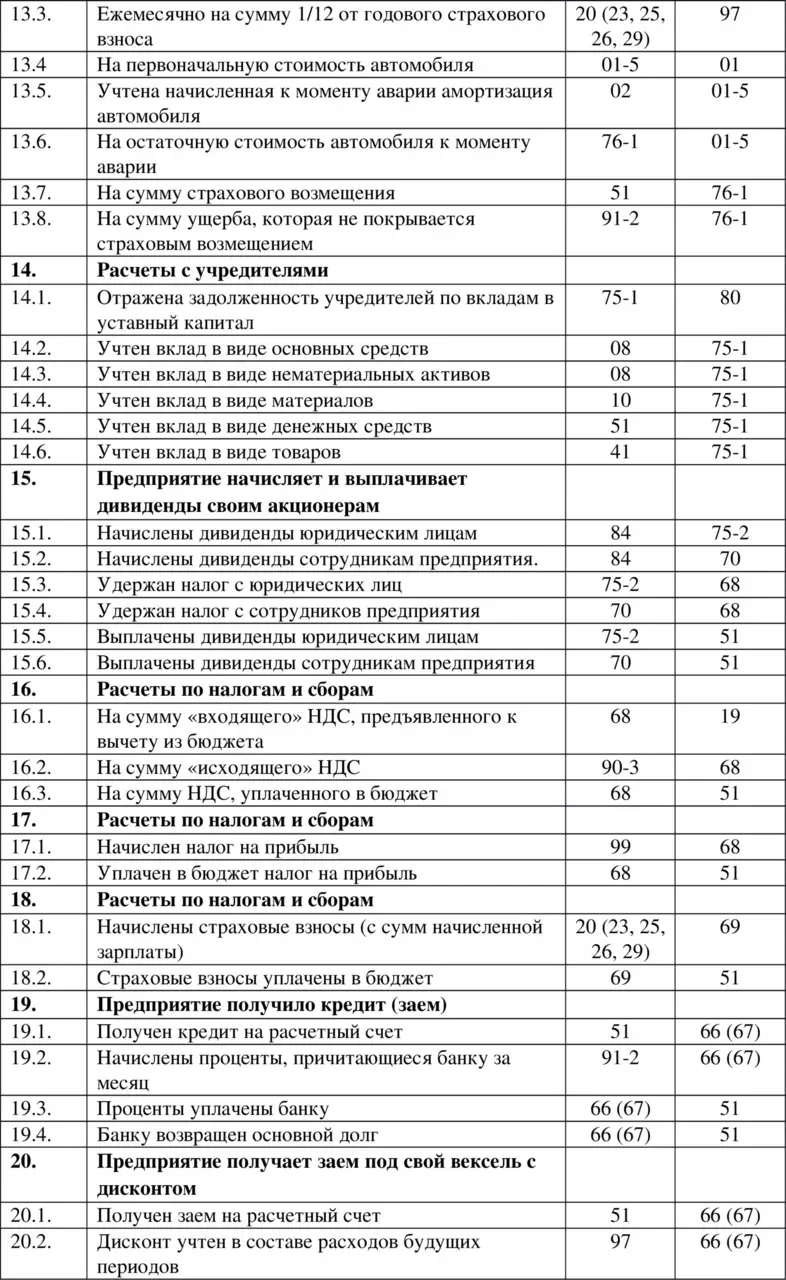
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ РАСЧЕТНЫХ ОПЕРАЦИЙ (ЧАСТЬ 3)
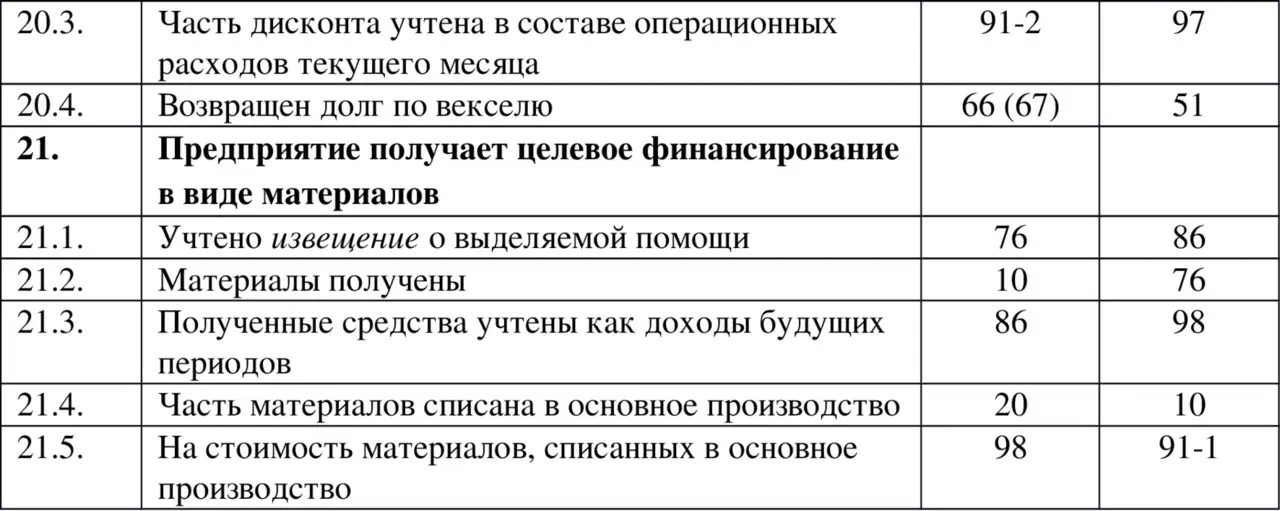
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ РАСЧЕТНЫХ ОПЕРАЦИЙ (ЧАСТЬ 4)
Глава 11. Учет собственного капитала
11.1. Уставный капиталУчет состояния и движения уставного капитала ведется с использованием пассивного счета 80 «Уставный капитал».
Пример 11.1. Создается акционерное общество с объявленным уставным капиталом – 1 000 000 руб. Учредители получают соответствующее количество акций за следующие вклады в уставный капитал:
– вклад основными средствами – 600 000 руб.
– вклад материалами – 250 000 руб.
– вклад денежными средствами – 150 000 руб.
Бухгалтерские проводки будут иметь вид:
Дебет счета 75 «Расчеты с учредителями» субсчет 75—1 «Расчеты по вкладам в уставный (складочный) капитал»
Кредит счета 80 «Уставный капитал»
1 000 000 руб. – в соответствии с учредительными документами акционерного общества отражена задолженность учредителей по вкладам в уставный капитал.
Дебет счета 08 «Вложения во внеоборотные активы»
Кредит счета 75 «Расчеты с учредителями» субсчет 75—1 «Расчеты по вкладам в уставный (складочный) капитал»
600 000 руб.