Азбука бухгалтерского учета стр. 151

не чаще 1-го раза в год (на начало отчетного года) переоценивать основные средства. Операции со счетом 83 в связи с переоценкой основных средств были рассмотрены в п. 2.13. «Переоценка стоимости основных средств».
Увеличение добавочного капитала может происходить не только из-за переоценки основных средств, а также и за счет направления в него части чистой прибыли и за счет эмиссионного дохода (дохода от выпуска акций).
Пример 11.3. Предприятие решило увеличить уставный капитал на 500 000 руб. для чего выпустить 100 дополнительных акций (по номинальной цене 5 000 руб.). Цена размещения акций – 5 500 руб. Бухгалтерские проводки будут иметь вид:
Дебет счета 75 «Расчеты с учредителями» субсчет 75—1 «Расчеты по вкладам в уставный (складочный) капитал»
Кредит счета 80 «Уставный капитал»
500 000 руб. – на сумму увеличения уставного капитала.
Дебет счета 51 «Расчетные счета»
Кредит счета 75 «Расчеты с учредителями» субсчет 75—1 «Расчеты по вкладам в уставный (складочный) капитал»
550 000 руб. (= 100 шт. * 5 500 руб.) – на величину оплаты акций.
Дебет счета 75 «Расчеты с учредителями» субсчет 75—1 «Расчеты по вкладам в уставный (складочный) капитал»
Кредит счета 83 «Добавочный капитал»
50 000 руб. (= 550 000 руб. – 500 000 руб.) – на разницу между оплаченной и номинальной стоимостью акций.
11.4. Нераспределенная прибыльПрибыль, которую выявляют в конце года, отражают на активно-пассивном счете 84 «Нераспределенная прибыль (непокрытый убыток)». При этом нераспределенную прибыль отражают по кредиту счета 84, а непокрытый убыток – по дебету счета 84.
Прибыль, полученную за отчетный год, распределяют в следующем году в соответствии с решение учредителей и в соответствии с учредительными документами, учетной политикой и законодательством.
Заключительные проводки декабря:
Дебет счета 99 «Прибыли и убытки»
Кредит счета 84 «Нераспределенная прибыль (непокрытый убыток)»
– списана нераспределенная прибыль отчетного года
или
Дебет счета 84 «Нераспределенная прибыль (непокрытый убыток)»
Кредит счета 99 «Прибыли и убытки»
– отражен непокрытый убыток отчетного года.
Чистая прибыль распределяется в году, следующем за отчетным. Она может быть направлена на:
– на выплату дивидендов акционерам предприятия:
Дебет счета 84 «Нераспределенная прибыль (непокрытый убыток)»
Кредит счета 75 «Расчеты с учредителями» субсчет 75—2 «Расчеты по выплате доходов» или Кредит счета 70 «Расчеты с персоналом по оплате труда»,
– на создание или пополнение резервного капитала:
Дебет счета 84 «Нераспределенная прибыль (непокрытый убыток)»
Кредит счета 82 «Резервный капитал»,
– на погашение убытков прошлых лет:
Дебет счета 84 «Нераспределенная прибыль»
Кредит счета 84 «Непокрытый убыток».
В отчетном году могут возникать убытки. В следующем году эти убытки могут покрываться:
– за счет средств резервного капитала:
Дебет счета 82 «Резервный капитал»
Кредит счета 84 «Нераспределенная прибыль (непокрытый убыток)»,
– за счет добавочного капитала (за исключением средств от результатов переоценки):
Дебет счета 83 «Добавочный капитал»
Кредит счета 84 «Нераспределенная прибыль (непокрытый убыток)»,
– за счет средств, вносимых учредителями:
Дебет счета 75 «Расчеты с учредителями» субсчет 75—1 «Расчеты по вкладам в уставный (складочный) капитал»
Кредит счета 84 «Нераспределенная прибыль (непокрытый убыток)».
Если предприятие в предшествующем году получило убыток от реализации продукции (работ, услуг), то от уплаты налога на прибыль освобождается та часть прибыли, которая направляется предприятием на покрытие этого убытка в течении последующих 5-ти лет.
11.5. Таблица бухгалтерских проводок по учету собственного капитала 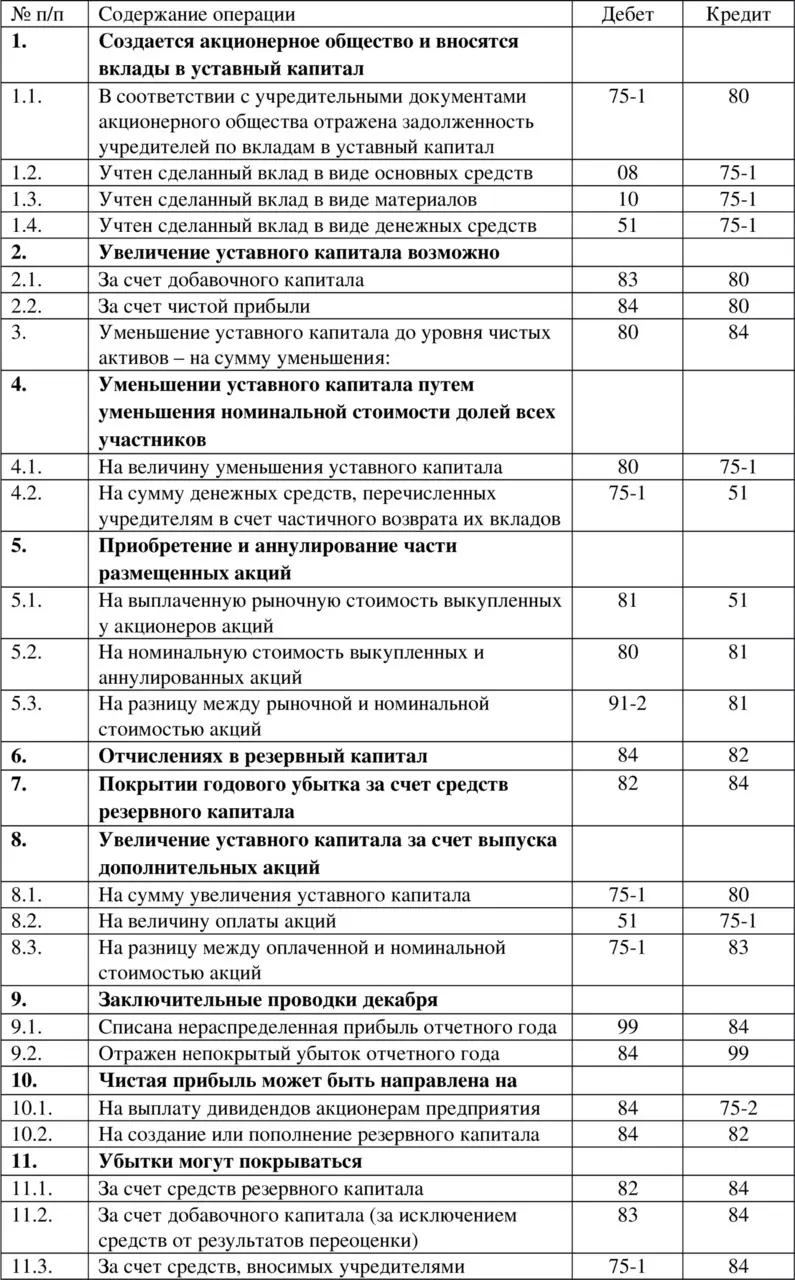
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ СОБСТВЕННОГО КАПИТАЛА
11.1. Уставный капиталУчет состояния и движения уставного капитала ведется с использованием пассивного счета 80 «Уставный капитал».
Пример 11.1. Создается акционерное общество с объявленным уставным капиталом – 1 000 000 руб. Учредители получают соответствующее количество акций за следующие вклады в уставный капитал:
– вклад основными средствами – 600 000 руб.
– вклад материалами – 250 000 руб.
– вклад денежными средствами – 150 000 руб.
Бухгалтерские проводки будут иметь вид:
Дебет счета 75 «Расчеты с учредителями» субсчет 75—1 «Расчеты по вкладам в уставный (складочный) капитал»
Кредит счета 80 «Уставный капитал»
1 000 000 руб. – в соответствии с учредительными документами акционерного общества отражена задолженность учредителей по вкладам в уставный капитал.
Дебет счета 08 «Вложения во внеоборотные активы»
Кредит счета 75 «Расчеты с учредителями» субсчет 75—1 «Расчеты по вкладам в уставный (складочный) капитал»