Азбука бухгалтерского учета стр. 5

С расчетного счета в банке сняты наличные деньги в кассу организации.
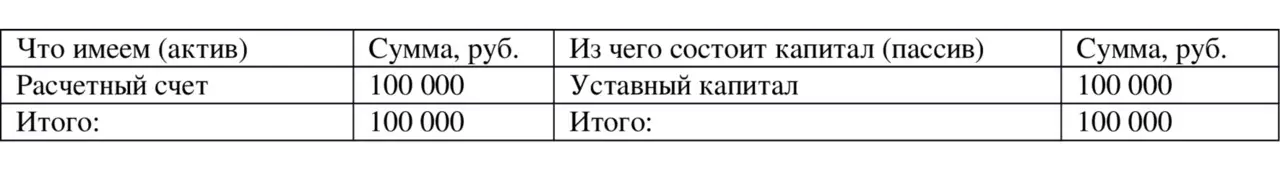
Таблица 1.11. До операции снятия денег в кассу.
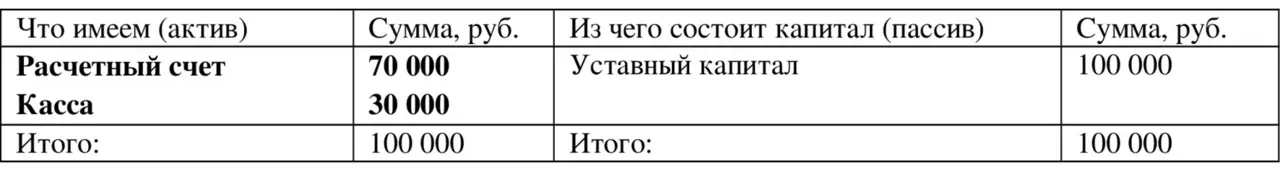
Таблица 1.12. После операции снятия денег в кассу.
Проводка будет выглядеть так:
Дебет 50 «Касса» 30 000 рублей
Кредит 51 «Расчетный счет» 30 000 рублей
Здесь используются два активных счета – 50 и 51. Дебет активного счета 50 показывает, что количество денег в кассе увеличилось (дебет активного счета 50 означает его увеличение), а кредит активного счета 51 показывает, что на эту же сумму уменьшилось количество денег на расчетном счету (кредит активного счета 51 означает его уменьшение).
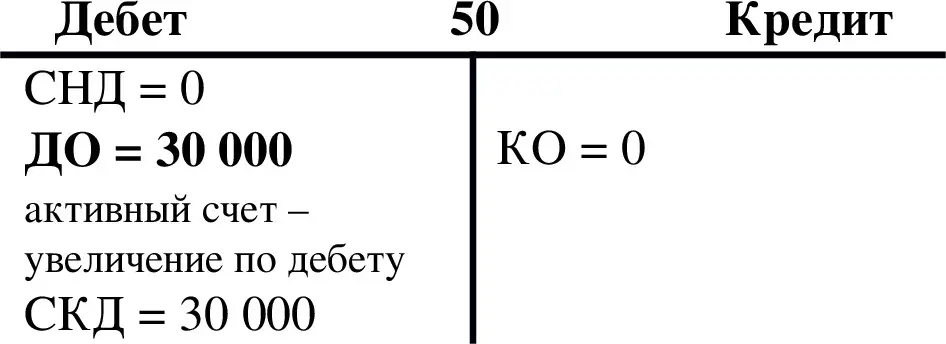
Счет 50
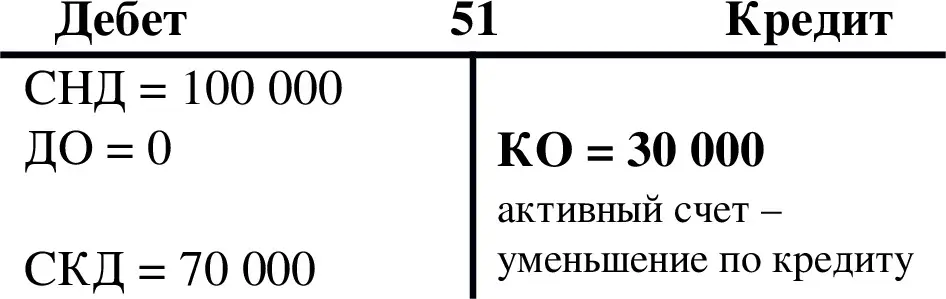
Счет 51
Здесь:
СНД – сальдо начальное дебетовое,
ДО – дебетовый оборот,
КО – кредитовый оборот,
СКД – сальдо конечное дебетовое.
СКД = СНД + ДО – КО.
Второй тип – это операции, которые изменяют источники средств организации, что выражается в перераспределении сумм на статьях пассива баланса. Актив баланса не затрагивается. Валюта баланса при этом не меняется.
Пример: Работникам организации была начислена зарплата. После этого из зарплаты удержан налог на доходы физических лиц (НДФЛ) 13%.
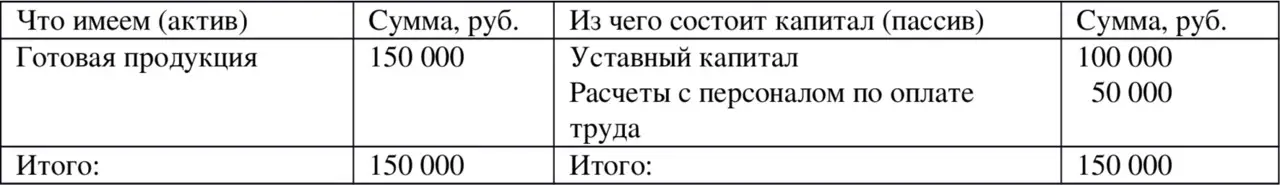
Таблица 1.13. До операции удержания НДФЛ.
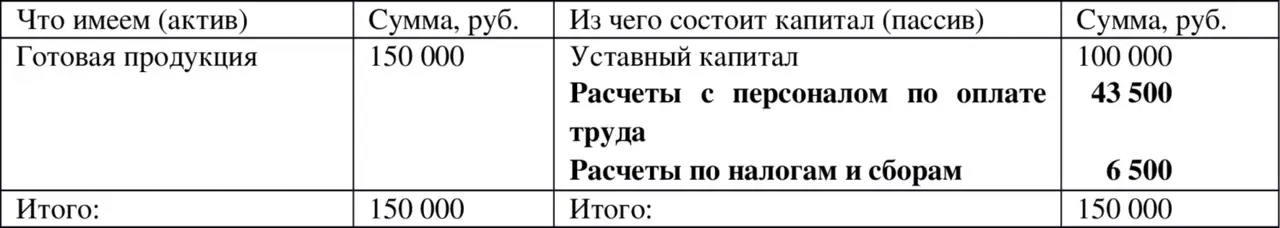
Таблица 1.14. После операции удержания НДФЛ.
Проводка будет выглядеть так:
Дебет 70 «Расчеты с персоналом по оплате труда» 6 500 рублей
Кредит 68 «Расчеты по налогам и сборам» 6 500 рублей
Здесь используются два пассивных счета – 70 и 68. Дебет пассивного счета 70 показывает, что количество денег, предназначенных к выплате сотрудникам, уменьшилось (дебет пассивного счета 70 означает его уменьшение), а кредит пассивного счета 68 показывает, что на эту же сумму увеличилось количество денег, предназначенных для уплаты налога (кредит пассивного счета 68 означает его увеличение).
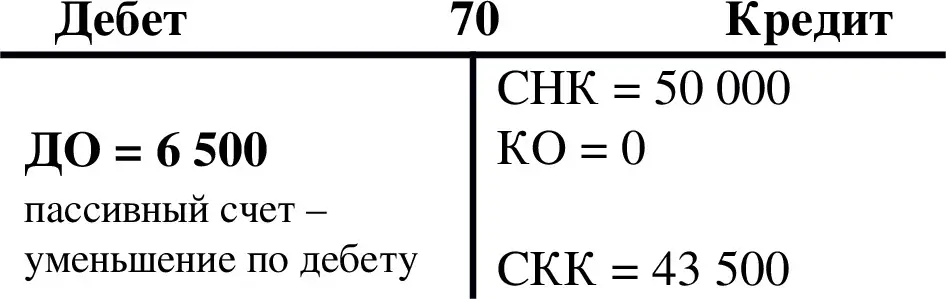
Счет 70
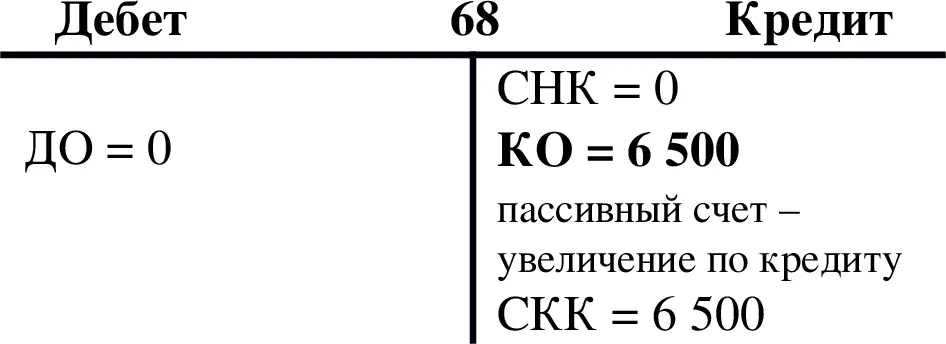
Счет 68
Здесь:
СНК – сальдо начальное кредитовое,
СКК – сальдо конечное кредитовое.
СКК = СНК + КО – ДО.
Третий тип – это операции, которые увеличивают одновременно и статью актива баланса и статью пассива баланса. Валюта баланса при этом увеличивается.
Пример: Деятельность организации начинается с того, что в балансе регистрируется задолженность учредителей по внесению средств в уставный капитал организации.
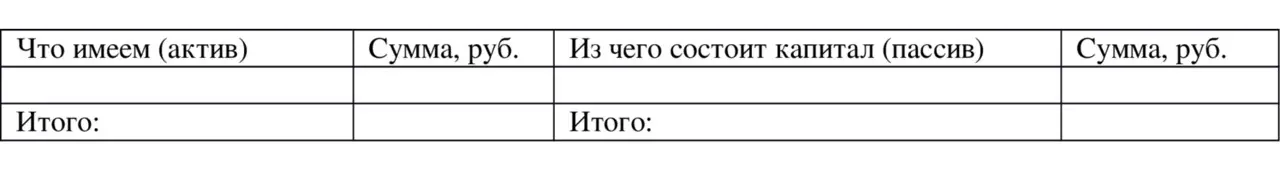
Таблица 1.15. До операции регистрации уставного капитала.
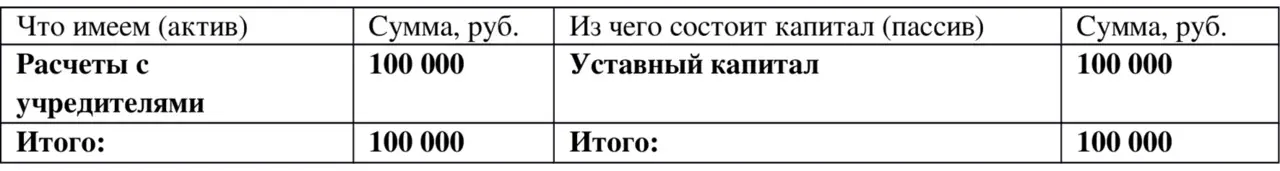
Таблица 1.16. После операции регистрации уставного капитала.
Проводка будет выглядеть так:
Дебет 75 «Расчеты с учредителями» 100 000 рублей
Кредит 80 «Уставный капитал» 100 000 рублей
Здесь используются активный счет 75 и пассивный счет 80. Дебет активного счета 75 показывает, что количество денег, предназначенных для внесения в качестве вклада в уставный капитал, увеличилось (дебет активного счета 75 означает его увеличение), а кредит пассивного счета 80 показывает, что на эту же сумму образовался зарегистрированный уставный капитал (кредит пассивного счета 80 означает его увеличение).
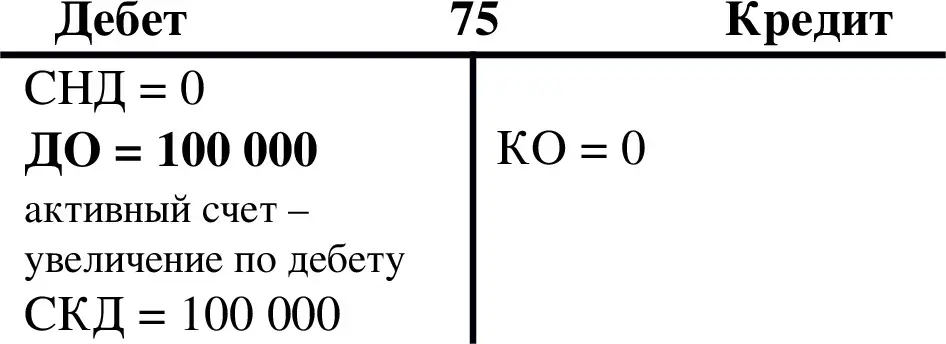
Счет 75
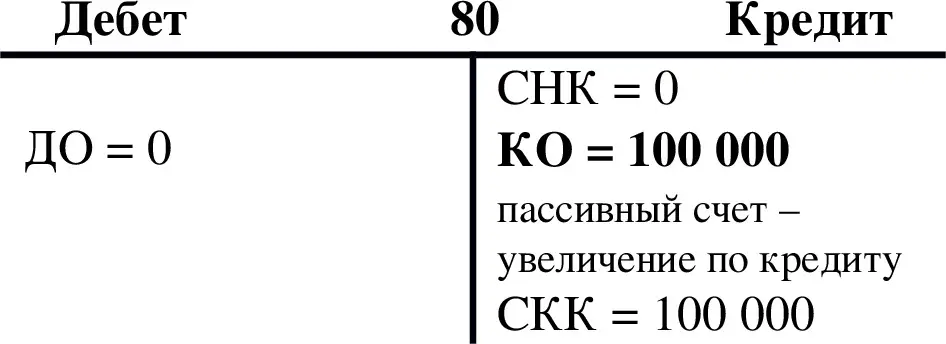
Счет 80
Четвертый тип – это операции, которые уменьшают одновременно и статью актива баланса и статью пассива баланса. Валюта баланса при этом уменьшается.
Пример: Персоналу организации выплачена из кассы ранее начисленная зарплата.
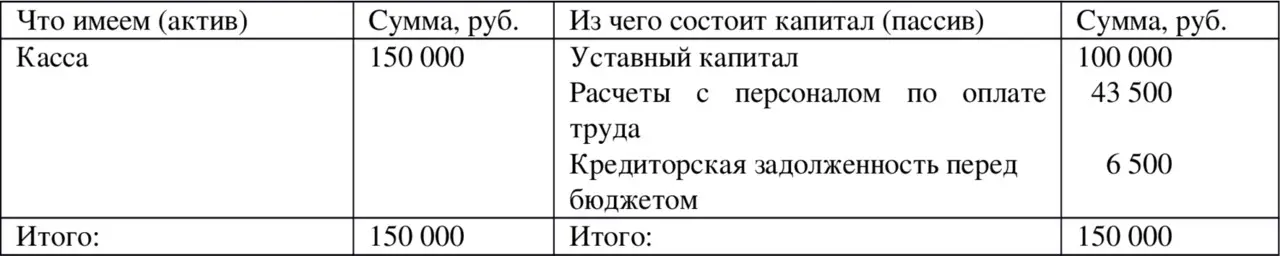
Таблица 1.17. До операции выплаты зарплаты.
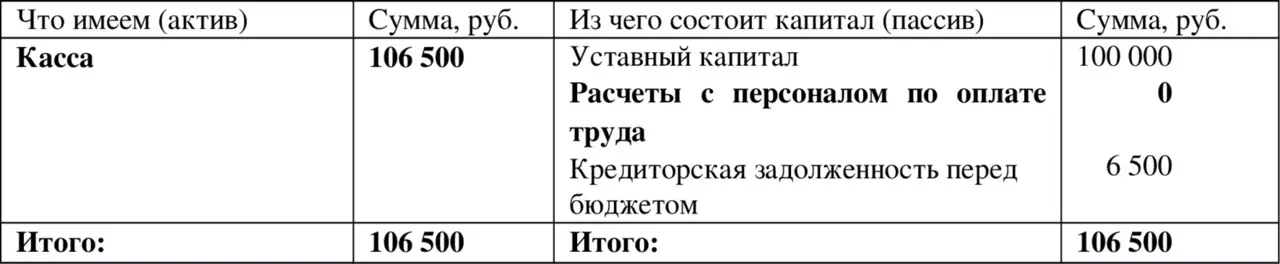
Таблица 1.18. После операции выплаты зарплаты.
Проводка будет выглядеть так:
Дебет 70 «Расчеты с персоналом по оплате труда» 43 500 рублей
Кредит 50 «Касса» 43 500 рублей
Здесь используются пассивный счет 70 и активный счет 50. Дебет пассивного счета 70 показывает, что количество денег, предназначенных для уплаты сотрудникам, уменьшилось, так как они были выданы (дебет пассивного счета 70 означает его уменьшение), а кредит активного счета 50 показывает, что на эту же сумму уменьшилось количество денег в кассе (кредит активного счета 50 означает его уменьшение).
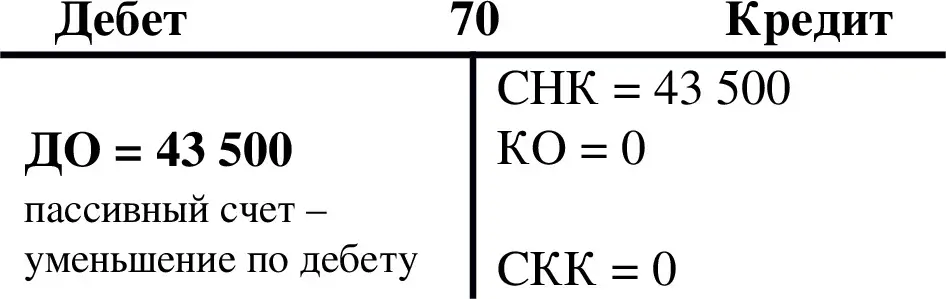
Счет 70
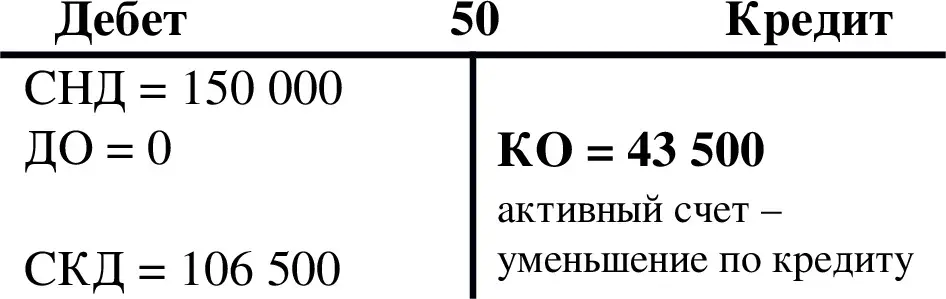
Счет 50
1.7. Оборотная ведомостьВ конце отчетного периода данные бухгалтерских счетов объединяются. Один из способов такого объединения – оборотная ведомость.
Оборотная ведомость это, по сути, баланс организации, но в несколько иной форме.
Оборотная ведомость является основным средством контроля правильности ведения бухгалтерского учета и обычно составляется в конце каждого месяца.
Можно привести оборотную ведомость по операциям из рассмотренных далее примеров.
Таблица 1.19. До операции регистрации уставного капитала.
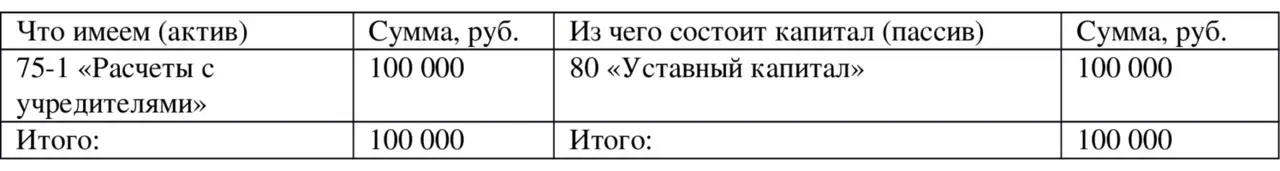
Таблица 1.20. После операции регистрации уставного капитала.
Дебет