Азбука бухгалтерского учета стр. 6

счета 75—1 Кредит счета 80 – 100 000 руб.
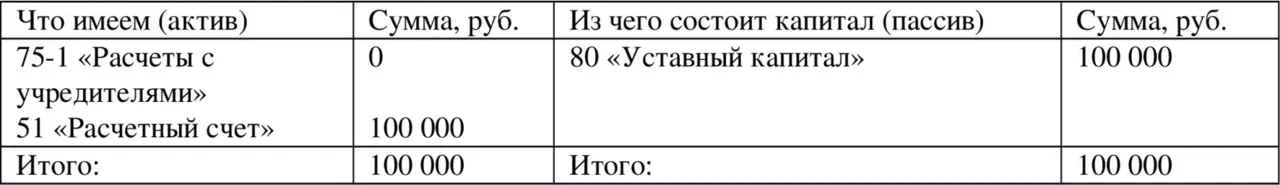
Таблица 1.21. После операции внесения денег на расчетный счет в счет вклада в уставный капитал.
Дебет счета 51 Кредит счета 75—1 – 100 000 руб.
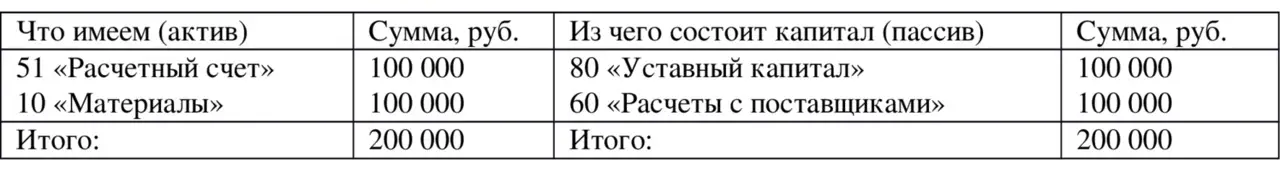
Таблица 1.22. После операции приобретения материалов.
Дебет счета 10 Кредит счета 60 – 100 000 руб.
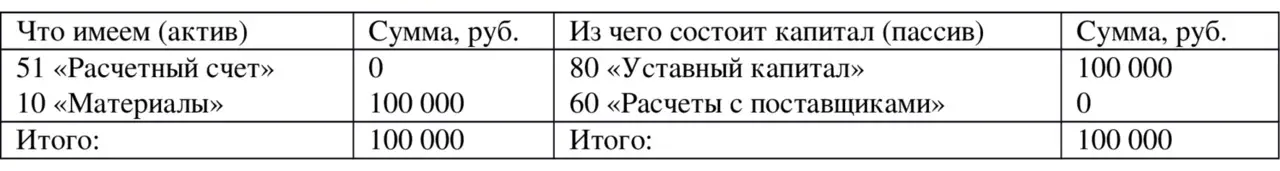
Таблица 1.23. После операции оплаты поставщикам материалов с расчетного счета.
Дебет счета 60 Кредит счета 51 – 100 000 руб.
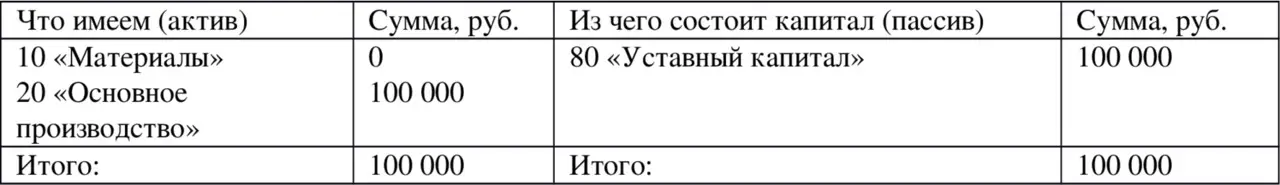
Таблица 1.24. После операции отпуска материалов в производство.
Дебет счета 20 Кредит счета 10 – 100 000 руб.
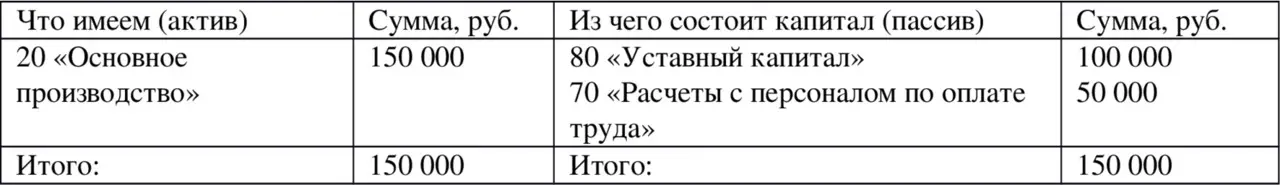
Таблица 1.25. После операции начисления зарплаты рабочим.
Дебет счета 20 Кредит счета 70 – 50 000 руб.
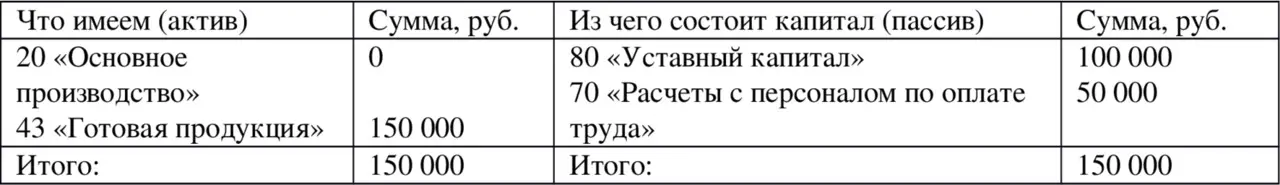
Таблица 1.26. После операции передачи готовой продукции на склад.
Дебет счета 43 Кредит счета 20 – 150 000 руб.
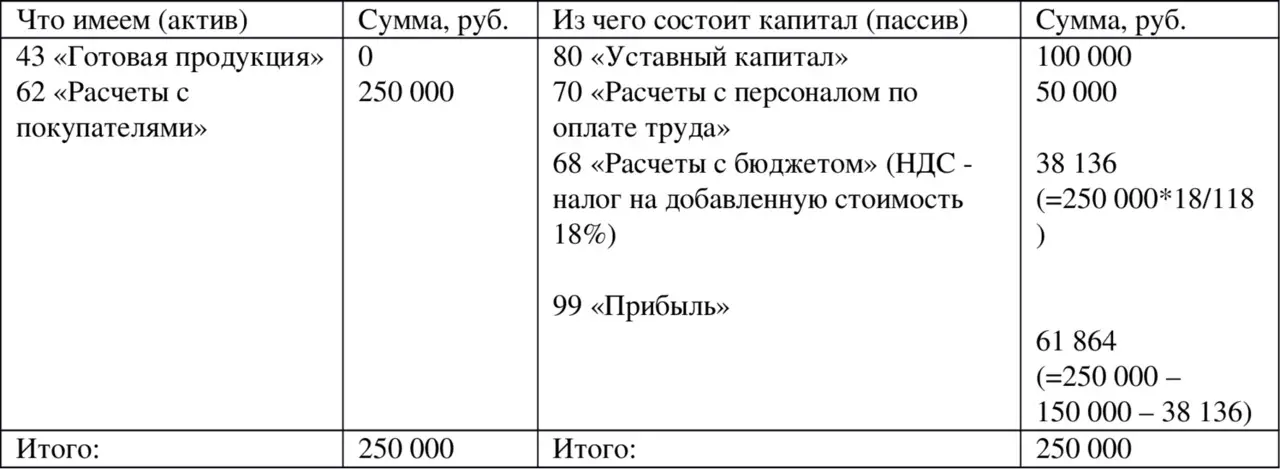
Таблица 1.27. После операции продажи готовой продукции.
Операция продажи будет объяснена в дальнейшем, а пока следует заметить, что в регистрации операции участвует не показанный здесь (в балансе) счет 90 «Продажи» (сопоставляющий счет, который сальдо на отчетную дату не имеет и не показывается в балансе). Результат от продаж списывается со счета 90 на счет 99 «Прибыли и убытки» (финансово-результатный счет, который показывается в балансе). В данном примере на счете 90 «Продажи» и по дебету и по кредиту будет отражена одинаковая сумма 250 000 руб.
Дебет счета 62 Кредит счета 90—1 – 250 000 руб. (отражен долг покупателя)
Дебет счета 90—2 Кредит счета 43 – 150 000 руб. (списана себестоимость готовой продукции)
Дебет счета 90—3 Кредит счета 68 – 38 136 руб. (отражен долг по уплате налога)
Дебет счета 90—9 Кредит счета 99 – 61 864 руб. (отражена прибыль – результат счета 90 перенесен на счет 99)
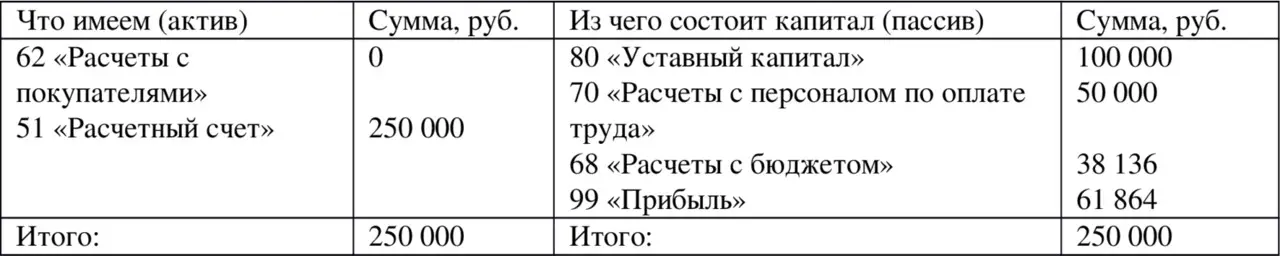
Таблица 1.28. После операции оплаты покупателем товара.
Дебет счета 51 Кредит счета 62 – 250 000 руб.
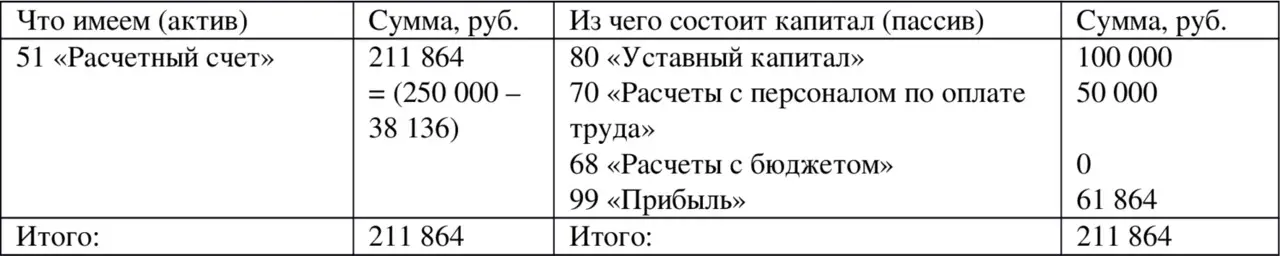
Таблица 1.29. После операции уплаты налога в бюджет.
Дебет счета 68 Кредит счета 51 – 38 136 руб.
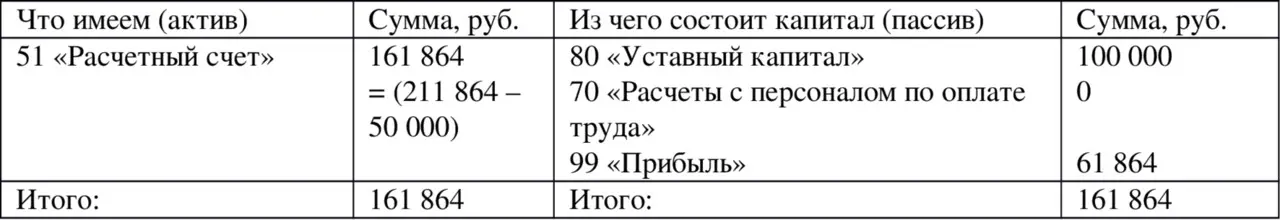
Таблица 1.30. После операции выплаты зарплаты.
Дебет счета 70 Кредит счета 51 – 50 000 руб.
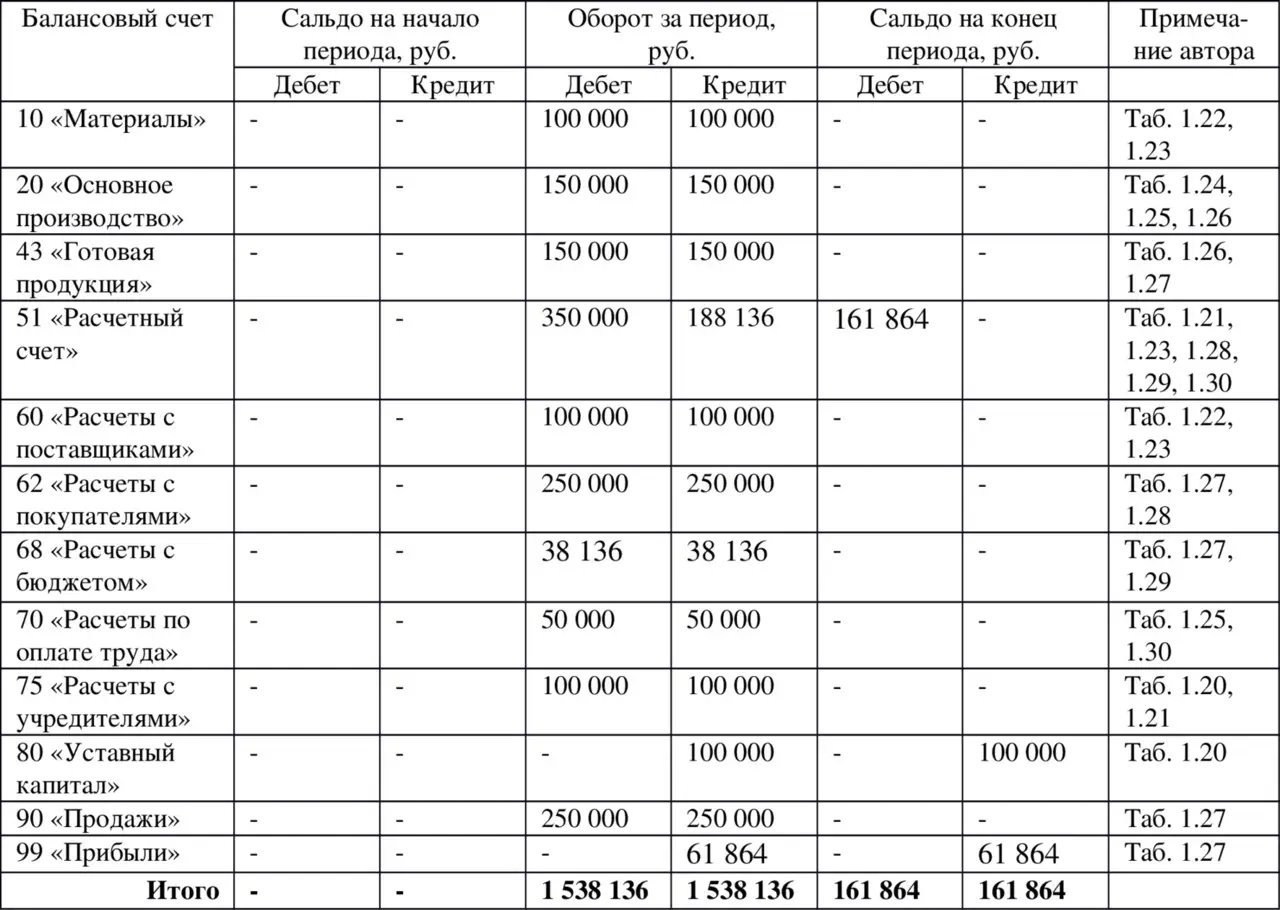
Таблица 1.31. Оборотная ведомость.
В оборотной ведомости по синтетическим счетам в строке «Итого» должны быть 3 пары равных результатов:
1) одинаковые входящие остатки (остатки на начало периода)
2) одинаковые обороты по дебету и кредиту за период
3) одинаковые остатки на конец периода.
Второе равенство объясняется тем, что все операции отражаются в одинаковой сумме по дебету и кредиту счетов. А первое и третье равенство объясняется тем, что они получаются при помощи сложения оборотов по дебету и кредиту (таких же по свойству как и 2-е
равенство), но за меньший и больший периоды и отражают по дебету сумму всех средств предприятия, а по кредиту – сумму всех источников этих средств, которые всегда равны как актив баланса равен пассиву баланса.
1.8. Шахматная оборотная ведомостьВозможности оборотной ведомости ограничены. По ней нельзя понять, откуда средства поступили и куда они направлены. Эту информацию можно получить из шахматной оборотной ведомости .
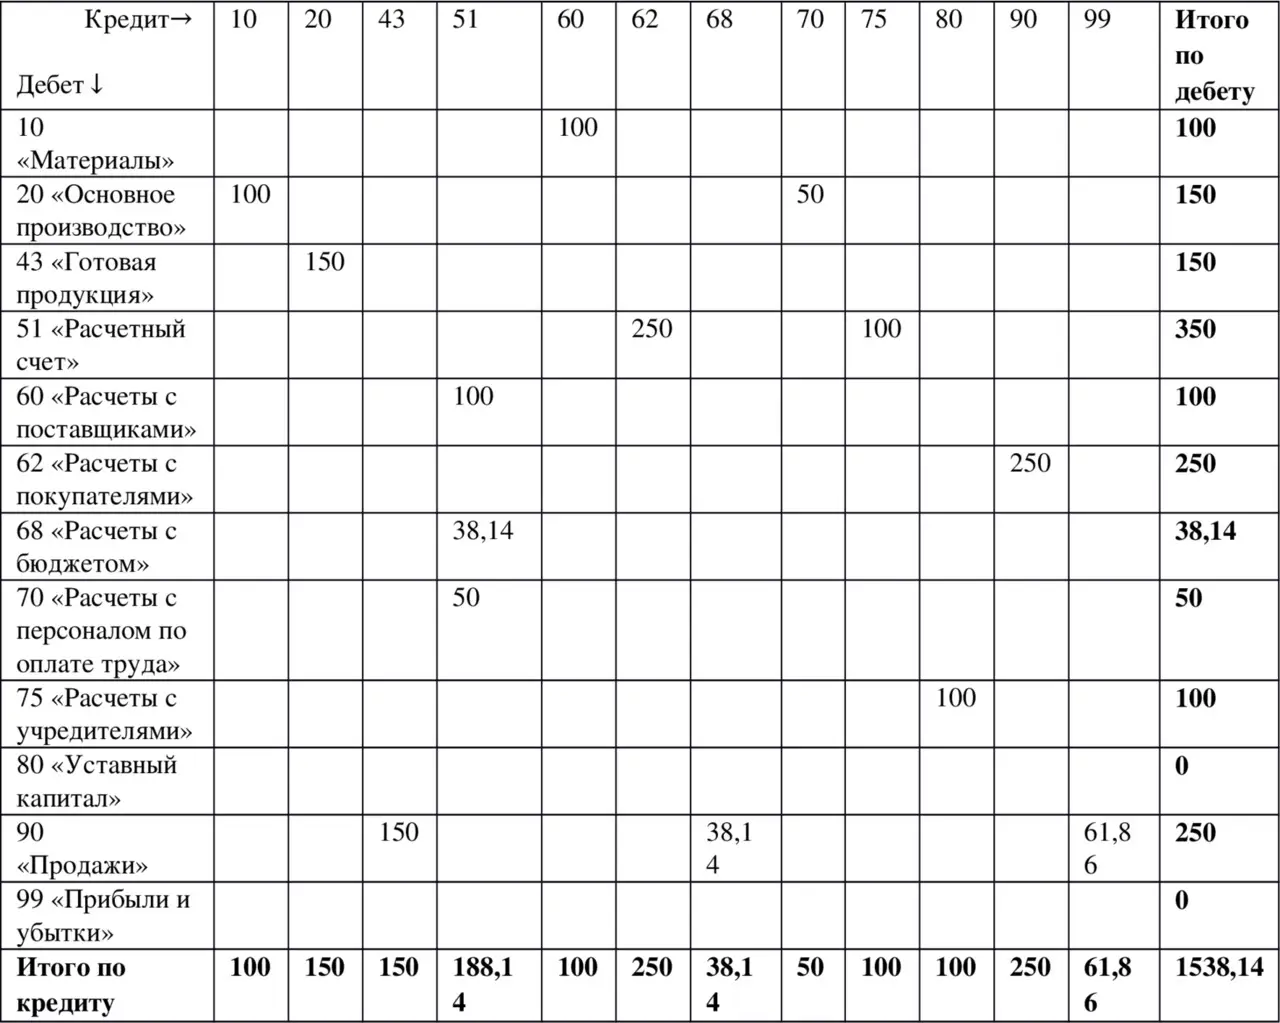
Таблица 1.32. Шахматная оборотная ведомость (в тыс . руб.).
В ячейках шахматной оборотной ведомости проставляются итоговые обороты по каждой корреспонденции счетов. Корреспонденция счетов указывается так: берется дебет счета из вертикального столбца (из столбца названий счетов) и кредит счета из горизонтальной строки (из строки названий счетов) и на их пересечении указывается итоговый оборот между этими корреспондирующими счетами.
В последнем вертикальном столбце отражаются итоговые суммы по дебету счетов, а в последней горизонтальной строке отражаются итоговые суммы по кредиту счетов. Их пересечение должно давать одну и туже сумму – оборот по дебету всех счетов (или, что тоже самое, оборот по кредиту всех счетов) за рассматриваемый период.
1.1. Зачем нужен бухучетБухгалтерский учет это язык бизнеса. Информация бухучета должна быть понятна заинтересованным пользователям – внутренним и внешним .
Внутренние пользователи это руководство предприятия. Им бухучет необходим для принятия управленческих решений, для планирования и для контроля.
Внешние пользователи бухучета это: инвесторы (их интересуют риски вкладывания средств), заимодавцы (их интересует возврат займов и процентов), поставщики (их интересует оплата поставок), налоговые органы (их интересует уплата всех налогов), органы