Азбука бухгалтерского учета стр. 162

Дебет счета 62 «Расчеты с покупателями и заказчиками»
Кредит счета 91 «Прочие доходы и расходы» субсчет 91—1 «Прочие доходы»
118 000 руб. – на суму выручки от продажи материалов.
Дебет счета 91 «Прочие доходы и расходы» субсчет 91—2 «Прочие расходы»
Кредит счета 10 «Материалы»
80 000 руб. – учетная себестоимость отгруженных материалов.
Дебет счета 91 «Прочие доходы и расходы» субсчет 91—2 «Прочие расходы»
Кредит счета 68 «Расчеты по налогам и сборам»
18 000 руб. (= 118 000 руб. / 118 * 18) – «исходящий» НДС.
Дебет счета 91 «Прочие доходы и расходы» субсчет 91—9 «Сальдо прочих доходов и расходов»
Кредит счета 99 «Прибыли и убытки»
20 000 руб. (= 118 000 руб. – 80 000 руб. – 18 000 руб.) – по текущей операции продажи материалов кредитовое сальдо субсчета 91—1 списывается с дебета субсчета 91—9 на кредит счета 99 учета прибыли от текущей операции.
Счет 91 полностью аналогичен по своему использованию счету 90 – с той лишь разницей, что счет 91 используется не по обычным видам деятельности предприятия, а при прочих доходах или расходах.
13.3. Расчет налога на прибыльПример 13.3. На счетах бухгалтерского учета по итогам за год отражена прибыль в размере 1 000 000 руб. Ставка налога на прибыль – 20%. Бухгалтерская проводка будет иметь вид:
Дебет счета 99 «Прибыли и убытки» субсчет «Условный расход по налогу на прибыль»
Кредит счета 68 «Расчеты по налогам и сборам»
200 000 руб. (= 1 000 000 руб. * 20%) – учтена сумма условного расхода по налогу на прибыль.
Налог на прибыль, рассчитанный исходя из бухгалтерской прибыли, называется условным налогом на прибыль, так как действительный налог на прибыль рассчитывается и выплачивается в бюджет исключительно по данным налогового учета, который часто не совпадает с бухгалтерским учетом.
У организации может возникнуть постоянное налоговое обязательство или постоянный налоговый актив из-за разницы формирования прибыли (то есть налогооблагаемой базы по налогу на прибыль) в бухгалтерском учете и налоговом учете.
Пример 13.4. Представительские расходы для целей налогооблажения учитываются в соответствии с п.2 ст. 264 главы 25 Налогового Кодекса РФ в размере, не превышающем 4% от расходов организации на оплату труда за отчетный (налоговый) период. Предприятие в отчетном периоде начислило зарплату своим сотрудникам на сумму 1 000 000 руб., а представительские расходы составили 70 000 руб.
Расчет:
1) нормативная величина представительских расходов:
1 000 000 руб. * 4% = 40 000 руб.
2) постоянная разница:
70 000 руб. – 40 000 руб. = 30 000 руб.
3) постоянное налоговое обязательство :
30 000 руб. * 20% = 6 000 руб.
Бухгалтерская проводка будет иметь вид:
Дебет счета 99 «Прибыли и убытки» субсчет «Постоянное налоговое обязательство»
Кредит счета 68 «Расчеты по налогам и сборам»
6 000 руб. – учтено постоянное налоговое обязательство.
Теоретически возможно также образование у организации постоянного налогового актива , но на практике это происходит крайне редко. Теоретически это возможно, если какие-либо доходы признаются в бухгалтерском учете, но игнорируются в налоговом, однако на практике большинство доходов включаются в облагаемую базу по налогу на прибыль.
У организаций часто бывает так, что разница между бухгалтерской и налоговой прибылью носит только временный характер .
Если налоговая прибыль сначала меньше бухгалтерской, то сначала уплачивается меньшая сумма налога на прибыль (и только потом – большая сумма) по сравнению с бухгалтерским учетом. В таком случае говорят, что сначала возникает отложенное налоговое обязательство . То есть потом надо будет доплатить налог на прибыль. Например, по данным налогового учета амортизационные отчисления могут быть сначала больше, чем в бухгалтерском учете (а потом они сравняются).
Если же налоговая прибыль сначала больше бухгалтерской, то сначала уплачивается большая сумма налога на прибыль (и потом – меньшая сумма) по сравнению с бухгалтерским учетом. В таком случае говорят, что сначала возникает отложенный налоговый актив . То есть потом налог на прибыль уменьшается. Например, по данным налогового учета амортизационные отчисления могут быть сначала меньше, чем в бухгалтерском учете (а потом они сравняются).
Пример 13.5.
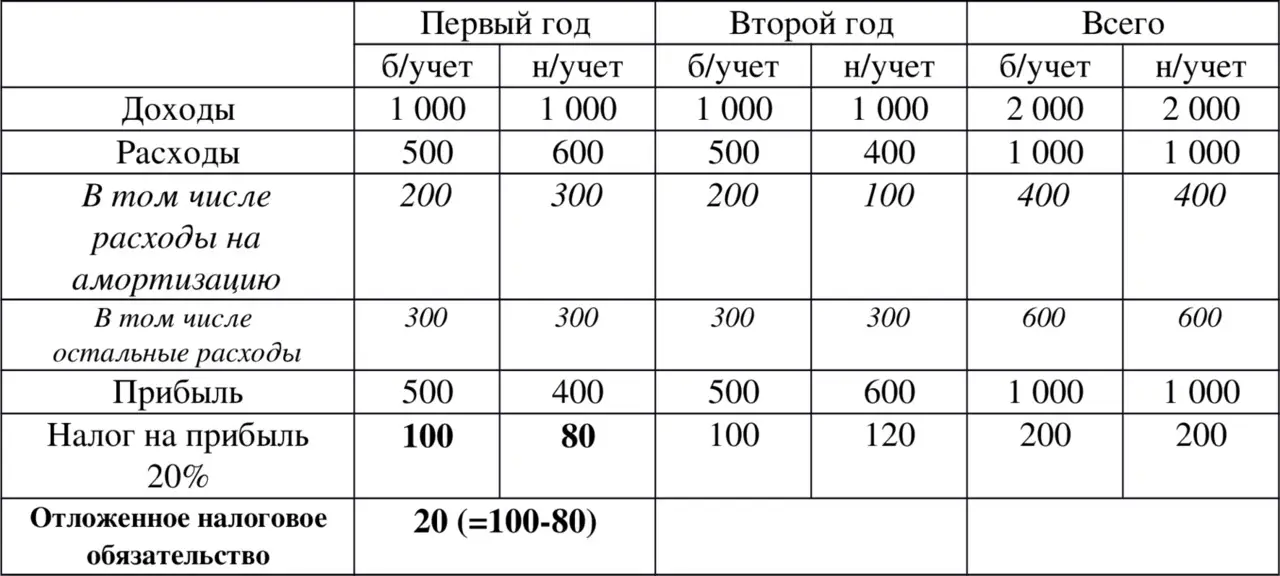
В таблице приведены данные о деятельности предприятия (в тыс. руб.).
Таким образом, из таблицы видно, что в первый год по данным налогового учета начисленная амортизация больше,