Азбука бухгалтерского учета стр. 163

чем в бухгалтерском учете на 100 тыс. руб. и на эту же сумму меньше налоговая прибыль (и налог на эту прибыль меньше на 20 тыс. руб.).
То есть в первый год возникает отложенное налоговое обязательство 20 тыс. руб. и в первый год делается проводка:
Дебет счета 68 «Расчеты по налогам и сборам» субсчет «Налог на прибыль»
Кредит счета 77 «Отложенные налоговые обязательства»
20 000 руб. – учтено отложенное налоговое обязательство, то есть сначала недоплачено и потом надо будет доплатить налог на прибыль.
А во второй год отложенный налог становится текущим и делается проводка:
Дебет счета 77 «Отложенные налоговые обязательства»
Кредит счета 68 «Расчеты по налогам и сборам» субсчет «Налог на прибыль»
20 000 руб. – отложенный налог учтен как текущий во втором году.
Пример 13.6.
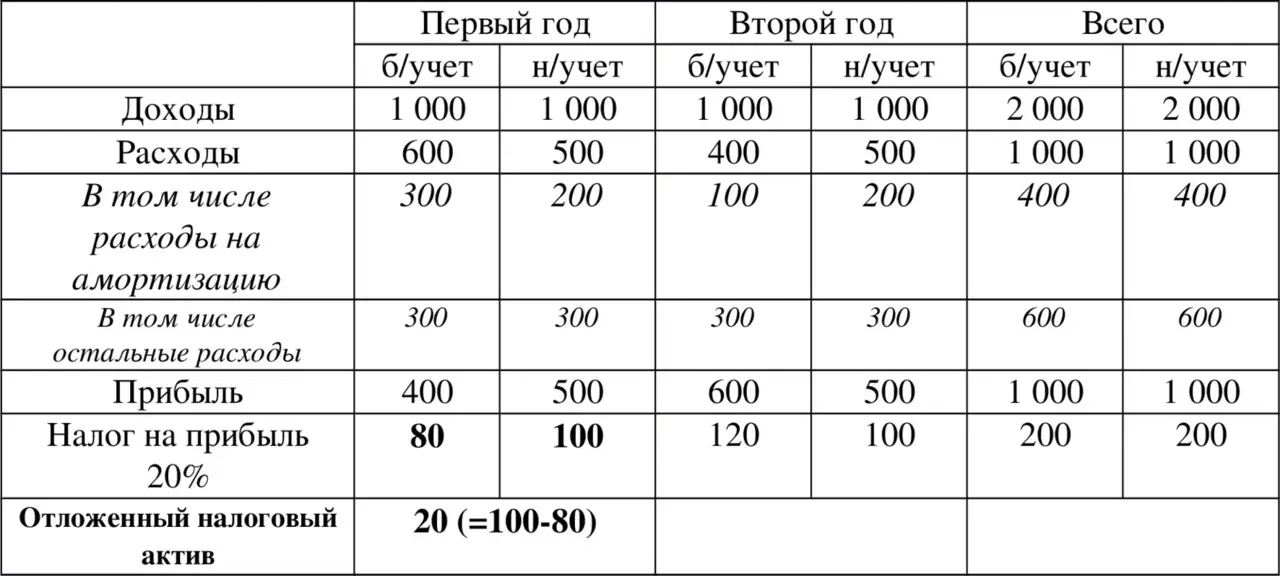
В таблице приведены данные о деятельности предприятия (в тыс. руб.).
Таким образом, из таблицы видно, что в первый год по данным налогового учета начисленная амортизация меньше, чем в бухгалтерском учете на 100 тыс. руб. и на эту же сумму больше налоговая прибыль (и налог на эту прибыль больше на 20 тыс. руб.).
То есть в первый год возникает отложенный налоговый актив 20 тыс. руб. и в первый год делается проводка:
Дебет счета 09 «Отложенные налоговые активы»
Кредит счета 68 «Расчеты по налогам и сборам» субсчет «Налог на прибыль»
20 000 руб. – учтен отложенный налоговый актив, то есть сначала переплачено и потом надо будет уплатить меньше.
А во второй год отражается уменьшение текущего налога на прибыль:
Дебет счета 68 «Расчеты по налогам и сборам» субсчет «Налог на прибыль»
Кредит счета 09 «Отложенные налоговые активы»
20 000 руб. – отражено уменьшение платежей по налогу на прибыль во второй год.
13.4. Использование прибылиСумма чистой прибыли отчетного года (образовавшееся кредитовое сальдо счета 99 «Прибыли и убытки») заключительной проводкой декабря списывается с дебета счета 99 в кредит счета 84 «Нераспределенная прибыль (непокрытый убыток)». Распределение прибыли происходит в следующем году.
Пример 13.7. По итогам года предприятие получило прибыль в сумме 1 000 000 руб. В следующем году на собрании акционеров было решено 7% прибыли (70 000 руб.) направить на пополнение резервного капитала, а остальную прибыль направить на выплату дивидендов: 1) акционерам – работникам предприятия – 330 000 руб., 2) прочим акционерам (не являющимся работниками предприятия) – 600 000 руб. Бухгалтерские проводки будут иметь вид:
Дебет счета 99 «Прибыли и убытки»
Кредит счета 84 «Нераспределенная прибыль (непокрытый убыток)»
1 000 000 руб. – заключительная проводка декабря отчетного года на сумму прибыли.
Дебет счета 84 «Нераспределенная прибыль (непокрытый убыток)»
Кредит счета 82 «Резервный капитал»
70 000 руб. – пополнен резервный капитал.
Дебет счета 84 «Нераспределенная прибыль (непокрытый убыток)»
Кредит счета 70 «Расчеты с персоналом по оплате труда»
330 000 руб. – начислены дивиденды акционерам – работникам предприятия.
Дебет счета 84 «Нераспределенная прибыль (непокрытый убыток)»
Кредит счета 75 «Расчеты с учредителями» субсчет 75—2 «Расчеты по выплате доходов»
600 000 руб. – начислены дивиденды акционерам, не являющимся работниками предприятия.
13.5. Резерв сомнительных долговВ современных условиях хозяйствования вполне возможны ситуации, когда покупатели получили продукцию (работы, услуги, товары), но оплатить это не в состоянии, например, по причине банкротства. В результате на балансе предприятия образуется задолженность, которая может быть не погашена – сомнительные долги.
Сомнительной задолженностью считается такая задолженность, которая не погашена в сроки, установленные договором, и не обеспечена гарантиями.
В соответствии со ст. 266 гл. 25 Налогового Кодекса РФ предприятия могут создавать резервы сомнительных долгов . Суммы создаваемых резервов учитываются как внереализационные расходы, которые уменьшают налогооблагаемую прибыль.
Величина создаваемого резерва определяется отдельно по каждому сомнительному долгу.
Резерв по сомнительным долгам используется только для покрытия убытков от безнадежных долгов. Создаваться эти резервы могут только по расчетам за продукцию, работы, услуги и товары, а, значит, не могут создаваться, например, по оплате неустойки, по невозвращенным работниками предприятия подотчетным суммам, по возврату предоставленных займов и прочее.
В соответствии с п.4 ст. 266 Налогового Кодекса величина создаваемого резерва не может превышать 10% от выручки за тот же отчетный период.
Для учета резервов сомнительных долгов используется пассивный счет