Азбука бухгалтерского учета стр. 164

63 «Резервы по сомнительным долгам». По кредиту счета 63 учитывается создание и пополнение резервов, а по дебету счета 63 – использование резервов для списания долгов.
Создание резерва сомнительных долгов учитывается проводкой:
Дебет счета 91 «Прочие доходы и расходы» субсчет 91—2 «Прочие расходы»
Кредит счета 63 «Резервы по сомнительным долгам»
– на величину создания или пополнения резерва.
Списание сомнительных долгов учитывается проводкой:
Дебет счета 63 «Резервы по сомнительным долгам».
Кредит счета 62 «Расчеты с покупателями и заказчиками»
(или Кредит счета 76 «Расчеты с разными дебиторами и кредиторами»)
– на часть долга, покрываемую ранее созданным резервом
и
Дебет счета 91 «Прочие доходы и расходы» субсчет 91—2 «Прочие расходы»
Кредит счета 62 «Расчеты с покупателями и заказчиками»
(или Кредит счета 76 «Расчеты с разными дебиторами и кредиторами»)
– на часть списываемого долга, которая не покрывается ранее созданным резервом.
Неиспользованная величина резерва по сомнительным долгам может переноситься на следующий год.
13.6. Таблица бухгалтерских проводок по учету финансовых результатов 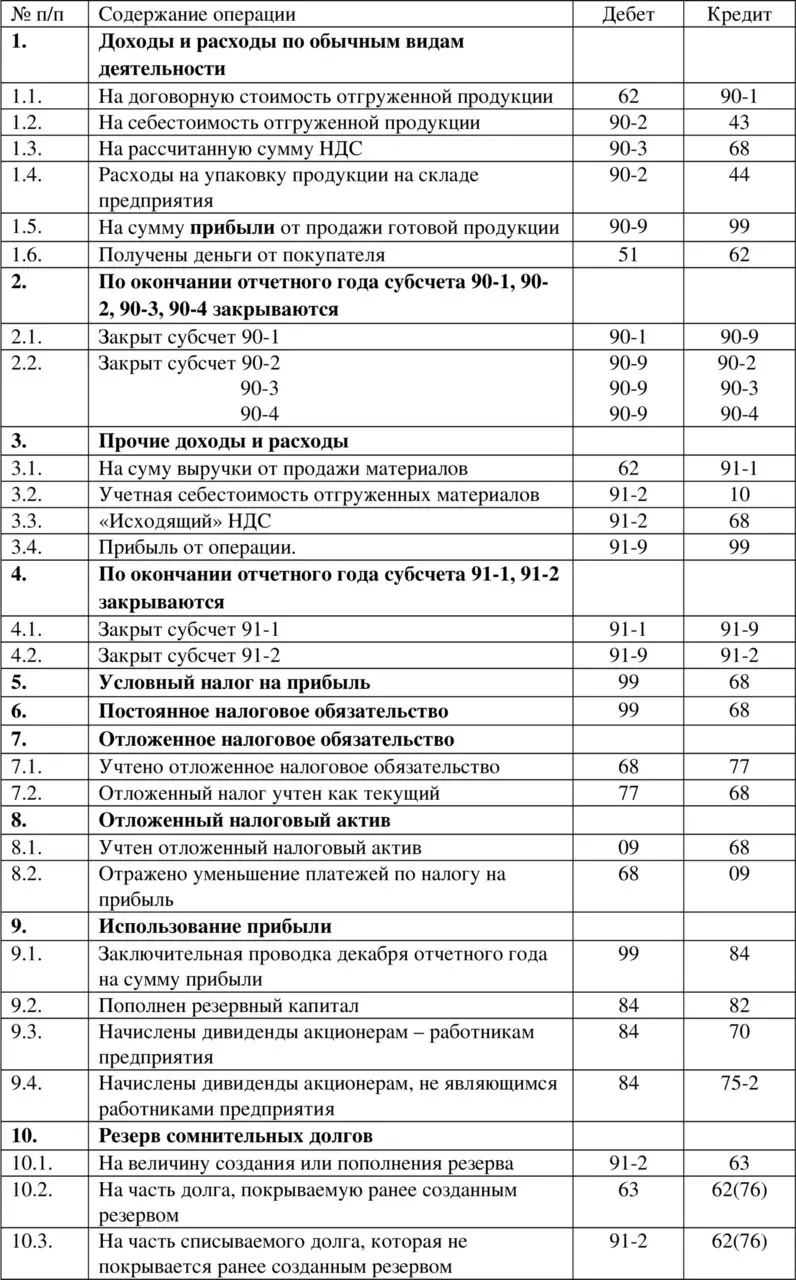
ТАБЛИЦА БУХГАЛТЕРСКИХ ПРОВОДОК ПО УЧЕТУ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ
13.1. Доходы и расходы по обычным видам деятельностиКонечный финансовый результат деятельности организации за год, то есть чистая прибыль или чистый убыток, складывается из результатов по:
обычным видам деятельности,
прочих доходов и расходов, включая чрезвычайные.
Для выявления годового финансового результата используется активно-пассивный счет 99 «Прибыли и убытки». По кредиту счета 99 учитывается прибыль, а по дебету – убыток.
Для учета информации о доходах и расходах по обычным видам деятельности организации используется активно-пассивный счет 90 «Продажи».
Для учета информации о прочих доходах и расходах используется активно-пассивный счет 91 «Прочие доходы и расходы».
Пример 13.1. Предприятие отгрузило готовой продукции на 23 600 руб. Себестоимость отгруженной продукции – 17 000 руб. Учет реализации ведется по мере отгрузки продукции . Предприятие понесло дополнительные расходы при отгрузке – расходы на упаковку готовой продукции на складе предприятия составили 1 200 руб. Бухгалтерские проводки будут иметь вид:
Дебет счета 62 «Расчеты с покупателями и заказчиками»
Кредит счета 90 «Продажи» субсчет 90—1 «Выручка»
23 600 руб. – на договорную стоимость отгруженной продукции.
Дебет счета 90 «Продажи» субсчет 90—2 «Себестоимость продаж»
Кредит счета 43 «Готовая продукция»
17 000 руб. – на себестоимость отгруженной продукции.
Дебет счета 90 «Продажи» субсчет 90—3 «Налог на добавленную стоимость»
Кредит счета 68 «Расчеты по налогам и сборам»
3 600 руб. (= 23 600 руб. : 118 * 18) – на рассчитанную сумму НДС (при НДС 18%).
Дебет счета 90 «Продажи» субсчет 90—2 «Себестоимость продаж»
Кредит счета 44 «Расходы на продажу»
1 200 руб. – расходы на упаковку продукции на складе предприятия.
Дебет счета 90 «Продажи» субсчет 90—9 «Прибыль/убыток от продаж»
Кредит счета 99 «Прибыли и убытки»
1 800 руб. (= 23 600 руб. – 17 000 руб. – 3 600 руб. – 1 200 руб.) – на сумму прибыли от продажи готовой продукции.
Дебет счета 51 «Расчетные счета»
Кредит счета 62 «Расчеты с покупателями и заказчиками»
23 600 руб. – получены деньги от покупателя.
Ежемесячно на кредитовом сальдо счета 90 «Продажи» сопоставлением всех оборотов по счету 90 «Продажи» формируется прибыль от операций продажи за текущий месяц. То есть сопоставляется кредитовый оборот по субсчету 90—1 и дебетовые обороты по субсчетам 90—2 и 90—3.
Если после сопоставления оборотов по счету 90 «Продажи» выявляется прибыль (кредитовое сальдо счета 90), то результат списывается с дебета счета 90 (субсчет 90—9) в кредит счета 99 «Прибыли и убытки» для учета итоговой за год прибыли предприятия на счете 99.
Если по результатам сопоставления оборотов по счету 90 получается убыток , то есть дебетовое сальдо счета 90, то убыток списывается с кредита счета 90 (субсчет 90—9) в дебет счета 99.
Таким образом, в целом счет 90 «Продажи» на конец каждого месяца сальдо не имеет. Однако все субсчета счета 90 «Продажи» в течении года сальдо иметь могут – они накапливаются с 01 января каждого года. При этом субсчет 90—1 «Выручка» в течении года может иметь только кредитовое сальдо. А субсчета 90—2 «Себестоимость продаж», 90—3 «Налог на добавленную стоимость», 90—4 «Акцизы» могут иметь в течении года только дебетовое сальдо. Субсчет 90—9 «Прибыль/убыток от продаж» может иметь как дебетовое так и кредитовое сальдо.